Pozew WIBOR. Sprawdzę Twoją umowę w 48 godzin
Prześlij umowę kredytu złotówkowego. W 48 godzin powiem Ci, czy masz podstawy do pozwu. Analiza jest bezpłatna.
Prześlij umowę do bezpłatnej analizy Prześlij umowę na WhatsApp
★★★★★ 4,9 na 5 z 189 opinii w Google · zobacz opinie
Od 2017 r. prowadzę spory z bankami. Przeczytam Twoją umowę osobiście i powiem Ci wprost, na czym stoisz. Jeśli pójdziemy do sądu, to ja i mój zespół będziemy tam z Tobą.
★★★★★ „Szybki i konkretny kontakt, a wszystkie kwestie (…) zostały mi rzetelnie i jasno wyjaśnione.”
Ania L., opinia w Google, wrzesień 2026
Prześlij umowę kredytu hipotecznego do bezpłatnej analizy
Odpowiedź w 48 godzin. Umowę czyta adw. Maciej Wieczorkowski. Dokumenty objęte tajemnicą adwokacką, wysłanie niczego nie zobowiązuje.
Wolisz inaczej? WhatsApp, +48 605 622 598 albo wibor@kancelariamw.pl
Tak o współpracy z nami piszą klienci w sprawach przeciwko bankom
Ugoda z bankiem: kredyt "frankowy". Szybki i konkretny kontakt, a wszystkie kwestie dotyczące ugody kredytu frankowego zostały mi rzetelnie i jasno wyjaśnione. Otrzymałam wyczerpującą odpowiedź. Pełen profesjonalizm i bardzo dobre podejście do klienta. Bardzo polecam kancelarię Maciej Wieczorkowski.
Serdecznie polecam tę kancelarię. Dzięki profesjonalnemu podejściu i ogromnemu zaangażowaniu zostałam skutecznie przeprowadzona przez cały proces dotyczący kredytu frankowego. Kancelaria reprezentowała mnie podczas dwóch rozpraw, a na każdym etapie mogłam liczyć na fachową pomoc i bardzo dobry kontakt. Pełen profesjonalizm i poczucie, że moja sprawa jest w dobrych rękach.
Zdecydowanie polecam Kancelarię mecenasa Macieja Wieczorkowskiego każdemu, kto potrzebuje fachowej pomocy w sprawach kredytów frankowych. Moje doświadczenie z Kancelarią było wyjątkowo pozytywne. Mecenas Wieczorkowski wykazał się dużym zaangażowaniem i rzetelnością a przede wszystkim kreatywnością i skutecznością w rozwiazaniu powierzonej sprawy przeciwko Getin Bank/Syndyk. Komunikacja z Kancelarią była bardzo sprawna, otrzymywałem konkretne i wyczerpujące odpowiedzi na moje pytania i wątpliwości i co należy podkreślic kontakt był w każdej formie (osobistej, telefonicznej czy mailowej). Bardzo dziekuję za profesjonalne poprowadzenie sprawy zakończonej wygraną.
Zobacz więcej opinii · 4,9 na 5 z 189 opinii w Google
Kredyt w PLN i rosnąca rata? Powiedz, w czym potrzebujesz pomocy
Masz kredyt hipoteczny w PLN? Wybierz to, co najlepiej opisuje Twoją sprawę. Przy każdej sytuacji wiesz od razu, co możesz zrobić.
Rata kredytu w złotówkach jest za wysoka
Płacisz dużo więcej niż na początku, a kredyt prawie nie maleje. Sprawdź, ile możesz zyskać bez WIBOR.
Policz w kalkulatorzeBank przysłał aneks zmieniający wskaźnik na POLSTR
Bank chce zamienić WIBOR na nowy wskaźnik. Zanim podpiszesz, dowiedz się, co tracisz albo zyskujesz.
Sprawdź aneksSpłaciłem kredyt złotowy, czy odzyskam odsetki?
Spłata kredytu złotowego nie zamyka sprawy. Możesz odzyskać zapłacone odsetki i prowizję.
Zobacz, co możesz odzyskaćKredyt hipoteczny w PLN wzięty na firmę albo działalność
Prowadzenie firmy zwykle nie przekreśla sprawy. Liczy się, na co był kredyt.
Sprawdź, czy jesteś konsumentemCzy to brzmi znajomo? Tak piszą do nas złotówkowicze
- Rata wzrosła o kilkaset albo kilka tysięcy złotych, choć w kredycie niczego nie zmieniałeś.
- Przy podpisaniu usłyszałeś, że oprocentowanie może się zmieniać, ale nieznacznie.
- Nikt nie pokazał Ci, jak wyglądałaby rata, gdyby WIBOR wzrósł kilka razy.
- Podpisywałeś gotowy wzór umowy banku, bez możliwości negocjowania zapisów.
- Słyszysz o pozwach o WIBOR, ale nie wiesz, czy to dotyczy Ciebie, i nie chcesz iść do sądu w ciemno.
Jeśli choć jeden punkt pasuje do Ciebie, Twoja umowa kredytu złotówkowego może być warta pieniądze. Sprawdzenie kosztuje Cię kilka zdjęć zrobionych telefonem.
Co się stanie, jeśli nie zareagujesz?
- Co miesiąc oddajesz bankowi ratę z WIBOR. Każda kolejna rata to pieniądze, które mogłyby zostać u Ciebie.
- Bank wysyła aneksy. Podpisany bez analizy aneks może zmienić Twoją pozycję w sporze.
- Roszczenia mają terminy. Im dłużej czekasz, tym część pieniędzy może być trudniej odzyskać.
Ile możesz odzyskać z kredytu złotowego? Policz w kilka sekund
Wpisz kilka danych z umowy. W kilka sekund zobaczysz, ile możesz odzyskać z kredytu złotowego w sprawie z bankiem. Wynik to szacunek, dokładną kwotę policzę po analizie Twojej umowy. Pełne wyjaśnienie wyniku znajdziesz na stronie kalkulator WIBOR.
Samo usunięcie WIBOR z umowy to dla Ciebie około . Którą drogę da się wybrać w Twojej sprawie, powiem Ci po analizie umowy.
Prześlij umowę, sprawdzę to w 48 godzinSzacunek na podstawie średnich stawek WIBOR z GPW Benchmark: do 2020 r. średnie roczne, od 2021 r. miesięczne, od 2026 r. ostatnia znana stawka; przy ratach równych i bez nadpłat. Dokładną kwotę policzymy z Twojej umowy i harmonogramu.
Na czym polega pozew o WIBOR?
Pozew o WIBOR to sprawa przeciwko bankowi, w której sąd ocenia zapisy Twojej umowy o oprocentowaniu. Kluczowe pytanie brzmi: czy bank jasno i rzetelnie wyjaśnił Ci, jak działa zmienne oprocentowanie i jakie niesie ryzyko. Jeśli nie, zapisy o WIBOR mogą Cię nie wiązać, a Ty zyskujesz pieniądze.
Usunięcie WIBOR z umowy kredytu (odwiborowanie)
Umowa trwa dalej, ale płacisz już tylko marżę banku. Rata spada od razu po wyroku, a odsetki zapłacone ponad marżę wracają do Ciebie. To droga dla osób, które chcą zachować kredyt i płacić mniej.
Unieważnienie kredytu złotówkowego
Sąd stwierdza, że umowa jest nieważna. Oddajesz bankowi tylko pożyczony kapitał, a bank oddaje Ci to, co mu wpłaciłeś ponad kapitał, i traci prawo do odsetek i prowizji. Zwykle obie kwoty rozlicza się ze sobą.
| Usunięcie WIBOR | Unieważnienie umowy | |
|---|---|---|
| Co płacisz po wyroku | Samą marżę banku | Tylko pożyczony kapitał, bez odsetek |
| Co odzyskujesz | Odsetki zapłacone przez WIBOR | Wszystko, co wpłaciłeś ponad kapitał, i prowizję |
| Co z umową | Trwa dalej, z niższą ratą | Przestaje obowiązywać, rozliczasz się z bankiem |
| Dla kogo | Chcesz zachować kredyt i płacić mniej | Umowa ma więcej wadliwych zapisów albo kredyt jest spłacony |
Co sprawdzam w Twojej umowie kredytu hipotecznego
- czy bank prawidłowo poinformował Cię, czym jest WIBOR, jak jest ustalany i jak wpływa na Twoją ratę,
- czy zapisy o oprocentowaniu są napisane zrozumiałym językiem,
- czy bank pokazał Ci symulację raty przy wyraźnym wzroście WIBOR,
- czy dowiedziałeś się, że oprocentowanie nie ma górnej granicy,
- co zawierał formularz informacyjny i oświadczenie o ryzyku, które podpisywałeś,
- czy mogłeś negocjować zapisy, czy dostałeś gotowy wzór banku.
Którą drogą iść, decydujemy razem po analizie. Często w pozwie stawia się obie: żądanie główne i ewentualne, na wypadek gdyby sąd nie uwzględnił pierwszego. Dzięki temu masz dwie szanse w jednej sprawie.
Zabezpieczenie WIBOR: niższa rata na czas procesu
Proces trwa, a rata przychodzi co miesiąc. Nie musisz czekać do wyroku. Razem z pozwem, a czasem jeszcze przed nim, składamy wniosek o zabezpieczenie.
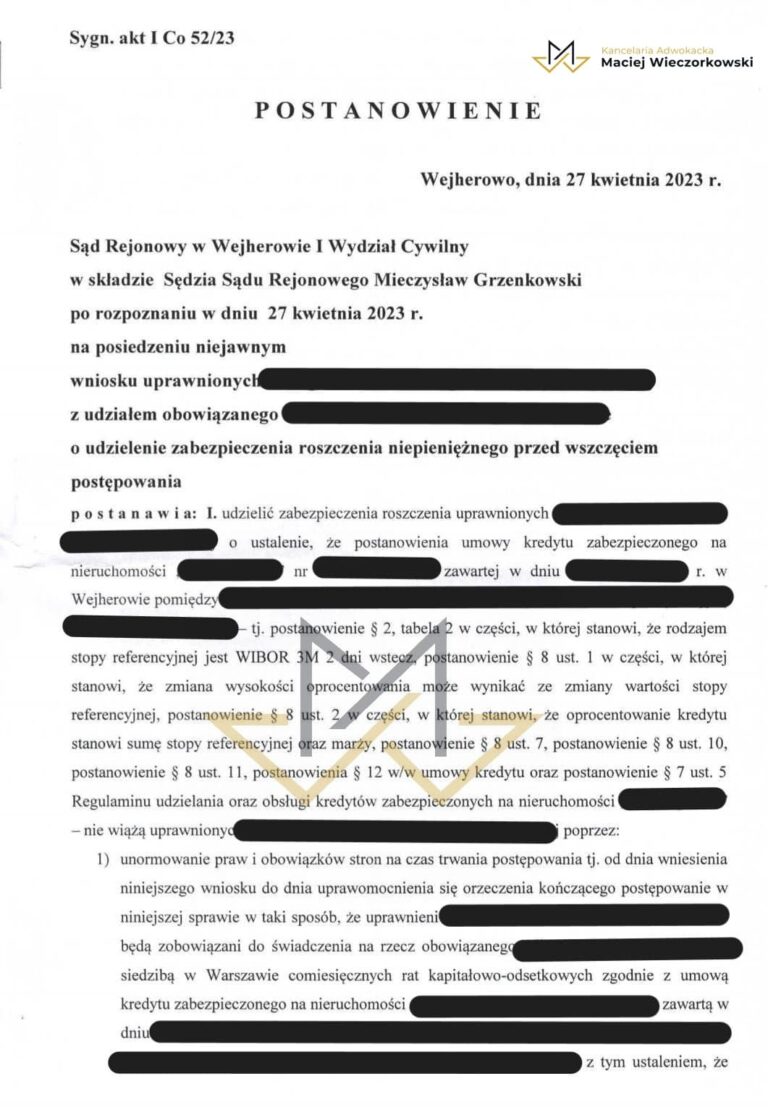
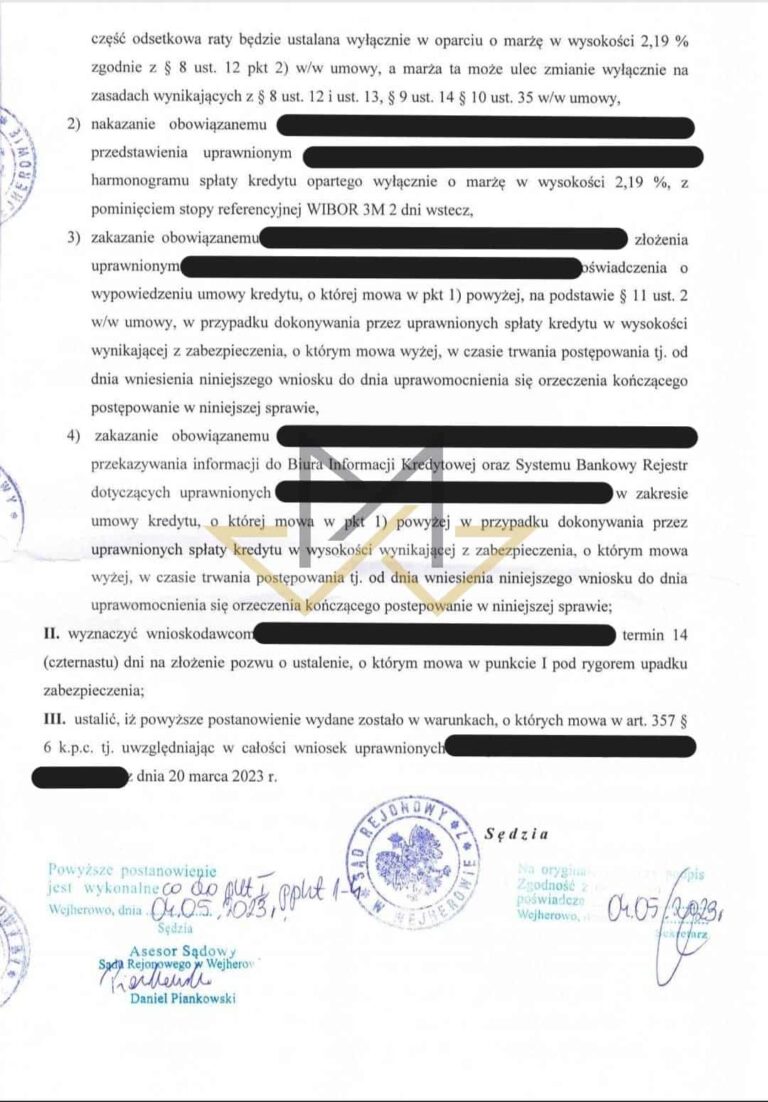
Jeśli sąd go uwzględni, na czas procesu płacisz ratę opartą wyłącznie o marżę banku. Sąd może też zakazać bankowi wypowiedzenia umowy i przekazywania informacji o Tobie do BIK.
We wniosku wykazujemy, że roszczenie jest zasadne i że bez zabezpieczenia trudno osiągnąć cel sprawy. Jeśli sąd udzieli zabezpieczenia przed procesem, pozew składamy w 14 dni.
Takie postanowienie oznacza spadek raty z 3 500 zł do 1 000 zł miesięcznie na czas procesu. Obok postanowienie Sądu Rejonowego w Wejherowie (I Co 52/23) w sprawie, w której składaliśmy wniosek.
Kancelaria WIBOR, w której sprawę prowadzi adwokat, nie pośrednik
Adwokaci od WIBOR to zespół Kancelarii Adwokackiej Macieja Wieczorkowskiego. Jesteśmy skuteczną kancelarią w sporach z bankami: prowadzimy sprawy o WIBOR, sprawy frankowe i wnioski o obniżenie rat na czas procesu.
Nie jesteśmy pośrednikiem, który zbiera zgłoszenia i przekazuje je dalej. Twoją umowę czyta adwokat. Ten sam zespół pisze pozew i idzie z Twoją sprawą do sądu. Zawsze wiesz, z kim rozmawiasz.
Działamy w całej Polsce. Dokumenty wysyłasz online, rozmawiamy przez telefon albo wideo, a na rozprawy jeździmy my. Jeśli wolisz spotkanie, zapraszamy do biura w Gdyni.
Telefon odbieramy od poniedziałku do piątku, 9:00-17:00. Poza tymi godzinami napisz na WhatsApp albo prześlij umowę formularzem.
adw. Maciej Wieczorkowski, wpis PLO/Adw/326. Sprawdź w Krajowym Rejestrze Adwokatów.
Adwokat osobiście
Rozmawiasz z osobą, która prowadzi Twoją sprawę od analizy do wyroku.
Odpowiedź w 48 h
Nie czekasz tygodniami. Ocena umowy trafia do Ciebie w dwa dni.
Niższa rata szybciej
Tam, gdzie to możliwe, od razu wnosimy o obniżenie raty na czas procesu.
Jasne zasady
Znasz koszty i ryzyka, zanim cokolwiek podpiszesz.
Kto poprowadzi Twój spór z bankiem? Adwokaci od kredytów złotówkowych
Twoim sporem z bankiem o kredyt złotówkowy zajmują się prawnicy, których widzisz poniżej. Bez pośredników i przypadkowych osób.
Nasze wygrane w sporach z bankami o kredyty hipoteczne
Pokazujemy orzeczenia wydane w sprawach kredytowych naszych klientów, z sygnaturami i datami. Dane osobowe są zasłonięte.
Nieważność umów
Wyroki stwierdzające nieważność umów kredytowych z mBank i Raiffeisen przed Sądem Okręgowym w Gdańsku.
Zwrot pieniędzy
Zasądzenie na rzecz klientów kwot sięgających 159 339,33 zł, utrzymane przez Sąd Apelacyjny w Gdańsku.
Wstrzymane raty
Postanowienia wstrzymujące spłatę rat na czas procesu w sprawach przeciwko Santander, Raiffeisen i BPH.
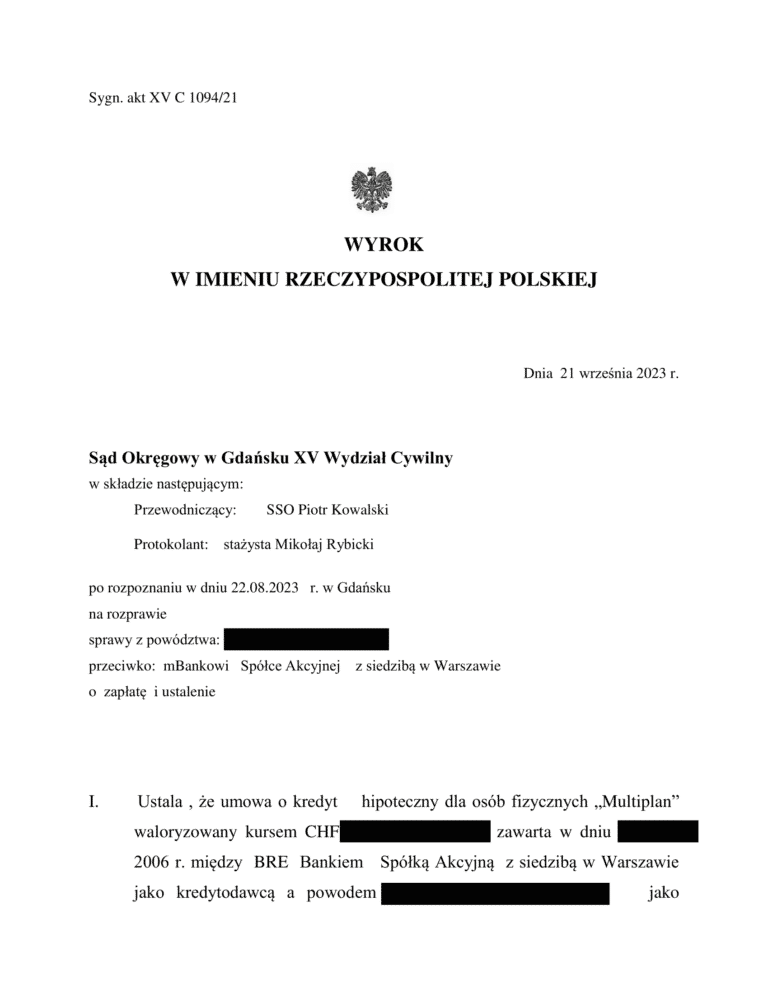
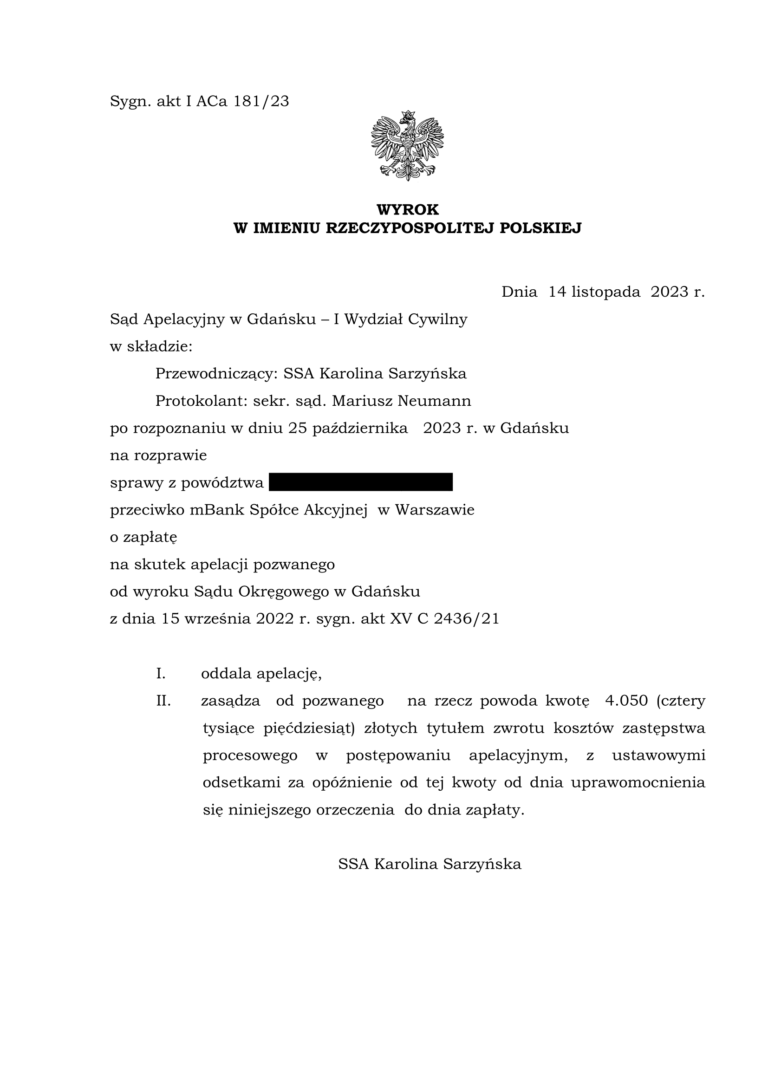
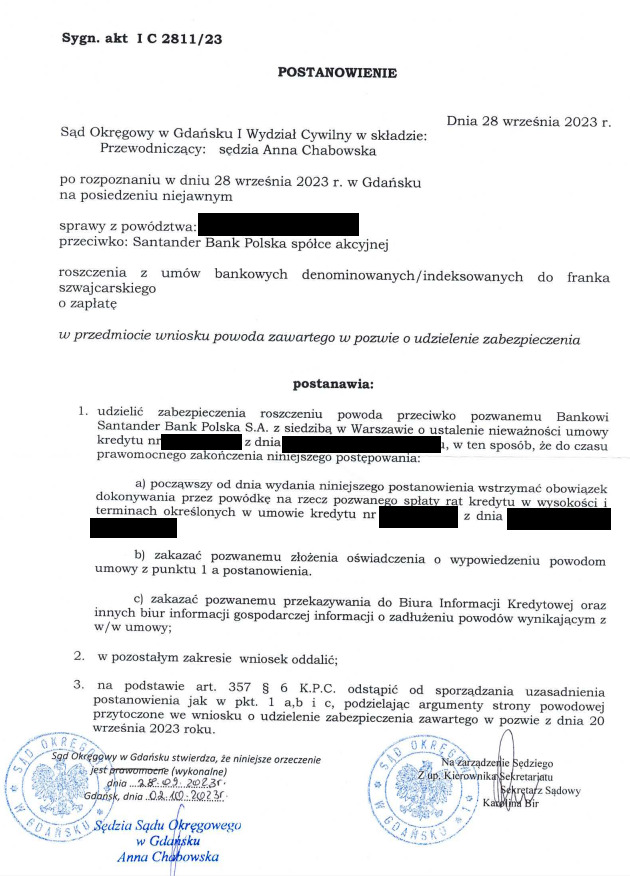
Skutecznie reprezentujemy klientów w sprawach przeciwko bankom: o WIBOR, kredyty frankowe i zabezpieczenie rat.
Co mówią klienci, którym pomogliśmy w sporach z bankami
4,9 na 5 z 189 opinii w Google. Klienci piszą o zaangażowaniu, jasnym kontakcie i sprawach zakończonych sukcesem.
Ugoda z bankiem: kredyt "frankowy". Szybki i konkretny kontakt, a wszystkie kwestie dotyczące ugody kredytu frankowego zostały mi rzetelnie i jasno wyjaśnione. Otrzymałam wyczerpującą odpowiedź. Pełen profesjonalizm i bardzo dobre podejście do klienta. Bardzo polecam kancelarię Maciej Wieczorkowski.
Serdecznie polecam tę kancelarię. Dzięki profesjonalnemu podejściu i ogromnemu zaangażowaniu zostałam skutecznie przeprowadzona przez cały proces dotyczący kredytu frankowego. Kancelaria reprezentowała mnie podczas dwóch rozpraw, a na każdym etapie mogłam liczyć na fachową pomoc i bardzo dobry kontakt. Pełen profesjonalizm i poczucie, że moja sprawa jest w dobrych rękach.
Zdecydowanie polecam Kancelarię mecenasa Macieja Wieczorkowskiego każdemu, kto potrzebuje fachowej pomocy w sprawach kredytów frankowych. Moje doświadczenie z Kancelarią było wyjątkowo pozytywne. Mecenas Wieczorkowski wykazał się dużym zaangażowaniem i rzetelnością a przede wszystkim kreatywnością i skutecznością w rozwiazaniu powierzonej sprawy przeciwko Getin Bank/Syndyk. Komunikacja z Kancelarią była bardzo sprawna, otrzymywałem konkretne i wyczerpujące odpowiedzi na moje pytania i wątpliwości i co należy podkreślic kontakt był w każdej formie (osobistej, telefonicznej czy mailowej). Bardzo dziekuję za profesjonalne poprowadzenie sprawy zakończonej wygraną.
Pełen profesjonalizm! Mecenas Maciej Wieczorkowski wykonał kawał dobrej roboty!! Moja sprawa frankowa została zakończona sukcesem ! Z czystym sumieniem polecam kancelarię Macieja Wieczorkowskiego. 💪💪
Z pełnym przekonaniem rekomenduję Kancelarię Macieja Wieczorkowskiego, która prowadziła moją sprawę dotyczącą kredytu we frankach szwajcarskich. Od pierwszego kontaktu spotkałam się z pełnym profesjonalizmem, indywidualnym podejściem i rzetelnym wsparciem na każdym etapie postępowania. Efekt końcowy przeszedł moje oczekiwania, sprawa zakończyła się pełnym sukcesem. Dziękuję Panu Mecenasowi Maciejowi Wieczorkowskiemu za zaangażowanie i skuteczność. Zdecydowanie polecam każdemu kto poszukuje fachowej i kompleksowej pomocy prawnej w sprawach kredytów frankowych.
Podziękowania dla Pana Mecenasa Macieja Wieczorkowskiego za profesjonalne przygotowanie i prowadzenie sprawy dotyczącej kredytu w CHF przeciwko bankowi M Bank , oczywiście sprawa wygrana Zdecydowanie polecam współpracę z Kancelarią Adwokacką Maciej Wieczorkowski, kompetencje i zaangażowanie na najwyższym poziomie. Pełen profesjonalizm i opieka na każdym etapie.
Zobacz wszystkie 189 opinii w Google
Wybrane opinie klientów w sprawach przeciwko bankom, z profilu kancelarii w Google, bez edycji. Kancelaria nie weryfikuje autorów opinii.
Wyrok TSUE a pozew WIBOR: co zmienił dla Twojej umowy?
12 lutego 2026 r. Trybunał Sprawiedliwości UE wydał wyrok w sprawie C-471/24, dotyczącej umowy kredytu w PKO BP. Banki ogłosiły, że WIBOR się obronił. To tylko część prawdy.
Trybunał uznał, że sąd nie bada, czy sam wskaźnik WIBOR jest prawidłowo wyznaczany. Potwierdził jednak, że zapisy o oprocentowaniu w umowie z konsumentem podlegają ocenie, a bank musiał przedstawić Ci ryzyko zmiennej stopy jasno i zrozumiale.
Dla Ciebie to dobra wiadomość: spór przesunął się z pytania „czy WIBOR jest legalny” na pytanie „czy bank rzetelnie Cię poinformował”. Odpowiedź jest w Twojej umowie i w dokumentach z dnia jej podpisania, a te potrafimy przeczytać.
Co dzieje się w sądach po wyroku TSUE
- Sąd Okręgowy w Szczecinie, luty 2026 r. (I C 4293/23): unieważnienie umowy kredytu złotówkowego z 2007 r.
- Sąd Okręgowy w Kaliszu, sierpień 2026 r. (I C 1669/23): wyrok wstępny, WIBOR usunięty z dwóch umów z 2018 r.
- Kolejne pytania polskich sądów czekają na odpowiedź TSUE. Śledzimy je i uwzględniamy w każdej analizie.
Oba wyroki są nieprawomocne. Stan prawny na wrzesień 2026 r.
Pełne omówienie: wyrok TSUE WIBOR C-471/24 i co zmienił dla Twojej umowy.
Kto może złożyć pozew o WIBOR?
Pozew może złożyć kredytobiorca, który ma albo miał kredyt złotówkowy oparty o WIBOR i zawarł umowę jako konsument. Najczęściej to kredyt hipoteczny na mieszkanie albo dom, także pożyczka hipoteczna. Nie ma znaczenia, czy masz WIBOR 3M, czy 6M.
Spór z bankiem ma sens, jeśli:
- masz albo miałeś kredyt w złotówkach oparty o WIBOR,
- brałeś go na mieszkanie, dom albo cele prywatne,
- chcesz płacić mniej albo odzyskać nadpłacone pieniądze,
- wolisz decyzję opartą na analizie niż pozew w ciemno.
Kiedy lepiej nie pozywać banku:
- kredyt w całości służył działalności firmy,
- masz kredyt ze stałym oprocentowaniem przez cały okres,
- szukasz obietnicy wygranej w ciemno, bez analizy umowy.
Spłacony kredyt w PLN też można sprawdzić
Spłata kredytu nie zamyka drogi do sądu. Możesz domagać się unieważnienia umowy i zwrotu tego, co zapłaciłeś ponad pożyczony kapitał. Przygotuj umowę i zaświadczenie z banku o spłaconych ratach.
Kredyt a działalność gospodarcza
Masz firmę? To zwykle nie przekreśla sprawy. Liczy się przeznaczenie kredytu. Jeśli służył częściowo firmie, sąd patrzy, czy cel firmowy przeważał (TSUE, C-570/21).
Kredyt hipoteczny wzięty z małżonkiem albo drugą osobą
Masz kredyt z małżonkiem albo byłym małżonkiem? Najprościej pozwać razem, ale nie jest to konieczne. Każdy z Was może pozwać bank sam, także po rozwodzie.
Pozew o WIBOR krok po kroku: od analizy umowy do wyroku
W pozwie o WIBOR od przesłania umowy do wyroku wiesz, co się dzieje, kto działa i kiedy.
Analiza umowy w 48 godzin
Przesyłasz umowę, zdjęcia z telefonu wystarczą. Dostajesz ode mnie ocenę na piśmie: czy są podstawy, jakie ryzyka, czego potrzebujemy. Bezpłatnie.
Decyzja i strategia
Mówię wprost, czy warto iść do sądu. Przedstawiam koszty, model rozliczenia i plan. Decyzja należy do Ciebie.
Pozew i wniosek o zabezpieczenie
Zbieramy dokumenty z banku, piszemy pozew i wniosek o niższą ratę na czas procesu.
Proces przed sądem I i II instancji
Reprezentujemy Cię w sądzie w obu instancjach. Na bieżąco informujemy o każdym etapie.
Czy pozew o WIBOR jest ryzykowny? Ile trwa sprawa?
Każdy proces ma ryzyko. Najważniejsze to koszty przy przegranej: wtedy co do zasady zwracasz bankowi koszty jego pełnomocnika. Dlatego nie namawiamy do pozwu bez analizy i mówimy wprost, gdy oceniamy szanse nisko. Dzięki temu idziesz do sądu tylko wtedy, gdy to ma sens.
Ile trwa sprawa? Zależy od sądu i od tego, czy bank się odwoła. Realny harmonogram przedstawię po analizie. Zabezpieczenie sprawia, że czas procesu mniej Cię kosztuje, bo przez ten czas płacisz niższą ratę.
Czy bank może wypowiedzieć umowę za pozew? Sam pozew nie jest podstawą do wypowiedzenia umowy. Jeśli sąd udzieli zabezpieczenia, może też wprost zakazać bankowi wypowiedzenia.
Ile kosztuje pozew o WIBOR?
- Analiza umowy: 0 zł.
- Opłata sądowa od pozwu: najwyżej 1 000 zł.
- Biegły: w naszych sprawach nie wnioskujemy o opinię biegłego, więc nie płacisz zaliczki na biegłego.
- Wynagrodzenie kancelarii, dwa modele do wyboru: stałe wynagrodzenie bez udziału w wyniku albo niższe wynagrodzenie na start i udział w tym, co odzyskasz.
Koszt pozwu o WIBOR zależy od Twojej umowy, dlatego konkretną kwotę podaję po analizie. Wszystkie koszty poznasz, zanim cokolwiek podpiszesz.
Scenariusze z kwotami, także na wypadek przegranej, znajdziesz we wpisie czy warto pozwać bank o WIBOR.
Bank proponuje nowy wskaźnik zamiast WIBOR? Nie podpisuj aneksu bez konsultacji
Banki wysyłają klientom aneksy, które zamieniają WIBOR na nowy wskaźnik, najczęściej POLSTR. Od 1 stycznia 2027 r. KNF oczekuje, że banki nie będą zawierać nowych umów z WIBOR (zamiast niego POLSTR albo stała stopa), a WIBOR stopniowo znika: WIBOR O/N przestaje być publikowany 1 października 2026 r., a WIBOR 3M i 6M ma być publikowany do końca 2036 r.
Aneks to zmiana Twojej umowy. Może wpłynąć na Twoją sytuację w sporze z bankiem. Nie podpisuj niczego bez kontaktu z adwokatem.
Co zrobić, gdy dostaniesz aneks
- Nie podpisuj go od razu, nawet jeśli bank wyznacza termin.
- Sprawdź, ile czasu bank daje Ci na decyzję. Projekt ustawy przewiduje 2 miesiące i zakaz wypowiedzenia umowy za odmowę, ale to wciąż projekt.
- Prześlij aneks razem z umową. Powiem Ci, co zmienia i czy ma znaczenie dla pozwu.
Więcej przeczytasz we wpisie aneks WIBOR i POLSTR: czy podpisać.
Pytania o pozew WIBOR
Czy analiza umowy naprawdę nic nie kosztuje?
Tak. Przesyłasz umowę, w ciągu 48 godzin dostajesz ocenę na piśmie. Nic nie podpisujesz i do niczego się nie zobowiązujesz.
Czy jest pozew zbiorowy o WIBOR?
Prawo przewiduje postępowanie grupowe, ale w pozwie indywidualnym sąd bada Twoją konkretną umowę, możesz wnioskować o zabezpieczenie raty dla siebie i sam decydujesz o ugodzie. Prowadzimy sprawy indywidualne. Po analizie umowy powiemy Ci, która droga ma sens w Twojej sytuacji.
Czy wygram z bankiem?
Nie obiecuję wyniku, bo decyduje sąd. Po analizie powiem Ci jednak wprost, jak oceniam Twoje szanse i czy warto iść do sądu. Jeśli uznam, że nie warto, też to usłyszysz.
Ile kosztuje prowadzenie sprawy?
Sama analiza jest bezpłatna. Za prowadzenie sprawy wybierasz jeden z dwóch modeli: stałe wynagrodzenie albo niższe wynagrodzenie na start i udział w tym, co odzyskasz. Konkretną kwotę podaję po analizie, bo zależy od Twojej umowy. Opłata sądowa od pozwu to najwyżej 1 000 zł.
Jakie dokumenty przygotować?
Na start wystarczy umowa kredytu, choćby zdjęcia z telefonu. Jeśli masz, dołącz aneksy, regulamin, harmonogram spłat i formularz informacyjny otrzymany przed podpisaniem umowy. Resztę pomożemy zdobyć z banku.
Czy w trakcie procesu muszę płacić raty?
Dopóki sąd nie udzieli zabezpieczenia, płacisz raty jak dotąd. Jeśli udzieli, płacisz ratę w wysokości wskazanej w postanowieniu, zwykle wyraźnie niższej.
Czy pozew trafi do BIK?
Nie. BIK zbiera informacje o spłacie kredytu, a nie o sprawach w sądzie. Informacja o zaległości pojawiłaby się tylko wtedy, gdybyś przestał płacić raty na własną rękę. Dlatego raty obniżamy przez zabezpieczenie, a nie przez wstrzymanie spłat.
Czy bank może wypowiedzieć mi umowę za pozew?
Sam pozew nie jest podstawą do wypowiedzenia umowy. Dopóki płacisz zgodnie z umową albo z postanowieniem o zabezpieczeniu, wywiązujesz się z umowy. Sąd może też wprost zakazać bankowi wypowiedzenia.
Spłaciłem kredyt. Czy mogę coś odzyskać?
Tak. Spłata nie zamyka drogi do sądu. Możesz domagać się unieważnienia umowy i zwrotu tego, co zapłaciłeś ponad pożyczony kapitał, czyli odsetek i prowizji.
Mam firmę. Czy jestem konsumentem?
Sama firma nie przekreśla sprawy. Liczy się przeznaczenie kredytu. Jeśli kredyt służył częściowo firmie, sąd patrzy, czy cel firmowy przeważał (TSUE, wyrok z 8 czerwca 2023 r., C-570/21). Sprawdzę to w Twojej umowie.
Bank przysłał aneks zmieniający WIBOR. Podpisać?
Nie podpisuj niczego bez kontaktu z adwokatem. Aneks zmienia Twoją umowę i może mieć znaczenie w sporze z bankiem. Prześlij go razem z umową, powiem Ci, co zmienia.
Mieszkam daleko od Gdyni. Czy to problem?
Nie. Prowadzimy sprawy w całej Polsce. Dokumenty przesyłasz online, rozmawiamy telefonicznie albo przez wideo. Na rozprawy jeździmy my.
Ile trwa sprawa o WIBOR?
Zależy od sądu i od tego, czy bank się odwoła. Realny harmonogram dla Twojej sprawy przedstawię po analizie. Dzięki zabezpieczeniu czas procesu mniej Cię kosztuje, bo przez ten czas płacisz niższą ratę.
Prześlij umowę do bezpłatnej analizy
W 48 godzin dowiesz się, ile możesz zyskać i czy warto iść do sądu. Bez zobowiązań.
Prześlij umowę przez formularz Prześlij na WhatsApp +48 605 622 598