Stan prawny na 1 listopada 2026 r.
Czy warto pozwać bank o WIBOR, zależy od daty Twojej umowy, od tego, co bank pokazał Ci przed podpisem, i od rachunku kosztów, a nie od nagłówków w mediach. To pytanie stało się pilne w lutym 2026 r., kiedy zapadł wyrok TSUE w sprawie C-471/24. Na forach padają dwie skrajne odpowiedzi: „banki wygrywają wszystko” i „każdy odzyska pieniądze”. Obie są nieprawdziwe.
Prowadzimy pozew WIBOR dla kredytobiorców z całej Polski i każdą sprawę zaczynam od tego samego: od umowy. Kiedy pozew ma sens? Kiedy lepiej odpuścić? Ile w złotówkach kosztuje proces i przegrana? I czy czekać na kolejne wyroki Trybunału, czy działać teraz?
Czy warto pozwać bank o WIBOR? Trzy warunki, które sprawdzam
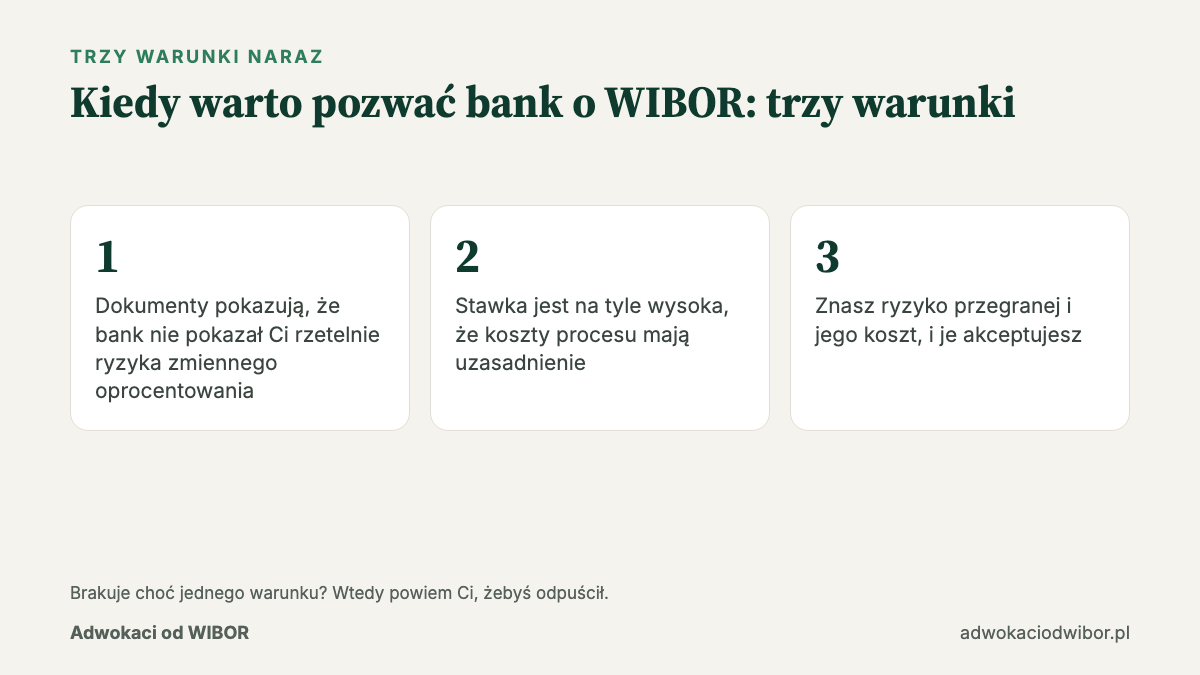
Pozwać bank o WIBOR warto wtedy, gdy spełnione są trzy warunki naraz: w Twoich dokumentach widać, że bank nie pokazał Ci rzetelnie ryzyka zmiennego oprocentowania, stawka jest na tyle wysoka, że koszty procesu mają uzasadnienie, a ryzyko przegranej znasz i akceptujesz. Brakuje choć jednego z nich? Wtedy powiem Ci, żebyś odpuścił. To też jest dobra decyzja.
Pierwszy warunek sprawdzam w dokumentach sprzed podpisania umowy: formularzu informacyjnym, symulacjach, oświadczeniu o ryzyku. Drugi jest zwykłym rachunkiem, opartym na saldzie, okresie do końca spłaty i wartości sporu. Trzeci zależy od Ciebie. Dla jednej osoby 10 000 zł kosztów przy przegranej to trudny, ale znośny wydatek, a dla innej poważny kłopot, i tej oceny nikt za Ciebie nie zrobi.
Czemu przy pierwszym warunku tak ważna jest też data? Bo Trybunał uzależnił część swoich tez od tego, czy wskaźnik można było uznać za zgodny z unijnym rozporządzeniem o wskaźnikach referencyjnych (BMR) w chwili zawarcia umowy. Umowa z 2008 r., z 2019 r. i z 2021 r. to z punktu widzenia argumentów trzy różne sytuacje.
Złotówkowicze w sądzie w 2026 roku: co zmienił wyrok TSUE?
Złotówkowicze po wyroku TSUE z 12 lutego 2026 r. mają inny spór niż rok wcześniej: klauzula z WIBOR nadal podlega kontroli sądu, ale zarzuty oparte na samej budowie wskaźnika w umowach objętych BMR zostały mocno ograniczone. Trybunał orzekł w sprawie C-471/24 trzy rzeczy. Po pierwsze, taki zapis nie jest wyłączony spod dyrektywy 93/13. Po drugie, wymóg przejrzystości nie nakłada na bank szczególnych obowiązków informacyjnych co do metodologii wskaźnika, a spełnienie obowiązków z dyrektywy 2014/17 może świadczyć o przejrzystości. Po trzecie, brak informacji o danych wejściowych i o udziale banku w panelu oraz same te cechy nie mogą nadawać zapisowi nieuczciwego charakteru, o ile wskaźnik można było uznać za zgodny z BMR w chwili zawarcia umowy.
Czytaj: argument, że WIBOR jest „ustawiany przez banki”, przy umowie objętej BMR praktycznie nie wystarczy. Liczy się to, co bank pokazał Ci przed podpisaniem umowy i czy mogłeś na tej podstawie ocenić skutki dla swojej raty. Trybunał dodał przy tym, że sam brak przejrzystości nie przesądza jeszcze o nieuczciwości zapisu. To otwiera drugi etap oceny, a nie kończy sprawę.
Po wyroku Trybunału orzecznictwo jest niejednolite: zapadają zarówno oddalenia powództw, jak i wyroki korzystne dla kredytobiorców. Sąd Najwyższy 25 lutego 2026 r. (II CSKP 556/24) oddalił skargę kasacyjną przy kredycie z 2010 r., co jest korzystne dla banków i dotyczy umowy sprzed BMR. Sąd Okręgowy w Suwałkach (I C 1046/25, data według bazy SAOS: 1 czerwca 2026 r.) przy umowie z 2015 r. uznał umowę za nieważną, a Sąd Okręgowy w Kaliszu 13 sierpnia 2026 r. (I C 1669/23), według relacji pełnomocnika, w wyroku wstępnym uznał WIBOR za bezskuteczny w dwóch umowach z 2018 r., zostawiając marżę. Oba traktuję jako nieprawomocne. Wyrok Sądu Okręgowego w Szczecinie z 16 lutego 2026 r. (I C 4293/23) nie jest takim przykładem: nieważność wynikła tam z aneksu przewalutowującego kredyt na franki, a o klauzuli z WIBOR sąd wypowiedział się tylko marginalnie.
Banki i ZBP podają, że prawomocne wyroki zapadają na ich korzyść, strona konsumencka te dane kwestionuje, a niezależnego rejestru nie ma. Wniosek jest prosty: to nie jest sprawa, którą wygrywa się z automatu. Co z tego wynika dla Ciebie? Wyrok z innej sprawy, nawet korzystny, nie zastąpi dowodów w Twojej umowie, a wyrok niekorzystny nie przekreśla sprawy z inną datą i innym zestawem dokumentów. Zanim przeczytasz kolejny nagłówek o „przełomie”, sprawdź, jakiej umowy dotyczył i czy jest prawomocny.
O jaką stawkę toczy się spór z bankiem o kredyt złotówkowy?
Spór z bankiem o kredyt złotówkowy toczy się o różnicę między ratą z WIBOR a ratą liczoną od samej marży albo o rozliczenie całej umowy, a ta stawka zależy głównie od salda i poziomu WIBOR. Przykład (losowe założenia, nie z konkretnej sprawy): kredyt 400 000 zł na 25 lat, 300 rat równych, marża banku 2%, WIBOR 7%, dla uproszczenia liczone od całej kwoty i całego okresu.
| Wariant | Oprocentowanie | Rata miesięczna |
|---|---|---|
| Umowa z WIBOR | 9,00% | ok. 3 357 zł |
| Umowa bez WIBOR, sama marża | 2,00% | ok. 1 695 zł |
| Różnica | ok. 1 661 zł miesięcznie |
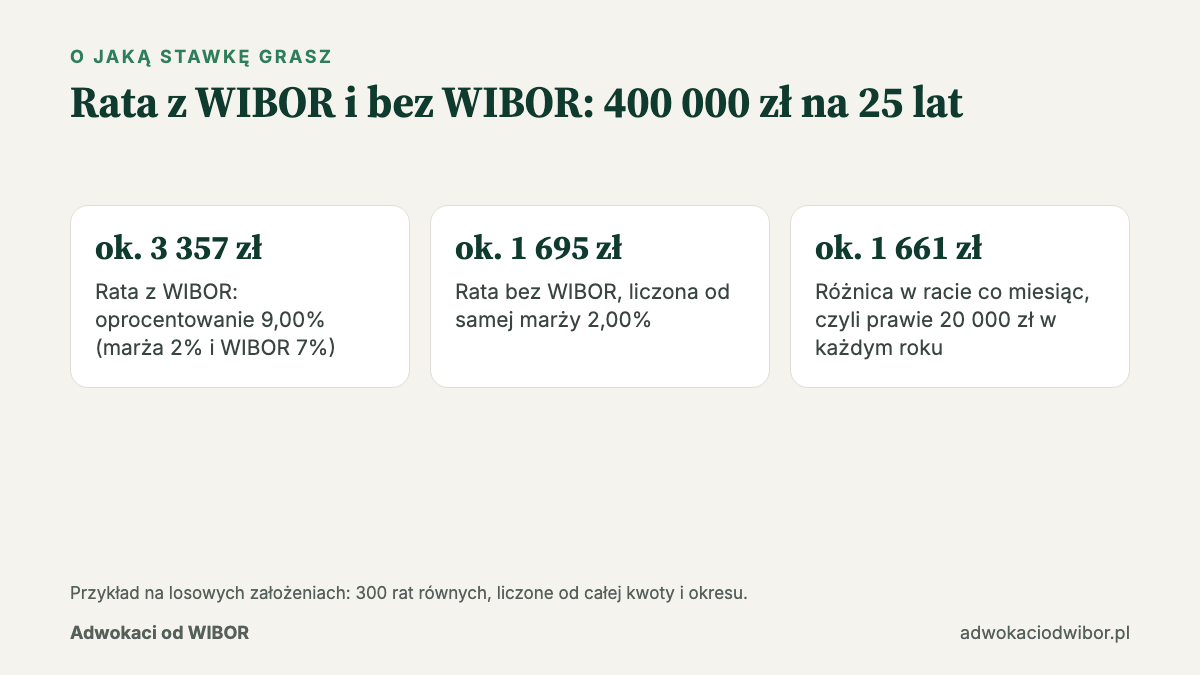
Przy takich założeniach każdy rok z WIBOR na tym poziomie to prawie 20 000 zł różnicy w ratach. Twoja liczba będzie inna, bo zależy od salda, okresu i tego, jak zmieniał się WIBOR, a przy WIBOR 3% różnica byłaby znacznie mniejsza. Dokładne wyliczenie robimy na Twoim harmonogramie spłat.
W pozwie możesz żądać unieważnienia kredytu albo odwiborowania umowy. Nieważność to ustalenie, że umowa nie istnieje, z rozliczeniem wpłat i wypłaconego kapitału. Usunięcie WIBOR to ustalenie, że zapis o wskaźniku Cię nie wiąże, a umowa trwa dalej z samą marżą. Często jedno żądanie stawia się jako główne, a drugie jako ewentualne.
| Pytanie | Nieważność umowy | Usunięcie WIBOR (marża zostaje) |
|---|---|---|
| Przykład z 2026 r. | SO Suwałki, I C 1046/25 | SO Kalisz, I C 1669/23 |
| Co z umową | Upada w całości | Trwa dalej |
| Co z ratami na przyszłość | Nie ma rat, rozliczenie z kapitału | Rata liczona od samej marży |
| Ryzyko po Twojej stronie | Bank żąda zwrotu wypłaconego kapitału | Kredyt nie staje się darmowy |
Trybunał w C-471/24 nie rozstrzygnął, czy umowa może trwać na samej marży, a pytanie o to zadano ponownie w sprawie C-586/25. Dlatego które żądanie postawić jako główne, ustalam po analizie umowy, salda i tego, czy klient udźwignie zwrot kapitału.
Sygnały w umowie kredytowej, że pozew przeciwko bankowi ma sens
Pozew przeciwko bankowi ma sens najczęściej wtedy, gdy w umowie kredytowej i dokumentach sprzed jej podpisania widać, że nie mogłeś realnie ocenić skutków wzrostu oprocentowania dla swojej raty. Pierwszy sygnał to brak formularza albo formularz bez wymaganego scenariusza. Przy umowach od 22 lipca 2017 r. ustawa o kredycie hipotecznym wymaga, aby przy zmiennej stopie bez górnego limitu formularz pokazywał poziom rat przy najwyższej stopie z ostatnich 20 lat.
Drugi sygnał to symulacja przy niewielkiej zmianie zamiast przy wyraźnym wzroście. Rekomendacja S KNF w obecnym brzmieniu rekomenduje porównanie kosztów między innymi przy wzroście oprocentowania o 400 punktów bazowych. To dobre praktyki, a nie ustawa, a wcześniejsze wersje brzmiały inaczej, więc przy starej umowie sprawdzam brzmienie z dnia podpisania. Trzeci sygnał to oświadczenie o ryzyku, które nic konkretnego nie mówi, albo brak informacji, że oprocentowanie nie ma górnej granicy.
Czwarty sygnał to gotowy wzór umowy bez możliwości negocjowania zapisów. To bank musi udowodnić, że zapis był uzgodniony indywidualnie (art. 385¹ § 4 k.c.). Sam wzorzec niczego jednak nie przesądza, bo jest tylko warunkiem wejścia do oceny. Piąty sygnał to opis WIBOR podany przez bank, który okazuje się nieprawidłowy: Trybunał wymaga, aby dodatkowe informacje przekazane przez kredytodawcę były zgodne z informacjami administratora (pkt 103 wyroku).
Szósty sygnał to data umowy. Przy umowach sprzed 2018 r. tezy z sentencji opartej na BMR nie pasują wprost, a pytania o takie umowy czekają na odpowiedź w C-586/25 i C-630/25. Sąd Okręgowy w Kaliszu, według relacji pełnomocnika, oparł się na tym, że umowy zawarto przed 16 grudnia 2020 r., kiedy KNF wydała zezwolenie GPW Benchmark. To jedno, nieprawomocne rozstrzygnięcie, którego pisemnych motywów nie znam. Uczciwie mówiąc: sam wyrok TSUE dotyczył umowy z 2019 r., a Sąd Najwyższy oddalił skargę przy umowie z 2010 r., więc data daje argument, a nie wygraną.
Siódmy sygnał jest czysto finansowy: wysoka kwota i długi okres. Im więcej zostało do spłaty, tym większe znaczenie ma każdy punkt procentowy.
Kto może złożyć pozew o WIBOR: konsument, spłacony kredyt, współkredytobiorca?
Pozew o WIBOR oparty na niedozwolonych postanowieniach może złożyć konsument, także po spłacie kredytu i bez udziału współkredytobiorcy. Ochrona z dyrektywy 93/13 i art. 385¹ k.c. dotyczy konsumentów. Gdy kredyt częściowo służył firmie, TSUE w wyroku z 8 czerwca 2023 r. (C-570/21) przyjął, że osoba zawierająca umowę wspólnie z innym kredytobiorcą pozostaje konsumentem, jeżeli cel gospodarczy jest tak ograniczony, że nie jest dominujący w ogólnym kontekście umowy. Sąd bierze pod uwagę okoliczności ilościowe i jakościowe, na przykład podział wykorzystania kapitału.
Spłata kredytu sama w sobie nie zamyka drogi do sądu, ale trzeba sprawdzić przedawnienie. Według art. 118 Kodeksu cywilnego termin wynosi co do zasady sześć lat, a jego koniec przypada na ostatni dzień roku kalendarzowego. Do roszczeń konsumenta powstałych przed 9 lipca 2018 r. i wtedy jeszcze nieprzedawnionych stosuje się dawny termin dziesięcioletni (art. 5 ust. 3 ustawy z 13 kwietnia 2018 r.). W sprawach frankowych Sąd Najwyższy przyjął (uchwała 7 sędziów z 7 maja 2021 r., III CZP 6/21), że bieg przedawnienia roszczeń konsumenta wiąże się z chwilą, w której świadomie zdecydował o losie umowy. Jak sądy przełożą to na sprawy WIBOR, dopiero się okaże, dlatego przy spłaconym kredycie nie odkładaj analizy.
A co jeżeli drugi kredytobiorca, na przykład były małżonek, nie chce pozywać? Sąd Najwyższy w uchwałach z 19 października 2023 r. (III CZP 12/23) i 26 października 2023 r. (III CZP 156/22) przyjął, że w sprawach o ustalenie nieważności umowy kredytu nie zachodzi współuczestnictwo konieczne wszystkich kredytobiorców. Uchwały zapadły w sprawach kredytów frankowych. Wspólny pozew bywa prostszy, jednak nie jest warunkiem.
Sytuacje, w których lepiej odpuścić spór z bankiem o WIBOR
Spór z bankiem o WIBOR lepiej odpuścić, gdy dokumenty pokazują, że bank przedstawił symulacje przy dużym wzroście stopy i jasno opisał ryzyko, bo wtedy argument z braku informacji jest bardzo słaby. To samo dotyczy sprawy, w której cała argumentacja sprowadza się przy umowie objętej BMR do tezy, że WIBOR ustalają banki. Po wyroku C-471/24 nie zbudujesz na tym pozwu.
Nie rekomenduję też pozwu, gdy do spłaty zostało niewiele, a koszty procesu zjadłyby potencjalną korzyść, gdy kredyt służył głównie działalności gospodarczej oraz gdy przegrana i zwrot kosztów bankowi byłyby dla Ciebie poważnym problemem finansowym. Wolę to powiedzieć na początku niż po dwóch latach procesu.
Trzy przykłady z kredytem hipotecznym w złotówkach pokazują sposób myślenia. Są wymyślone na potrzeby wpisu, na losowych założeniach, i nie opisują spraw kancelarii.
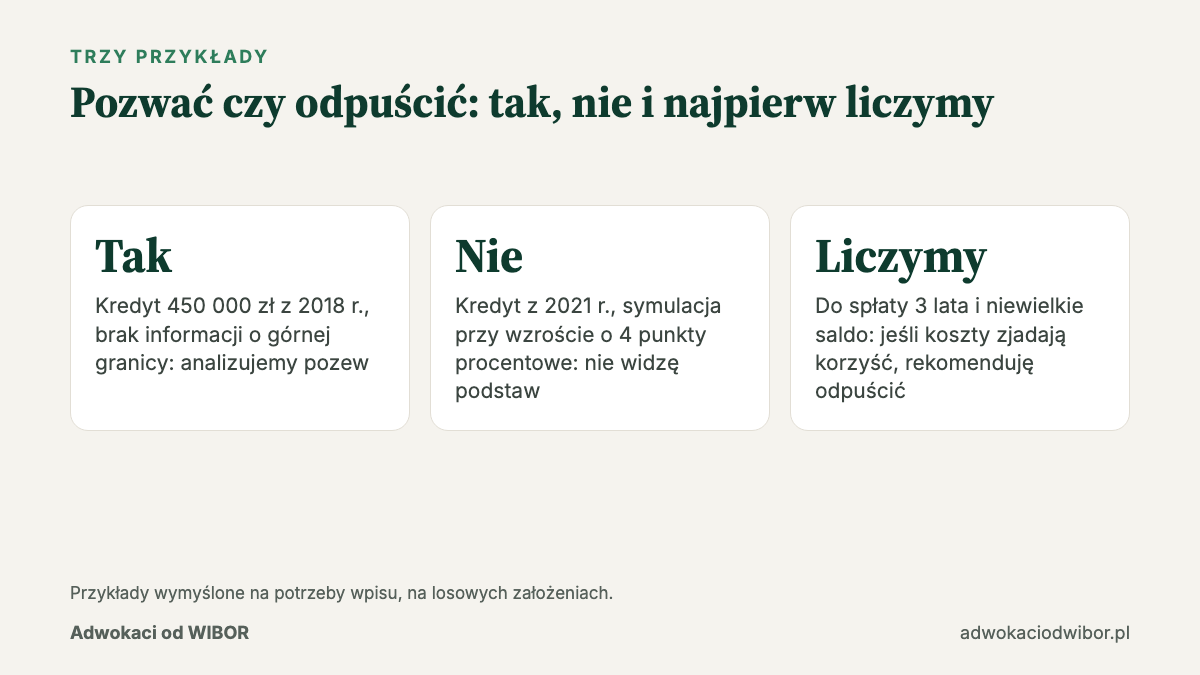
Przykład pierwszy to kredyt 450 000 zł z 2018 r., do spłaty ponad 20 lat. W dokumentach jest tylko rata przy ówczesnym WIBOR i przy niewielkim wzroście, bez informacji o braku górnej granicy oprocentowania, a umowa to gotowy wzór banku. Tu analizujemy pozew razem z wnioskiem o zabezpieczenie, a data pozwala rozważyć także argument z Kalisza, ze świadomością, że to jedno nieprawomocne rozstrzygnięcie.
Przykład drugi to kredyt z 2021 r. Formularz pokazuje ratę przy najwyższym oprocentowaniu z 20 lat, jest oświadczenie o ryzyku i symulacja przy wzroście o 4 punkty procentowe, a jedynym argumentem klienta jest to, że „WIBOR ustalają banki”. Nie widzę tu podstaw i mówię to wprost.
Przykład trzeci to 3 lata do końca spłaty i niewielkie saldo. Braki w dokumentach są, ale korzyść jest ograniczona, a koszty i ryzyko przegranej pozostają. Tu decyduje rachunek: jeśli koszty zjadają korzyść, rekomenduję odpuścić.
Nie wiesz, do której grupy należysz? Prześlij umowę, a w 48 godzin powiem Ci, czy widzę podstawy do pozwu. Analiza jest bezpłatna. Telefon: +48 605 622 598, WhatsApp pod tym samym numerem.
Ile kosztuje pozew o WIBOR i co ryzykujesz, gdy przegrasz?
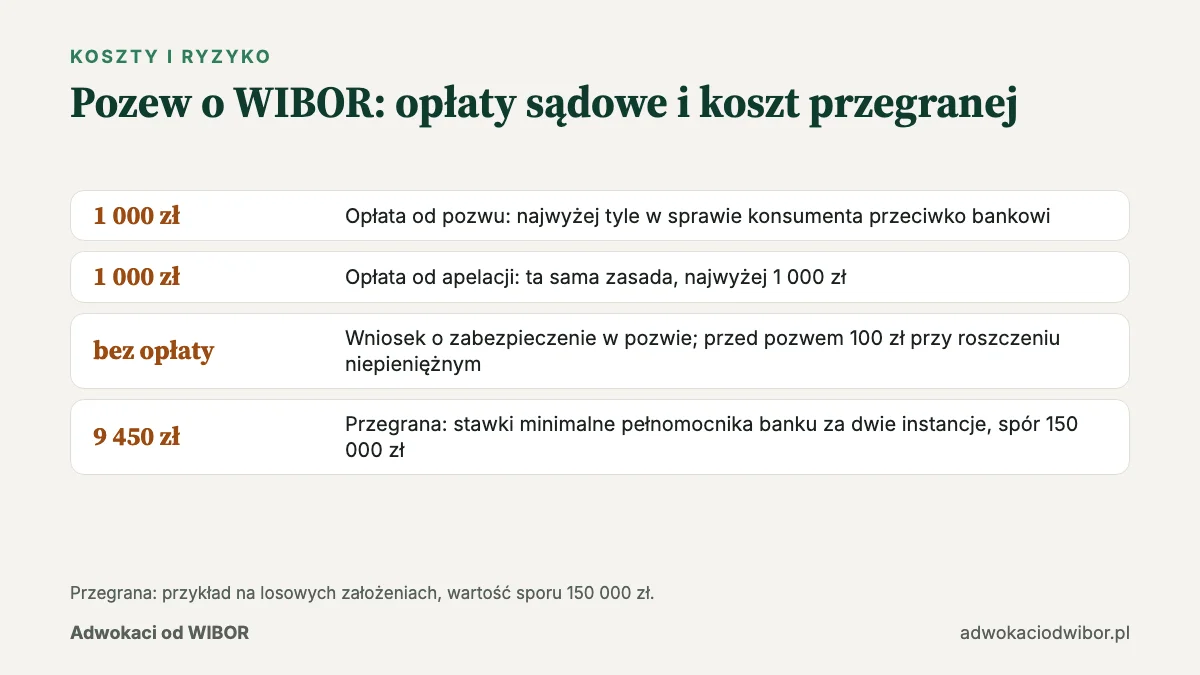
Pozew o WIBOR kosztuje 1 000 zł opłaty sądowej przy wartości sporu ponad 20 000 zł, do tego dochodzi wynagrodzenie kancelarii i ryzyko zwrotu kosztów bankowi przy przegranej. Art. 13a ustawy o kosztach sądowych w sprawach cywilnych przewiduje dla konsumenta w sprawach o roszczenia z czynności bankowych opłatę stałą 1 000 zł, także przy wartości przedmiotu zaskarżenia, więc tyle samo płacisz od apelacji. Przy wartości do 20 000 zł opłata jest niższa.
| Koszt | Ile i od czego zależy |
|---|---|
| Opłata od pozwu | 1 000 zł przy wartości sporu ponad 20 000 zł (art. 13a), przy niższej wartości mniej |
| Opłata od apelacji | Ta sama zasada, bo art. 13a obejmuje też wartość przedmiotu zaskarżenia |
| Wniosek o zabezpieczenie | W pozwie: bez opłaty (art. 95 ust. 1 pkt 1). Przed pozwem: 100 zł przy roszczeniu niepieniężnym (art. 68), a przy pieniężnym czwarta część opłaty od pozwu (art. 69) |
| Wynagrodzenie kancelarii | Stałe albo niższe na start z udziałem w tym, co uzyskasz od banku. Kwoty podajemy po analizie umowy |
| Ryzyko przegranej | Przegrywający co do zasady zwraca przeciwnikowi koszty procesu, w tym pełnomocnika |
W naszych sprawach nie wnioskujemy o opinię biegłego, bo spór dotyczy przede wszystkim tego, jakie informacje przekazał Ci bank. Nie mogę jednak wykluczyć, że o taki dowód wniesie bank albo że sąd uzna go za potrzebny.
Przegrana oznacza co do zasady zwrot kosztów procesu, w tym kosztów pełnomocnika banku. Przykład (losowe założenia): wartość sporu 150 000 zł, bank reprezentuje adwokat, ten sam w obu instancjach. Stawka minimalna za I instancję wynosi 5 400 zł (§ 2 pkt 6 rozporządzenia w sprawie opłat za czynności adwokackie), a za apelację przed sądem apelacyjnym 75% tej stawki, czyli 4 050 zł (§ 10 ust. 1 pkt 2). Razem 9 450 zł.
Przy wartości sporu ponad 200 000 zł do 2 000 000 zł stawka za I instancję wynosi 10 800 zł. Uwaga: jeżeli w apelacji pojawi się inny pełnomocnik, stawka rośnie do 100%, a sąd może w uzasadnionych przypadkach przyznać więcej niż minimum. Do tego dochodzą ewentualne odsetki i opłaty skarbowe od pełnomocnictwa. Ryzyko przegranej to więc kwota rzędu kilku do kilkunastu tysięcy złotych plus koszty Twojego własnego pełnomocnika, a nie „cały kredyt”.
Co jeżeli wygrasz? Strona przegrywająca zwraca co do zasady koszty procesu (art. 98 k.p.c.), więc wtedy to bank płaci Twoją opłatę i koszty pełnomocnika według stawek z rozporządzenia, które nie muszą pokrywać umówionego wynagrodzenia. Przy częściowej wygranej sąd koszty stosunkowo rozdziela albo znosi (art. 100 k.p.c.). Dlatego żądanie główne i ewentualne ma też wymiar finansowy, a wysokość żądania ustalam tak, by nie przepłacić za zawyżoną wartość sporu.
Pozew przeciwko bankowi możesz złożyć w sądzie właściwym dla swojego miejsca zamieszkania. Pozwala na to art. 37² § 1 k.p.c. przy roszczeniach z czynności bankowych oraz art. 458¹⁴ § 4 k.p.c. w sprawach konsumentów. Gdy wartość sporu przekracza 100 000 zł, sprawę rozpoznaje sąd okręgowy (art. 17 pkt 4 k.p.c.). Posiedzenie może odbyć się zdalnie, jeżeli zarządzi to przewodniczący (art. 151 § 2 k.p.c.), ale to decyzja sądu.
Bezpłatna analiza umowy
Sprawdzę, czy w Twojej sprawie warto pozwać bank o WIBOR
Prześlij umowę kredytu. Czyta ją adwokat albo radca prawny, a w ciągu 48 godzin odpowiadamy, czy w Twojej sprawie warto działać i co możesz zyskać. Bez opłat i bez zobowiązań.
Ile trwa pozew przeciwko bankowi i czy rata spadnie w trakcie procesu?
Pozew przeciwko bankowi trwa tyle, ile pozwala obciążenie danego sądu i czy bank wniesie apelację, dlatego nie podam jednej liczby, a realny horyzont omawiam dopiero po analizie. Dodatkowy czynnik to sprawy czekające w Trybunale: sąd może uznać, że chce poczekać na odpowiedź, co wydłuża postępowanie. Jak każde rozwiązanie, również i to ma swoje minusy. Przede wszystkim: czas.
Niższą ratę kredytu na czas procesu możesz uzyskać tylko wtedy, gdy sąd udzieli zabezpieczenia. Musisz uprawdopodobnić roszczenie i interes prawny w udzieleniu zabezpieczenia (art. 730¹ § 1 k.p.c.). Przy roszczeniach niepieniężnych sąd może unormować prawa i obowiązki stron na czas postępowania (art. 755 § 1 pkt 1 k.p.c.). Wniosek można złożyć razem z pozwem albo przed nim. Jeśli przed, sąd wyznacza termin na wniesienie pozwu, nie dłuższy niż dwa tygodnie, pod rygorem upadku zabezpieczenia (art. 733 § 1 k.p.c.).
Zabezpieczenie może oznaczać ratę liczoną bez WIBOR do czasu wyroku. Przykład z naszej praktyki to postanowienie Sądu Rejonowego w Wejherowie z 27 kwietnia 2023 r. (I Co 52/23): spadek raty z 3 500 zł do 1 000 zł miesięcznie, liczonej od samej marży 2,19%. Postanowienie zapadło przed wyrokiem TSUE, a dziś uprawdopodobnienie roszczenia wymaga pokazania czegoś więcej niż zastrzeżeń do wskaźnika. Każda umowa wymaga osobnej oceny, zabezpieczenie jest tymczasowe, a bank może je zaskarżyć.
Musisz też wiedzieć, co się dzieje po przegranej ze zmniejszoną ratą. Zabezpieczenie nie umarza różnicy, a po przegranej bank może mieć roszczenie o naprawienie szkody wyrządzonej wykonaniem zabezpieczenia (art. 746 § 1 k.p.c.). Sprawdzam to z klientem, zanim złożymy wniosek.
Czy przed pozwem o WIBOR muszę złożyć w banku reklamację?
Przed pozwem o WIBOR nie musisz składać w banku reklamacji, ale pozew musi zawierać informację, czy strony próbowały mediacji albo innego pozasądowego rozwiązania sporu, a jeśli nie, wyjaśnienie dlaczego (art. 187 § 1 pkt 3 k.p.c.). Dlatego przed pozwem wysyłamy do banku wezwanie.
Ma to też wymiar kosztowy. Jeżeli przedsiębiorca przed wytoczeniem powództwa zaniechał próby dobrowolnego rozwiązania sporu, uchylił się od niej albo uczestniczył w niej w złej wierze i przez to przyczynił się do zbędnego wytoczenia powództwa lub wadliwego określenia przedmiotu sprawy, sąd może obciążyć go kosztami niezależnie od wyniku sprawy (art. 458¹⁶ k.p.c.). To możliwość, a nie reguła, i nie zastępuje ona oceny szans.
Bank w odpowiedzi na pozew musi powołać wszystkie twierdzenia i dowody, a spóźnione podlegają pominięciu, chyba że uprawdopodobni, iż wcześniej nie mógł ich powołać (art. 458¹⁵ k.p.c.). Czytaj: bank wykłada karty na początku, co przy sporze o dokumenty ma znaczenie.
Czy warto pozwać bank o WIBOR teraz, czy lepiej poczekać na TSUE?
Pozwać bank o WIBOR teraz czy czekać, zależy przede wszystkim od tego, czy Twoja umowa zależy od pytań, na które Trybunał jeszcze nie odpowiedział. Tak jest przy umowach sprzed 2018 r. i przy pytaniu o skutek, czyli o umowę na samej marży albo nieważność. W sprawach C-586/25 (Sąd Okręgowy Warszawa-Praga w Warszawie) i C-630/25 (Sąd Okręgowy w Warszawie) wnioski opublikowano w Dzienniku Urzędowym UE 26 stycznia 2026 r. Na 1 listopada 2026 r. w bazie publikacji UE nie widzę w nich opinii rzecznika ani wyroku, więc terminu nie znam, a wyniku nie da się przewidzieć.
Czekanie ma swój koszt, którego nie widać od razu. Przez ten czas płacisz ratę z WIBOR, a przy spłaconym kredycie biegnie czas na dochodzenie roszczeń. Odpowiedź Trybunału może też być niekorzystna. Przy umowie zawartej w okresie objętym BMR, z dobrym kompletem dokumentów banku, czekanie zwykle niczego nie poprawi, a przy umowie z brakami w informacji też nie ma na co czekać, bo ten zarzut pozostaje otwarty już dziś.
Bank przysłał Ci aneks POLSTR? Jeśli rozważasz pozew, nie podpisuj go bez konsultacji, bo oświadczenia w aneksie mogą mieć znaczenie w sądzie. Wyjaśniam to we wpisie aneks WIBOR: czy podpisać.
Jakie dokumenty przygotować do bezpłatnej analizy umowy kredytu?
Do bezpłatnej analizy umowy kredytu wystarczy to, co masz pod ręką, a im pełniejszy komplet, tym pewniejsza odpowiedź. Część dokumentów można uzyskać od banku, a jeśli ich nie wyda, w pozwie można wnieść, by sąd polecił bankowi dostarczyć dokument będący w jego posiadaniu (art. 187 § 2 pkt 3 k.p.c.).
- umowa kredytu z załącznikami i regulaminem, bo to tam są zapisy o oprocentowaniu,
- wszystkie aneksy, także ten z propozycją POLSTR, bo mogły zmienić zasady oprocentowania,
- formularz informacyjny (ESIS) albo inny dokument z ofertą przed podpisaniem, bo pokazuje, co bank przekazał,
- oświadczenie o ryzyku zmiennej stopy procentowej i symulacje raty, jeśli je dostałeś,
- harmonogram spłat i zaświadczenie o wpłaconych kwotach, bo na nich opieram wyliczenie,
- korespondencja z bankiem, reklamacje i odpowiedzi.
Pozew o WIBOR krok po kroku: od umowy do prawomocnego wyroku
Pozew o WIBOR krok po kroku wygląda u nas w każdej sprawie tak samo, a pierwsze trzy kroki nie wymagają od Ciebie żadnej decyzji o procesie.
- Przesyłasz umowę z aneksami, formularzem informacyjnym i harmonogramem, jeśli je masz.
- W 48 godzin dostajesz odpowiedź: widzę podstawy albo ich nie widzę.
- Rozmawiamy o kosztach i ryzyku. Znasz wynagrodzenie kancelarii i scenariusz przegranej, zanim podejmiesz decyzję.
- Wzywamy bank przed pozwem, bo pozew musi zawierać informację o próbie polubownego rozwiązania sporu.
- Przygotowujemy pozew i, jeśli są podstawy, wniosek o zabezpieczenie.
- Bank odpowiada na pozew i musi w odpowiedzi powołać wszystkie twierdzenia i dowody.
- Rozprawa, potem wyrok. Każda strona może złożyć apelację.
- Prowadzimy sprawę do prawomocnego końca, z bieżącą informacją, co się dzieje.
Od analizy zależy, czy w ogóle warto działać, a od rozmowy o kosztach, czy wchodzisz w proces ze świadomością ryzyka. Czy mogę obiecać wynik? Nie. Mogę obiecać, że powiem Ci, co widzę.
Kredyt w PLN i spór z bankiem: błędy, które kosztują najwięcej
Przy kredycie w PLN najwięcej kosztuje wstrzymanie spłat na własną rękę. Przy umowach objętych ustawą o kredycie hipotecznym art. 37 pozwala kredytodawcy wypowiedzieć umowę przy niedotrzymaniu warunków udzielenia kredytu albo utracie zdolności kredytowej, a przy starszych umowach podobnie stanowi art. 75 ust. 1 Prawa bankowego. Pozew do tych przesłanek nie należy, zaległość w ratach tak.
Drugi błąd to pozew oparty wyłącznie na argumencie o metodologii WIBOR przy umowie objętej BMR. Po wyroku C-471/24 to bardzo słaba podstawa. Trzeci to podpisanie aneksu przed decyzją o pozwie, a czwarty to brak planu na przegraną: scenariusz kosztów omawiamy przed pozwem, nie po wyroku. Piąty to odkładanie analizy przy spłaconym kredycie, bo terminy przedawnienia biegną, nawet jeśli moment ich startu w sprawach WIBOR nie jest jeszcze przesądzony.
Na marginesie: pozew nie jest też pretekstem do wypowiedzenia ani zdarzeniem, które samo w sobie psuje historię spłaty. Historię psują zaległości, dlatego raty płać do czasu ewentualnego postanowienia sądu.
Czy warto pozwać bank o WIBOR: jak mogę Ci pomóc?
Czy warto pozwać bank o WIBOR w Twojej sprawie, mogę Ci powiedzieć po przeczytaniu dokumentów, a najrozsądniejszy pierwszy krok nie wymaga żadnej decyzji o pozwie. Czytam umowę pod kątem tego, co po wyroku TSUE ma znaczenie w sądzie: formularz informacyjny i symulacje raty, oświadczenie o ryzyku, datę umowy i to, czy była gotowym wzorem banku, aneksy oraz harmonogram spłat.
W 48 godzin mówię Ci wprost, co widzę. Jeśli podstaw nie ma, kończymy na tej rozmowie. Jeśli są, dostajesz liczby: wartość sporu, opłaty, scenariusz przegranej i wynagrodzenie kancelarii w jednym z dwóch wariantów. Decyzję podejmujesz na podstawie faktów, a nie obietnic.
Pracujemy z kredytobiorcami z całej Polski, sprawę prowadzimy zdalnie. Jestem skutecznym adwokatem w sporach z bankami, bo każdą sprawę buduję na dokumentach i na aktualnym orzecznictwie. Prześlij umowę, zadzwoń pod +48 605 622 598 albo wyślij zdjęcia umowy na WhatsApp.
Pozew o WIBOR: najczęściej zadawane pytania FAQ
Czy warto pozwać bank o WIBOR w 2026 roku?
Pozwać bank o WIBOR w 2026 roku warto wtedy, gdy dokumenty pokazują braki w informacji o ryzyku, stawka uzasadnia koszty, a Ty znasz i akceptujesz ryzyko przegranej. Sam zarzut, że WIBOR ustalają banki, przy umowie objętej BMR nie wystarczy. Przy umowach sprzed 2018 r. część pytań czeka na odpowiedź Trybunału.
Czy mam gwarancję, że wygram sprawę z bankiem o WIBOR?
Gwarancji wygranej sprawy z bankiem o WIBOR nie masz i nikt uczciwy nie może jej dać, bo linia orzecznicza dopiero się kształtuje. Po analizie powiem Ci, jak oceniam Twoje szanse.
Ile wynosi opłata sądowa od pozwu o WIBOR?
Opłata sądowa od pozwu o WIBOR wynosi 1 000 zł przy wartości sporu ponad 20 000 zł, a przy niższej wartości jest mniejsza. Wynika to z art. 13a ustawy o kosztach sądowych w sprawach cywilnych.
Co się stanie, jeśli przegram sprawę z bankiem o WIBOR?
Jeśli przegrasz sprawę z bankiem o WIBOR, co do zasady zwracasz bankowi koszty procesu, w tym koszty jego pełnomocnika. Przy wartości sporu 150 000 zł stawki minimalne za dwie instancje to 9 450 zł, jeżeli w obu występuje ten sam adwokat. Ten scenariusz omawiamy przed złożeniem pozwu.
Czy mogę złożyć pozew przeciwko bankowi w swoim mieście?
Pozew przeciwko bankowi możesz złożyć w sądzie właściwym dla swojego miejsca zamieszkania, co przy roszczeniach z czynności bankowych przewiduje art. 37² § 1 k.p.c. To, czy będzie to sąd rejonowy, czy okręgowy, zależy od wartości sporu.
Czy bank może wypowiedzieć mi kredyt za to, że go pozwałem?
Bank nie może wypowiedzieć kredytu za to, że go pozwałeś, bo przesłanki to niedotrzymanie warunków udzielenia kredytu albo utrata zdolności kredytowej, a pozew do nich nie należy. Nie wstrzymuj natomiast spłat na własną rękę, tylko przez zabezpieczenie udzielone przez sąd.
Czy pozew przeciwko bankowi trafi do BIK?
Pozew przeciwko bankowi nie jest informacją o spłacie kredytu, a to właśnie spłaty i zaległości są tym, co psuje historię kredytową. Sam pozew nie trafia do BIK. Informacja o zaległości może się tam pojawić dopiero wtedy, gdy przestaniesz płacić raty, nie mając zabezpieczenia udzielonego przez sąd.
Czy mogę pozwać bank sam, bez współkredytobiorcy?
Możesz pozwać bank sam, bez współkredytobiorcy, bo Sąd Najwyższy w uchwałach III CZP 12/23 i III CZP 156/22 przyjął, że w sprawach o ustalenie nieważności umowy kredytu nie zachodzi współuczestnictwo konieczne. Uchwały dotyczyły kredytów frankowych, a wspólny pozew bywa prostszy.
Spłaciłem kredyt złotówkowy. Czy na pozew jest już za późno?
Po spłacie kredytu złotówkowego na pozew niekoniecznie jest za późno, bo spłata nie zamyka drogi do sądu, ale trzeba sprawdzić przedawnienie. Podstawowy termin to sześć lat z końcem roku kalendarzowego, przy roszczeniach konsumenta powstałych przed 9 lipca 2018 r. dziesięć lat, a jego początek w sprawach WIBOR nie jest przesądzony, dlatego analizy nie odkładaj.
Czy analiza umowy kredytu z WIBOR coś kosztuje?
Analiza umowy kredytu z WIBOR nic nie kosztuje, a odpowiedź dostajesz w 48 godzin od otrzymania umowy.