Stan prawny na 27 września 2026 r.
Aneks WIBOR trafia do mnie coraz częściej, zwykle razem z umową kredytu, którą klient przysyła do analizy przed decyzją o sporze z bankiem. Bank przysłał Ci aneks zamieniający WIBOR na POLSTR? Zanim go podpiszesz, przeczytaj ten artykuł. Pismo wygląda urzędowo, bywa w nim termin, a w mediach pojawiają się nagłówki, które straszą utratą prawa do sądu.
Od 2017 r. prowadzę spory z bankami, a dziś razem z zespołem prowadzimy pozew WIBOR dla kredytobiorców z całej Polski. Dlatego każdy aneks WIBOR oceniam zawsze pod dwoma kątami: ile kosztuje i co zmienia w ewentualnej sprawie. W tym artykule wyjaśniam:
- skąd biorą się aneksy i jak wygląda harmonogram reformy,
- czy musisz podpisać aneks WIBOR i co grozi Ci za odmowę,
- co może kryć dokument, który przysłał Ci bank,
- ile w złotówkach kosztuje dodatek do wskaźnika albo wyższa marża,
- jak aneks ma się do sprawy w sądzie i kiedy podpisanie ma sens,
- co zrobić krok po kroku, gdy dostaniesz pismo z banku.
Skąd biorą się aneksy? Nowy wskaźnik zamiast WIBOR w harmonogramie reformy
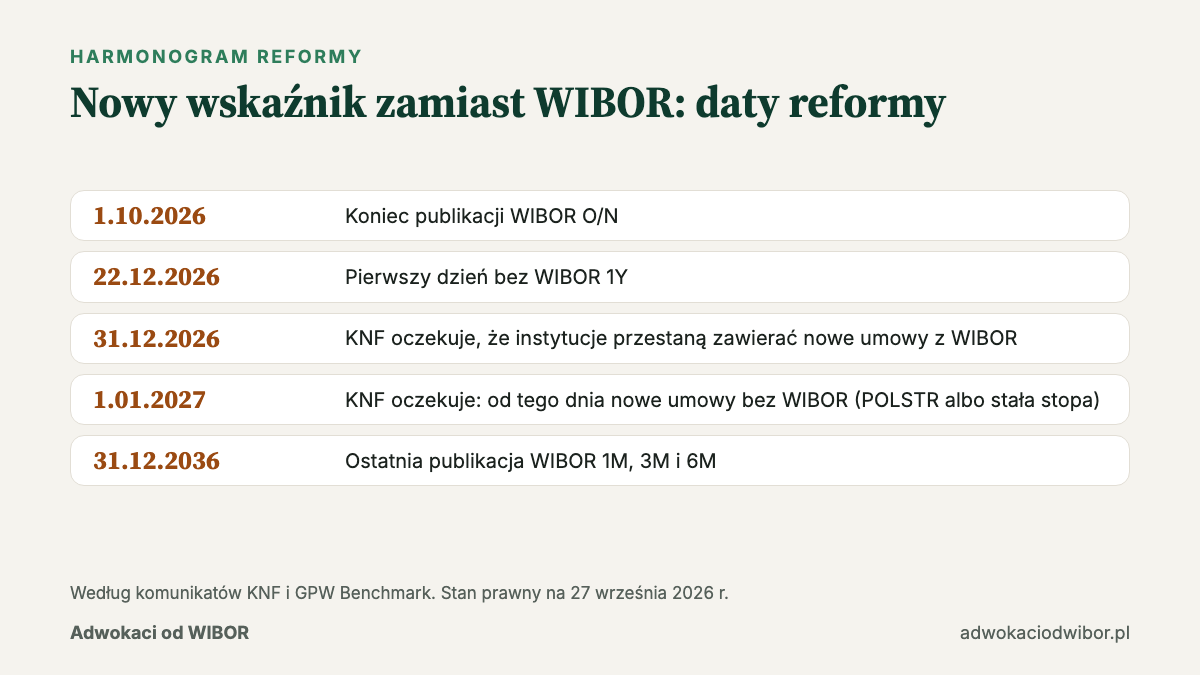
Nowy wskaźnik zamiast WIBOR to POLSTR i właśnie z tej reformy biorą się pisma, które banki wysyłają dziś kredytobiorcom. Według komunikatów KNF i GPW Benchmark harmonogram wygląda tak:
| Data | Co się dzieje |
|---|---|
| 1 października 2026 r. | Koniec publikacji WIBOR O/N (stawka jednodniowa, w kredytach hipotecznych rzadko stosowana). |
| 22 grudnia 2026 r. | Pierwszy dzień bez WIBOR 1Y. |
| 31 grudnia 2026 r. | KNF oczekuje, że do tego dnia instytucje przestaną zawierać nowe umowy z WIBOR. |
| od 1 stycznia 2027 r. | KNF oczekuje, że nowe umowy nie będą już opierać się na WIBOR (POLSTR albo stała stopa). |
| 31 grudnia 2036 r. | Ostatnia publikacja WIBOR 1M, 3M i 6M. |
Co harmonogram reformy oznacza dla Twojego kredytu złotówkowego?
Jeśli Twój kredyt złotówkowy opiera się na WIBOR 3M albo 6M, wskaźnik ma być publikowany jeszcze przez około dziesięć lat. Kalendarz reformy nie zmusza Cię do zmiany dziś. Aneks WIBOR, który dostajesz teraz, to propozycja banku. Z harmonogramu wynikają dla Ciebie trzy rzeczy:
- WIBOR 1M, 3M i 6M ma być publikowany do 31 grudnia 2036 r.
- Od 1 stycznia 2027 r., zgodnie z oczekiwaniem KNF, nowe umowy nie powinny już opierać się na WIBOR (w grę wchodzi POLSTR albo stała stopa).
- Dopóki WIBOR jest publikowany, Twoja umowa bez aneksu działa na dotychczasowych zasadach.
Czy muszę podpisać aneks, który zmienia wskaźnik w kredycie złotówkowym?
Nie. Aneks, który zmienia wskaźnik w kredycie złotówkowym, to propozycja zmiany umowy, a umowa kredytu to porozumienie dwóch stron. Jej zmiana wymaga Twojej zgody. Dopóki WIBOR jest publikowany, umowa bez aneksu działa na dotychczasowych zasadach, a Ty płacisz raty tak jak do tej pory.
Czy bank może wypowiedzieć kredyt, jeśli nie podpiszę aneksu?
Nie z tego powodu. Prawo bankowe (art. 75) pozwala wypowiedzieć kredyt między innymi wtedy, gdy:
- nie dotrzymujesz warunków umowy,
- tracisz zdolność kredytową.
Odmowa podpisania propozycji zmiany umowy do tych przesłanek nie należy. Dopóki płacisz raty zgodnie z umową, wywiązujesz się z niej, nawet jeśli aneks WIBOR zostaje u Ciebie w szufladzie.
Co bank musi Ci przekazać, zanim zmieni umowę kredytu?
Przejrzysty opis zmian i informację o Twoich prawach. Według art. 10 ust. 3 ustawy o kredycie hipotecznym kredytodawca nie później niż 30 dni przed zmianą postanowień umowy przekazuje konsumentowi na trwałym nośniku:
- przejrzysty opis proponowanych zmian, w tym tych, które wymagają zgody konsumenta,
- harmonogram wdrożenia tych zmian,
- informację o możliwości złożenia reklamacji,
- informację o wniosku do Rzecznika Finansowego i drodze sądowej.
W praktyce: jeśli pismo z banku nie wyjaśnia, co dokładnie się zmienia, masz prawo zapytać, zanim cokolwiek podpiszesz. Czy ten przepis obejmuje Twoją umowę, zależy między innymi od daty jej zawarcia. To sprawdzamy przy analizie.
Co przewiduje projekt ustawy o zamianie WIBOR na POLSTR?
Rząd przygotował projekt ustawy o zamianie wskaźnika. W wersji z konsultacji wygląda on tak:
- numer w wykazie prac rządu: UC132,
- konsultacje ruszyły 22 czerwca 2026 r., a przyjęcie przez Radę Ministrów zaplanowano na III kwartał 2026 r.,
- bank składa klientowi ofertę zmiany oprocentowania w ciągu 9 miesięcy od wejścia ustawy w życie (sektor bankowy postuluje 36 miesięcy),
- klient ma 2 miesiące na odpowiedź,
- odmowa albo brak odpowiedzi nie może być powodem wypowiedzenia umowy ani podwyższenia marży.
To wciąż projekt. Jego treść może się zmienić, dlatego nie traktuj tych terminów jako obowiązującego prawa. Aneks WIBOR, który dostajesz dziś, nie wynika z tej ustawy.
Co stanie się z Twoją umową, gdy WIBOR zniknie w 2037 r.?
To zależy od umowy. Według relacji portalu bank.pl wiceminister finansów Jurand Drop wskazywał w sierpniu 2026 r., że projekt nie przewiduje automatycznej zamiany wskaźnika z dniem 1 stycznia 2037 r. Zamiana ma następować wtedy, gdy umowa zawiera zapisy na wypadek zaprzestania publikacji wskaźnika, albo wtedy, gdy strony uzgodnią ją w aneksie.
W praktyce przejrzyj swoją umowę i wcześniejsze aneksy pod kątem zapisów o:
- „wskaźniku zastępczym”,
- „zaprzestaniu opracowywania wskaźnika”.
Jeśli taki zapis jest, zmiana w przyszłości może nastąpić bez nowego podpisu. Jeśli go nie ma, aneks jest dziś główną drogą zmiany wskaźnika. Do 2037 r. zostało jednak ponad dziesięć lat, więc nie musisz decydować pod presją terminu z pisma.
Co może kryć aneks do umowy kredytu hipotecznego przysłany przez bank?
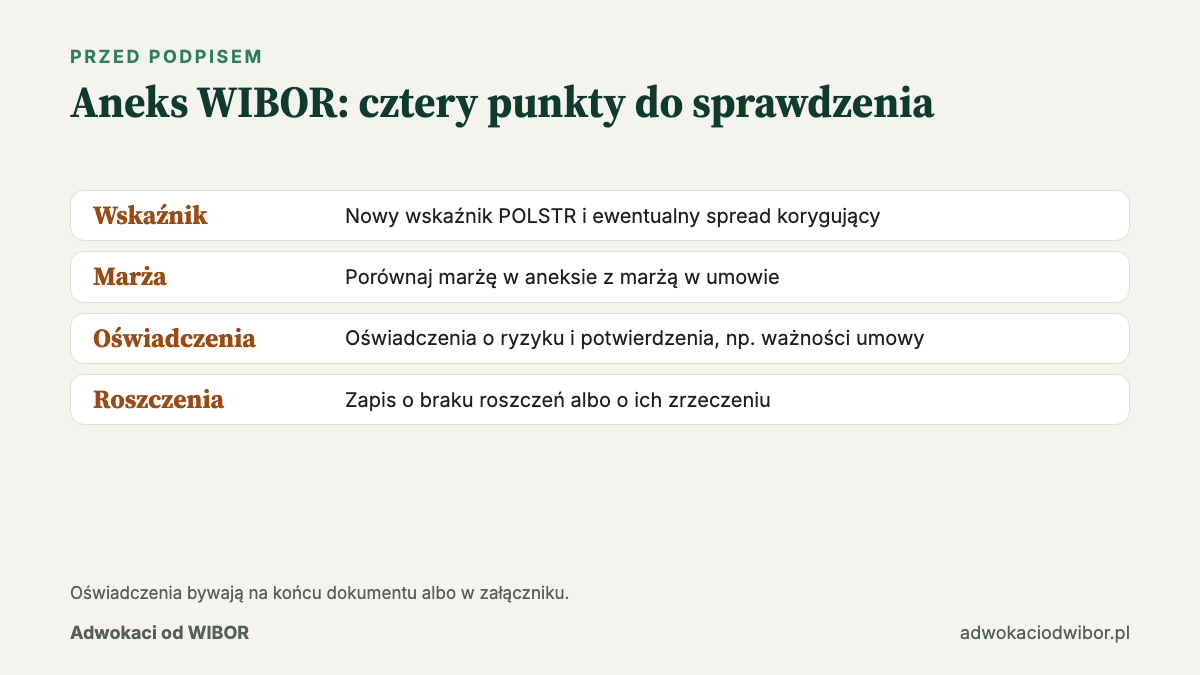
Aneks do umowy kredytu hipotecznego nie zawsze wygląda tak samo. Treść zależy od banku i od momentu, w którym go dostajesz. Przed podpisem sprawdź przede wszystkim cztery elementy:
- nowy wskaźnik i ewentualny spread korygujący,
- marżę banku,
- oświadczenia o ryzyku i potwierdzenia,
- zrzeczenie się roszczeń.
Nowy wskaźnik zamiast WIBOR i spread korygujący w aneksie
Nowy wskaźnik zamiast WIBOR, czyli POLSTR, liczony jest inaczej niż WIBOR i ma inną wartość. Przy zamianie wskaźników może pojawić się tak zwany spread korygujący, czyli dodatek wyrównujący różnicę między nimi. Projekt UC132 w obecnym brzmieniu spreadu nie przewiduje. Narodowy Bank Polski 17 września 2026 r. opowiedział się za tym, by banki mogły go stosować, bo zmiana wskaźnika bez spreadu „nie byłaby neutralna ekonomicznie”.
Ile może wynosić? Według wyliczeń Bloomberga, na które powołuje się portal bank.pl, spread dla WIBOR 3M i 6M wynosi około 0,3 punktu procentowego i jest dodatni. Związek Banków Polskich szacuje, że zamiana bez spreadu kosztowałaby sektor od 7,2 mld zł do 10,5 mld zł, zależnie od metody. To wyjaśnia, dlaczego bankom na spreadzie zależy. Sprawdź więc, czy Twój aneks WIBOR zawiera jakikolwiek dodatek do POLSTR i jak jest liczony.
Marża banku w aneksie w porównaniu z marżą z umowy
Porównaj marżę w aneksie z marżą w umowie. Każda zmiana w górę to wyższa rata przez wszystkie kolejne lata. Jeśli aneks WIBOR nie podaje marży wprost, tylko odsyła do innego dokumentu, poproś bank o wyjaśnienie na piśmie.
Oświadczenia o ryzyku i potwierdzenia ukryte w treści aneksu
To najważniejszy punkt dla osób, które rozważają pozew o WIBOR. W aneksie mogą znaleźć się oświadczenia, że:
- zostałeś poinformowany o ryzyku zmiennej stopy,
- rozumiesz zasady oprocentowania,
- potwierdzasz ważność umowy.
Po wyroku TSUE z 12 lutego 2026 r. (C-471/24) spór o WIBOR toczy się właśnie o to, co bank Ci przekazał. Takie oświadczenie podpisane dziś bank może próbować wykorzystać w sądzie. Oświadczenia bywają na końcu dokumentu albo w załączniku, dlatego czytaj aneks WIBOR do ostatniej strony.
Zrzeczenie się roszczeń wobec banku zapisane w aneksie
Jeśli aneks zawiera zapis, że nie masz wobec banku roszczeń albo że się ich zrzekasz, nie podpisuj go bez konsultacji z adwokatem. Taki zapis dotyczy już nie tylko wskaźnika na przyszłość, ale także Twoich praw z dotychczasowej umowy.
Aneks z mBanku, PKO BP albo Alior Banku: co sprawdzić?
Wiele osób szuka w internecie informacji o aneksie z konkretnego banku, na przykład z mBanku, PKO BP albo Alior Banku. Treść aneksu zależy od banku, ale lista kontrolna jest ta sama bez względu na to, kto przysłał pismo:
- czy zmienia się marża,
- czy do POLSTR dochodzi dodatek i jak jest liczony,
- czy w dokumencie są oświadczenia o ryzyku albo potwierdzenie umowy,
- czy jest zapis o braku roszczeń albo o ich zrzeczeniu,
- co bank pisze o braku odpowiedzi i jaki wyznacza termin.
Dostałeś aneks i nie wiesz, co w nim jest? Prześlij aneks razem z umową. W 48 godzin powiem Ci, co zmienia i czy ma znaczenie dla ewentualnego pozwu. Analiza jest bezpłatna. Telefon: +48 605 622 598, WhatsApp pod tym samym numerem.
Ile kosztuje dodatek do POLSTR albo wyższa marża przez resztę kredytu?
Dodatek do POLSTR albo wyższa marża kosztuje więcej, niż się wydaje. Kilka dziesiątych punktu procentowego w aneksie wygląda niewinnie, ale płacisz je w każdej racie aż do końca kredytu.
Przykład wyliczenia raty kredytu 350 000 zł na 20 lat
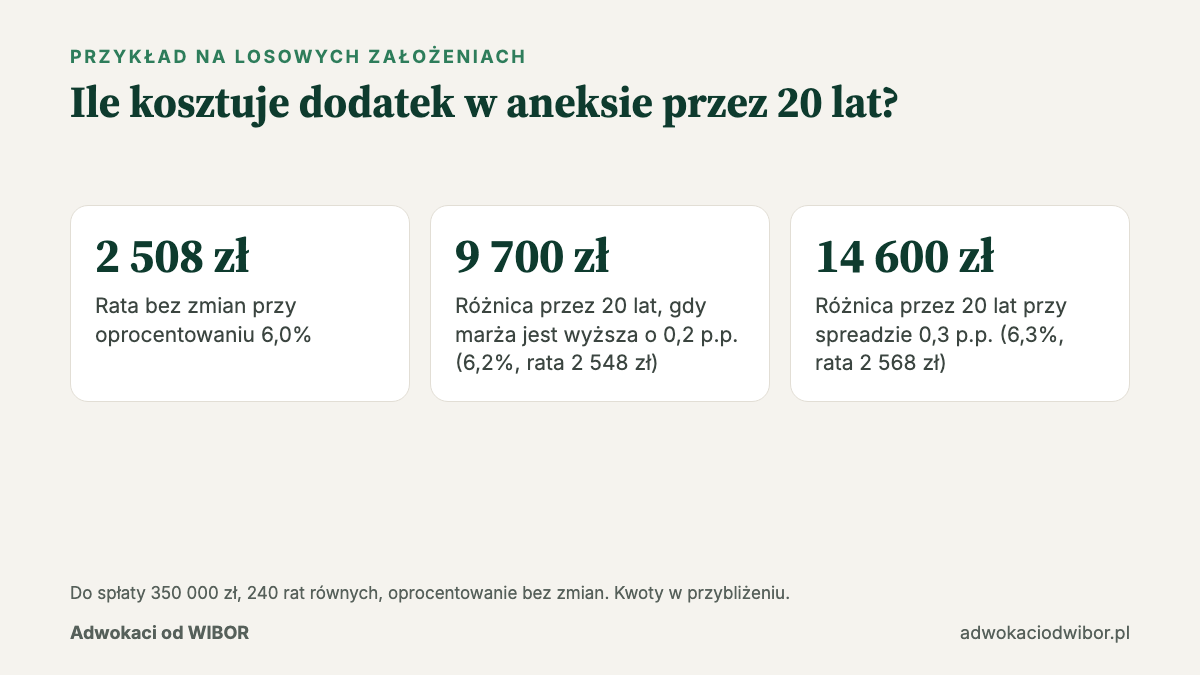
Przykład na losowych założeniach, nie z konkretnej umowy:
- do spłaty zostało 350 000 zł,
- okres spłaty to 20 lat, czyli 240 rat równych,
- oprocentowanie wynosi 6%,
- dla uproszczenia zakładam, że oprocentowanie się nie zmienia.
| Wariant | Oprocentowanie | Rata miesięczna | Różnica przez 20 lat |
|---|---|---|---|
| Bez zmian | 6,0% | ok. 2 508 zł | |
| Marża wyższa o 0,2 p.p. | 6,2% | ok. 2 548 zł | ok. 9 700 zł |
| Spread 0,3 p.p. | 6,3% | ok. 2 568 zł | ok. 14 600 zł |
W praktyce: kilkadziesiąt złotych miesięcznie brzmi niewinnie, ale przez resztę kredytu to kilkanaście tysięcy złotych. Dlatego liczy się każdy dodatek w aneksie.
Jak policzyć koszt aneksu dla własnego kredytu w PLN?
Koszt aneksu dla własnego kredytu w PLN policzysz w pięciu krokach:
- Sprawdź w harmonogramie albo w zaświadczeniu saldo i liczbę rat, które zostały do spłaty.
- Odczytaj marżę z umowy i z aneksu.
- Sprawdź, czy aneks dodaje do POLSTR spread albo inny dodatek.
- Porównaj ratę bez zmian z ratą po zmianie.
- Pomnóż różnicę przez liczbę rat, które zostały do spłaty.
Jeśli zamiast podpisywać aneks rozważasz spór z bankiem, wstępny szacunek tego, ile możesz odzyskać, pokaże kalkulator WIBOR. Dokładne wyliczenie dostajesz po analizie umowy.
Czy aneks WIBOR zamyka drogę do pozwu przeciwko bankowi?
Na pytanie, czy aneks WIBOR zamyka drogę do pozwu przeciwko bankowi, nie da się dziś odpowiedzieć na pewno. Nie ma utrwalonego orzecznictwa, które rozstrzygałoby, jak aneks POLSTR wpływa na spór o zapisy WIBOR w pierwotnej umowie. Nie da się więc uczciwie powiedzieć ani „podpisanie niczego nie zmienia”, ani „podpisanie przekreśla sprawę”.
Wiadomo natomiast, że aneks jest zmianą umowy, a jego treść może mieć znaczenie w sądzie. Dlatego jeśli rozważasz pozew, decyzję o aneksie podejmuj razem z decyzją o pozwie, a nie osobno. Jak ocenić, czy pozew w ogóle ma sens, opisuję we wpisie czy warto pozwać bank o WIBOR.
Jeśli pozwu nie rozważasz, aneks oceniasz przede wszystkim finansowo: marża, ewentualny dodatek do wskaźnika, nowa rata. Przyszłej wartości żadnego wskaźnika nie da się przewidzieć, więc obietnica „z POLSTR zapłacisz mniej” to przewidywanie, a nie fakt.
Dlaczego podpis pod oświadczeniem w aneksie może mieć znaczenie?
Podpis pod oświadczeniem w aneksie może mieć znaczenie z jednego powodu. W sprawach frankowych Sąd Najwyższy przyjął (uchwała 7 sędziów z 7 maja 2021 r., III CZP 6/21), że niedozwolone postanowienie nie wiąże konsumenta od początku, ale konsument może przywrócić jego skuteczność swoją świadomą, wyraźną i wolną zgodą. Czy sąd uzna podpis pod aneksem POLSTR za taką zgodę, nie wiadomo. Właśnie dlatego oświadczeń nie podpisuje się w ciemno.
Jestem już w procesie z bankiem. Co z aneksem?
Nie podpisuj go bez rozmowy ze swoim pełnomocnikiem. W toczącej się sprawie sąd ocenia umowę i dokumenty z dnia jej zawarcia, ale bank może powołać się także na to, co podpisałeś później. Zanim cokolwiek zrobisz:
- przekaż pismo z banku pełnomocnikowi od razu, razem z kopertą, bo termin z pisma może być krótki,
- jeśli masz zabezpieczenie i płacisz ratę od samej marży, sprawdź, czy aneks nie zmienia podstawy, na której liczona jest rata,
- nie podpisuj aneksu w oddziale ani „od ręki”, zanim pełnomocnik go przeczyta.
Czy mogę podpisać aneks i mimo to pozwać bank?
To zależy od treści aneksu. Jeśli aneks zmienia tylko wskaźnik na przyszłość, bez oświadczeń o ryzyku, potwierdzeń i zrzeczeń, spór o okres z WIBOR wciąż jest do oceny. Jeśli zawiera takie oświadczenia, ryzyko rośnie, bo bank może twierdzić, że świadomie zaakceptowałeś zasady oprocentowania. Pewnej odpowiedzi dziś nikt nie ma, dlatego najbezpieczniejsza kolejność to:
- najpierw analiza umowy,
- potem decyzja o pozwie,
- na końcu decyzja o aneksie.
Ile kosztuje pozew przeciwko bankowi, gdy nie podpiszesz aneksu?
Pozew przeciwko bankowi nie musi być drogi. Opłata sądowa od pozwu to najwyżej 1 000 zł. W naszych sprawach nie wnioskujemy o opinię biegłego, więc jej koszt nie dochodzi do rachunku.
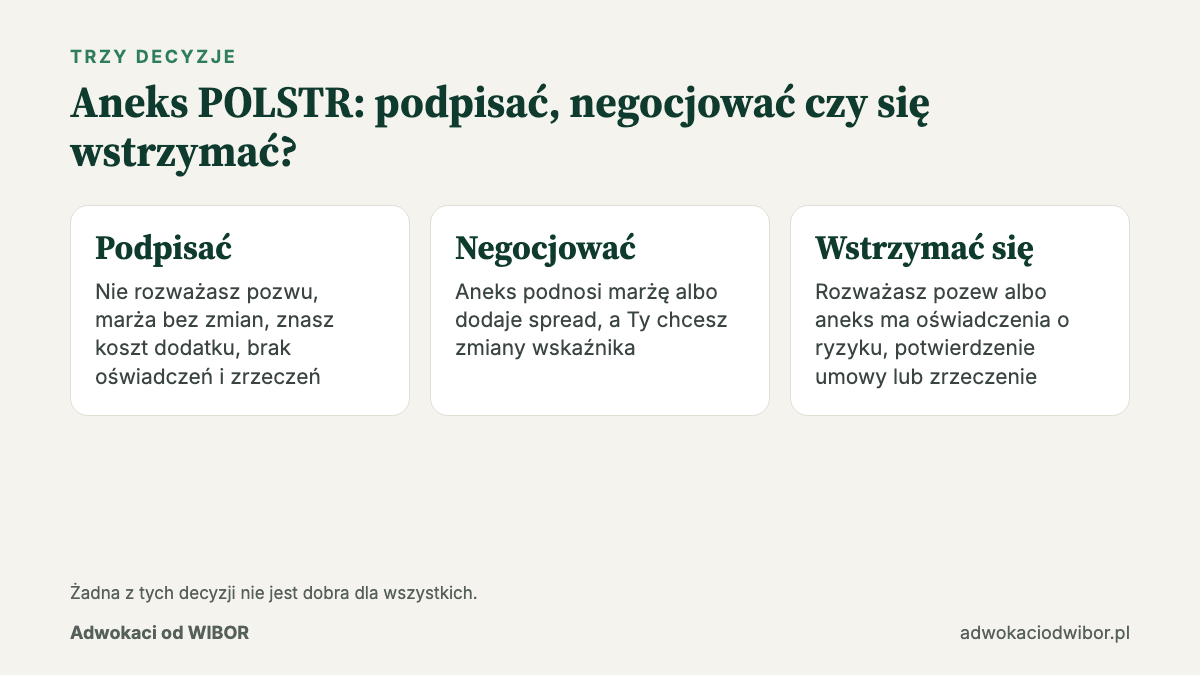
Podpisać aneks POLSTR, negocjować czy się wstrzymać? Porównanie trzech decyzji
Aneks POLSTR możesz podpisać, negocjować albo się wstrzymać. Poniżej porównuję te trzy decyzje. Żadna nie jest dobra dla wszystkich.
| Decyzja | Kiedy ma sens | Na co uważać |
|---|---|---|
| Podpisać | Nie rozważasz pozwu, marża bez zmian, brak dodatku albo znasz jego koszt, brak oświadczeń o ryzyku i zrzeczeń | Zachowaj kopię aneksu i pisma banku |
| Negocjować | Aneks podnosi marżę albo dodaje spread, a Ty chcesz zmiany wskaźnika | Każdą zmianę treści potwierdź na piśmie |
| Wstrzymać się | Rozważasz pozew albo aneks zawiera oświadczenia o ryzyku, potwierdzenie umowy lub zrzeczenie roszczeń | Sprawdź, co bank pisze o braku odpowiedzi |
Kiedy podpisanie aneksu do umowy kredytu jest rozsądne?
Tak, bywa. Podpisanie może być po prostu spokojnym domknięciem tematu, jeśli spełnione są wszystkie te warunki:
- analiza umowy nie daje podstaw do sporu,
- aneks nie podnosi marży,
- aneks nie zawiera oświadczeń o ryzyku ani zrzeczenia roszczeń,
- dodatek do POLSTR znasz i akceptujesz.
Mówię to wprost, bo nie każdy aneks jest pułapką i nie każda umowa nadaje się do sądu.
Kiedy lepiej wstrzymać się z podpisem pod aneksem?
Wstrzymaj się z podpisem pod aneksem, gdy:
- rozważasz pozew i nie masz jeszcze analizy umowy,
- aneks zawiera oświadczenia o ryzyku albo potwierdzenie umowy,
- aneks zawiera zrzeczenie się roszczeń,
- jesteś już w procesie z bankiem i nie rozmawiałeś z pełnomocnikiem.
O co zapytać bank, gdy chcesz negocjować treść aneksu?
Negocjowanie treści aneksu zaczyna się od pytań na piśmie. Zapytaj bank:
- jaka będzie wysokość raty po zmianie,
- czy zmienia się marża,
- czy do POLSTR dochodzi jakikolwiek dodatek i jak jest liczony.
Każdą zmianę treści, którą bank zaakceptuje, potwierdź na piśmie.
Bezpłatna analiza umowy
Zanim podpiszesz aneks, sprawdzę Twoją umowę z WIBOR
Prześlij umowę kredytu. Czytam ją osobiście i w ciągu 48 godzin odpowiadam, czy w Twojej sprawie warto działać i co możesz zyskać. Bez opłat i bez zobowiązań.
Jak odpowiedzieć bankowi na propozycję zmiany umowy kredytu złotówkowego?
Na propozycję zmiany umowy kredytu złotówkowego masz trzy uczciwe możliwości. Wybór zależy od tego, czy rozważasz pozew i czy rozumiesz, co aneks zmienia.
- Nie odpowiadać. Co do zasady umowa działa dalej na dotychczasowych zasadach. Zanim wybierzesz tę drogę, przeczytaj, co bank pisze o braku odpowiedzi, i zachowaj pismo razem z kopertą albo potwierdzeniem doręczenia.
- Poprosić o wyjaśnienia na piśmie. Zapytaj o wysokość raty po zmianie, o marżę, o każdy dodatek do POLSTR i o sposób jego liczenia. Pismo z odpowiedzią banku przyda się przy każdej decyzji, także w sądzie.
- Złożyć reklamację. Jeśli uważasz, że bank wprowadza Cię w błąd albo naciska terminem, możesz złożyć reklamację, a gdy bank jej nie uwzględni, zwrócić się do Rzecznika Finansowego. O tej możliwości bank ma Cię poinformować przy zmianie umowy (art. 10 ust. 3 ustawy o kredycie hipotecznym).
Jak wysłać odpowiedź do banku, żeby mieć dowód?
Odpowiedź do banku wysyłaj tak, żeby mieć dowód. Rozmowa telefoniczna z infolinią nie zostawia śladu, który pomoże Ci później. Wybierz jedną z dróg:
- bankowość elektroniczną z potwierdzeniem wysłania,
- list polecony.
Zachowaj kopię odpowiedzi i potwierdzenie jej wysłania razem z pismem banku.
Jakie dokumenty przygotować, zanim ocenisz aneks do umowy kredytu hipotecznego?
Aneks do umowy kredytu hipotecznego czytany osobno mówi niewiele. Zestaw go z tymi dokumentami:
- umowa kredytu z regulaminem, na który się powołuje,
- wszystkie wcześniejsze aneksy, bo mogły już zmienić zasady oprocentowania,
- pismo przewodnie banku z terminem i opisem skutków braku odpowiedzi,
- aktualny harmonogram spłat albo zaświadczenie o saldzie,
- formularz informacyjny (ESIS) i oświadczenie o ryzyku z dnia podpisania umowy, jeśli je masz.
Dwa ostatnie dokumenty są ważne zwłaszcza wtedy, gdy rozważasz pozew. Po wyroku TSUE to one pokazują, co bank przekazał Ci na starcie, a aneks nie powinien tego obrazu zmienić bez Twojej świadomej decyzji. Więcej o tym, co ten wyrok zmienił, piszę we wpisie o wyroku TSUE WIBOR C-471/24.
Najczęstsze błędy przy aneksie zmieniającym wskaźnik referencyjny w kredycie
Przy aneksie zmieniającym wskaźnik referencyjny w kredycie najczęściej widzę te same błędy:
- Podpisanie w oddziale „od ręki”. Pracownik banku nie jest Twoim doradcą w sporze z bankiem.
- Czytanie tylko pierwszej strony. Oświadczenia i zrzeczenia bywają na końcu dokumentu albo w załączniku.
- Porównanie tylko dzisiejszej raty. Liczy się rata przez resztę kredytu, z marżą i dodatkiem.
- Wyrzucenie pisma z banku. Termin, opis zmian i informacja o braku odpowiedzi mogą być potrzebne później.
- Podpisanie aneksu, a potem pytanie o pozew. Kolejność powinna być odwrotna.
Co zrobić, gdy dostaniesz aneks WIBOR? Plan krok po kroku
Gdy dostaniesz aneks WIBOR, działaj w tej kolejności:
- Nie podpisuj od razu, nawet jeśli bank wyznacza termin. Sprawdź, do kiedy oferta jest ważna i co bank pisze o braku odpowiedzi.
- Porównaj marżę w aneksie z marżą w umowie.
- Sprawdź, czy jest spread korygujący albo inny dodatek do POLSTR, i policz, ile kosztuje przez resztę kredytu.
- Wyszukaj oświadczenia: o ryzyku, o potwierdzeniu umowy, o braku roszczeń.
- Poproś bank o wyjaśnienia na piśmie, jeśli opis zmian jest niejasny.
- Zbierz dokumenty: umowę, wcześniejsze aneksy, formularz informacyjny (ESIS), jeśli go masz.
- Prześlij aneks razem z umową. Sprawdzimy, co aneks zmienia i czy ma znaczenie dla ewentualnego pozwu.
Zabezpieczenie raty na czas procesu, gdy umowa daje podstawy
Zabezpieczenie raty na czas procesu to narzędzie, które warto znać, jeśli w Twojej umowie są podstawy do sporu. Takie postanowienie oznacza spadek raty z 3 500 zł do 1 000 zł miesięcznie na czas procesu, liczonej od samej marży 2,19%. Wydał je Sąd Rejonowy w Wejherowie 27 kwietnia 2023 r. (I Co 52/23) w sprawie, w której składaliśmy wniosek. Zabezpieczenie jest tymczasowe, a każda umowa wymaga osobnej oceny. Postanowienie znajdziesz w zakładce wyroki i postanowienia.
Masz termin na odpowiedź bankowi? Prześlij aneks i umowę, a zdążymy przed nim. Telefon: +48 605 622 598, zdjęcia dokumentów możesz wysłać na WhatsApp.
Aneks WIBOR: jak mogę Ci pomóc przed podpisem i w sporze?
Aneks WIBOR czytam zawsze razem z umową, bo tylko wtedy widać, co naprawdę zmienia. Sprawdzam:
- marżę w aneksie i w umowie,
- dodatek do wskaźnika i sposób jego liczenia,
- oświadczenia o ryzyku i potwierdzenia umowy,
- zapisy o roszczeniach,
- koszt aneksu przez resztę kredytu.
Jeśli rozważasz pozew, oceniam, czy Twoja umowa daje do niego podstawy i jak aneks może wpłynąć na sprawę. W 48 godzin dostajesz jasną odpowiedź: podpisać, negocjować albo wstrzymać się do decyzji o pozwie. Analiza jest bezpłatna.
Pracujemy z kredytobiorcami z całej Polski, zdalnie. Jeśli zastanawiasz się nad sądem, przeczytaj też, czy warto pozwać bank o WIBOR, a jeśli chcesz wiedzieć, dlaczego oświadczenia o ryzyku są dziś tak ważne, zajrzyj do wpisu o wyroku TSUE WIBOR C-471/24.
Prześlij aneks i umowę, zadzwoń pod +48 605 622 598 albo wyślij zdjęcia dokumentów na WhatsApp.
Aneks WIBOR i POLSTR: najczęściej zadawane pytania FAQ
Poniżej krótkie odpowiedzi na pytania o aneks WIBOR, które słyszę najczęściej. Każda zaczyna się od rozstrzygnięcia.
Czy muszę podpisać aneks zmieniający WIBOR na POLSTR?
Nie. Zmiana umowy wymaga Twojej zgody. Dopóki WIBOR jest publikowany, umowa bez aneksu działa na dotychczasowych zasadach.
Czy bank może mnie ukarać za niepodpisanie aneksu?
Nie. Sama odmowa nie jest naruszeniem umowy ani przesłanką wypowiedzenia kredytu z Prawa bankowego. Dopóki płacisz raty zgodnie z umową, wywiązujesz się z niej.
Do kiedy będzie publikowany WIBOR 3M i 6M?
Według harmonogramu KNF i GPW Benchmark do 31 grudnia 2036 r. Wcześniej, 1 października 2026 r., kończy się publikacja WIBOR O/N.
Czy POLSTR będzie niższy niż WIBOR w kolejnych latach?
Tego nie wie nikt na lata do przodu. Oba wskaźniki zależą od sytuacji na rynku i od decyzji o stopach procentowych. Znaczenie ma też to, czy aneks dodaje do POLSTR spread korygujący.
Co to jest spread korygujący w aneksie do kredytu?
To dodatek do nowego wskaźnika, który ma wyrównać różnicę między WIBOR a POLSTR. Według wyliczeń Bloomberga cytowanych przez bank.pl wynosi dziś około 0,3 punktu procentowego dla WIBOR 3M i 6M.
Czy podpisanie aneksu odbiera mi prawo do pozwu o WIBOR?
Na dziś nie da się tego przesądzić, bo nie ma utrwalonego orzecznictwa. Dlatego jeśli rozważasz pozew, najpierw pokaż aneks WIBOR adwokatowi.
Co się stanie, jeśli nie odpowiem bankowi na aneks?
Co do zasady umowa działa dalej na dotychczasowych zasadach. Przeczytaj jednak, co bank pisze w piśmie o braku odpowiedzi, i zachowaj kopię.
Czy ustawa o POLSTR już obowiązuje we wrześniu 2026 r.?
Nie. Na koniec września 2026 r. to projekt (UC132), którego przyjęcie przez rząd zaplanowano na III kwartał 2026 r. Jego treść może się jeszcze zmienić.
Mam WIBOR 3M, a znajomy 6M. Czy to ma znaczenie?
Dla samej decyzji nie, bo oba mają być publikowane do końca 2036 r. Rodzaj WIBOR wpływa na wyliczenia, na przykład na to, jak zmieni się rata po zamianie.
Ile kosztuje sprawdzenie aneksu do umowy kredytu hipotecznego?
Nic. Analiza aneksu razem z umową jest bezpłatna, a odpowiedź dostajesz w 48 godzin.