Stan prawny na 27 września 2026 r.
Od lutego najczęstsze pytanie, jakie słyszę od kredytobiorców, brzmi: co wyrok TSUE WIBOR zmienił w mojej umowie? 12 lutego 2026 r. Trybunał Sprawiedliwości UE rozstrzygnął sprawę C-471/24. Tego samego dnia banki ogłosiły, że WIBOR się obronił. Część kancelarii ogłosiła, że droga do sądu stoi otworem. Obie strony mają część racji i obie mówią tylko o swojej części.
Na co dzień analizuję umowy kredytów złotówkowych i prowadzę pozew WIBOR od pierwszego pisma do wyroku. Dlatego czytam wyrok TSUE WIBOR tak, jak czyta go sąd, a nie jak dział marketingu banku. W tym artykule wyjaśniam:
- czego dotyczyła sprawa C-471/24 i kto zadał pytania,
- co Trybunał rozstrzygnął, a czego nie rozstrzygnął,
- jakie dokumenty bank musiał Ci dać przed podpisaniem umowy,
- jakie wyroki zapadły w polskich sądach po lutym 2026 r.,
- kiedy spór z bankiem po prostu się nie opłaca.
Wyrok TSUE WIBOR w sprawie C-471/24: czego dotyczył spór?
Wyrok TSUE WIBOR zapadł w sprawie, która zaczęła się w polskim sądzie. To ważne, bo Trybunał odpowiadał na konkretne pytania o konkretną umowę, a nie wydawał ogólnej opinii o wszystkich kredytach.
Kto zadał Trybunałowi pytania i o jaką umowę chodziło?
Pytania, na które odpowiada orzeczenie C-471/24, zadał Trybunałowi Sąd Okręgowy w Częstochowie. Sprawa dotyczyła umowy kredytu hipotecznego w złotych, zawartej w 2019 r. z PKO BP, z oprocentowaniem opartym na WIBOR.
Sąd zadał cztery pytania. Sprowadzają się do dwóch wątków:
- Sam wskaźnik: czy sąd w sprawie konsumenta może oceniać, jak wyznaczany jest WIBOR.
- Obowiązki informacyjne banku, czyli to, co bank musiał Ci powiedzieć przed podpisaniem umowy.
Dlaczego data umowy z 2019 roku ma tu znaczenie?
Data umowy z 2019 roku ustawia cały kontekst. Umowę zawarto już po tym, jak od 1 stycznia 2018 r. zaczęło być stosowane unijne rozporządzenie o wskaźnikach referencyjnych (BMR). Trybunał oceniał więc umowę z okresu, w którym WIBOR działał już w nowym reżimie prawnym. Do tej daty wrócę przy umowach starszych i przy wyroku z Kalisza.
Co Trybunał rozstrzygnął w sprawie wskaźnika referencyjnego w kredycie złotówkowym?
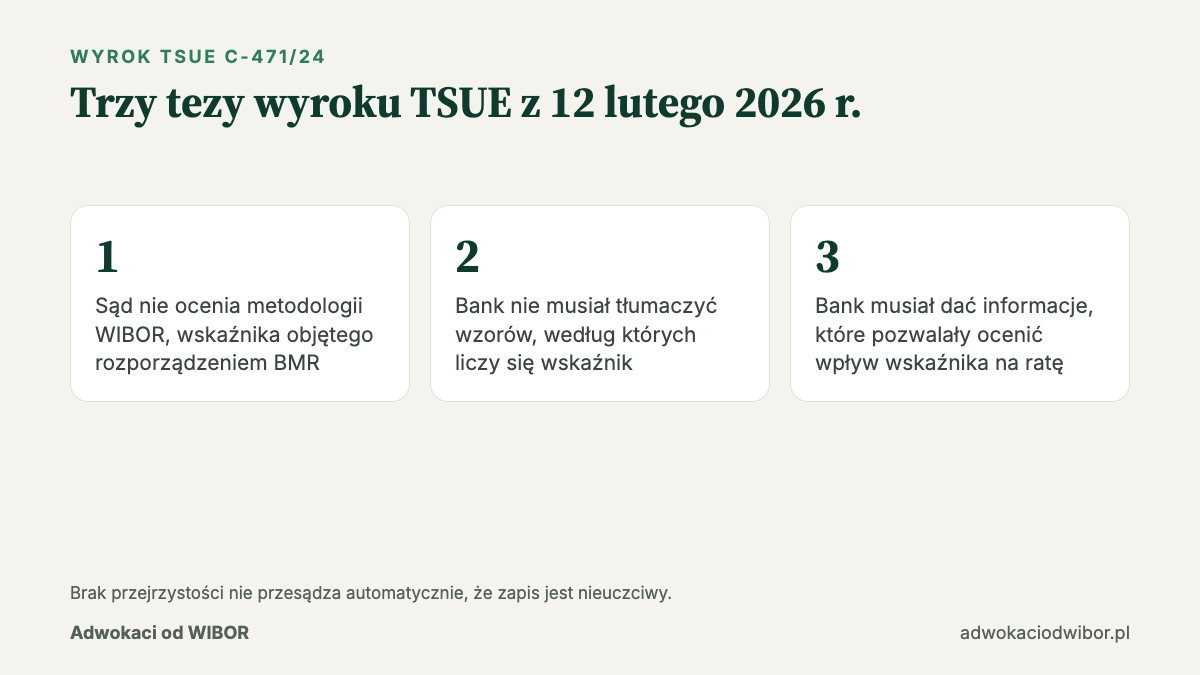
W sprawie kredytu złotówkowego Trybunał rozstrzygnął dwie rzeczy o wskaźniku referencyjnym i jedną o obowiązkach banku. Poniżej najważniejsze tezy, które zawiera wyrok z 12 lutego. Każdą tłumaczę na język Twojej umowy.
Czy sąd może badać, jak wyznaczany jest WIBOR?
Nie. WIBOR jest wskaźnikiem objętym unijnym rozporządzeniem o wskaźnikach referencyjnych (BMR, rozporządzenie 2016/1011). Trybunał uznał, że metodologia takiego wskaźnika nie podlega ocenie w sporze konsumenta z bankiem. Za wyznaczanie WIBOR odpowiada administrator, czyli GPW Benchmark, a nadzór sprawuje KNF. Sąd w sprawie kredytowej nie zastępuje ani jednego, ani drugiego. Samo to, że bank stosował wskaźnik zgodny z BMR, nie czyni zapisu nieuczciwym.
W praktyce: po lutowym wyroku argument „WIBOR jest nieuczciwy, bo ustalają go banki” przestał działać w sądzie. Jeśli ktoś buduje Twoją sprawę wyłącznie na nim, powinieneś o tym wiedzieć.
Czy bank musiał tłumaczyć Ci wzory liczenia wskaźnika?
Nie. Bank nie musiał wyjaśniać technicznych mechanizmów ani formuły obliczania wskaźnika. Informacje o metodologii publikuje administrator.
Co bank musiał Ci przekazać o ryzyku zmiany raty?
Tu zaczyna się ta część, którą wyrok Trybunału zostawia kredytobiorcom i o której banki mówią mniej. Zapis o zmiennym oprocentowaniu nadal podlega ocenie pod kątem przejrzystości. Bank miał wykonać obowiązki z dyrektywy 2014/17 o kredytach hipotecznych, czyli przekazać Ci informacje, które pozwalały ocenić, jak zmiana wskaźnika wpłynie na Twoje zobowiązanie i na wysokość raty.
Trybunał dodał jedno ważne zastrzeżenie. Brak przejrzystości nie przesądza automatycznie, że zapis jest nieuczciwy. Sąd krajowy bada to w drugim kroku i może wziąć pod uwagę między innymi poziom oprocentowania kredytów hipotecznych na polskim rynku w chwili zawarcia umowy.
Dlaczego przejrzystość zapisu o oprocentowaniu jest tak ważna?
Bo od przejrzystości zapisu o oprocentowaniu zależy, czy sąd w ogóle może go ocenić. Zgodnie z art. 385¹ § 1 Kodeksu cywilnego postanowienia umowy z konsumentem, których nie uzgodniono indywidualnie, nie wiążą go, jeżeli kształtują jego prawa i obowiązki w sposób sprzeczny z dobrymi obyczajami, rażąco naruszając jego interesy. Przepis ma jednak wyjątek: nie dotyczy postanowień określających główne świadczenia stron, „jeżeli zostały sformułowane w sposób jednoznaczny”.
Czytaj:
- jeśli zapis o oprocentowaniu jest jasny i zrozumiały, sąd go nie ocenia,
- jeśli jasny nie jest, bo bank nie pokazał Ci realnego ryzyka, droga do oceny się otwiera.
Dlatego cały spór po wyroku TSUE WIBOR toczy się o to, co leżało na stole w dniu podpisania.
Czego wyrok TSUE WIBOR nie rozstrzygnął w sporach z bankami?
Wyrok TSUE WIBOR wyjaśnia, jak rozumieć prawo unijne. Nie rozstrzyga sporów z bankami w żadnej konkretnej sprawie. To robi polski sąd, na podstawie dokumentów z Twojej umowy. Poniżej trzy pytania, które zostały otwarte.
Czy wyrok Trybunału przesądził, że w sądzie wygrywają banki?
Nie. Wyrok Trybunału zamknął jedną drogę (spór o metodologię wskaźnika) i wskazał drugą (obowiązki informacyjne). Jak sądy ocenią informacje przekazane w konkretnych umowach, pokazują dopiero kolejne wyroki, które opisuję niżej.
Czy wyrok dotyczy także umów kredytu zawartych przed 2018 rokiem?
To zależy, o jaki argument pytasz. Wykładnia TSUE obowiązuje we wszystkich toczących się sprawach, także przy umowach kredytu zawartych przed 2018 rokiem. Sprawa z Częstochowy dotyczyła jednak umowy z 2019 r., zawartej już po wejściu BMR w życie. Na rozstrzygnięcie czekają kolejne pytania prejudycjalne, między innymi C-586/25 i C-630/25, które według komentatorów dotyczą umów zawartych przed 2018 r. Ich wynik może zmienić ocenę starszych umów.
Co dzieje się z umową, gdy zapis okaże się nieuczciwy?
Tego Trybunał nie przesądził. W polskich sądach po lutym 2026 r. widzimy dwie drogi:
- Sąd Okręgowy w Szczecinie ustalił nieważność całej umowy,
- Sąd Okręgowy w Kaliszu usunął z umowy WIBOR i zostawił marżę.
Które rozwiązanie wybierze sąd w Twojej sprawie, zależy od umowy i od żądań w pozwie. Dlatego pozew często zawiera żądanie główne i ewentualne, na wypadek gdyby sąd nie uwzględnił pierwszego. Oba skutki porównuję w tabeli niżej.
Co bank musiał Ci pokazać przed podpisaniem umowy kredytu hipotecznego w złotówkach?
Przy kredycie hipotecznym w złotówkach sprawdzamy trzy źródła wymagań. Który z nich dotyczy Ciebie, zależy od daty podpisania:
- Rekomendacja S KNF, czyli dobre praktyki dla banków.
- Formularz informacyjny (ESIS) z ustawy o kredycie hipotecznym.
- Symulacje raty i oświadczenia o ryzyku, które podpisywałeś.
Co mówi Rekomendacja S KNF o symulacji raty kredytu?
Rekomendacja S KNF o symulacji raty kredytu mówi wprost. To zbiór dobrych praktyk KNF dla banków udzielających kredytów hipotecznych. W obecnym brzmieniu (po zmianach z 2019, 2020 i 2023 r.) zawiera dwie rzeczy ważne dla Ciebie.
Po pierwsze, klient z kredytem o zmiennej stopie powinien podpisać oświadczenie, że bank poinformował go o ryzyku stopy procentowej i że jest go świadomy (pkt 25.9). Po drugie, bank powinien pokazać symulację raty przy niekorzystnej zmianie oprocentowania. Rekomendacja wymienia porównanie raty przy (pkt 25.11):
- aktualnym oprocentowaniu,
- wzroście oprocentowania o 400 punktów bazowych, czyli o 4 punkty procentowe,
- wzroście odpowiadającym różnicy między najwyższym i najniższym oprocentowaniem w okresie co najmniej równym planowanemu okresowi kredytu,
- wskaźniku referencyjnym na poziomie 3%, 5% i 10%, powiększonym o marżę.
Jedno zastrzeżenie. Rekomendacja nie jest ustawą, a jej wcześniejsze wersje brzmiały inaczej. Przy starszej umowie sprawdzamy, jakie wymagania obowiązywały w dniu jej podpisania.
Co powinien zawierać formularz informacyjny ESIS przy zmiennym oprocentowaniu?
Formularz informacyjny ESIS przy zmiennym oprocentowaniu ma pokazać Ci czarny scenariusz. Przy umowach zawartych od 22 lipca 2017 r. stosuje się ustawę o kredycie hipotecznym, która wdrożyła dyrektywę 2014/17. Według art. 11 tej ustawy przed zawarciem umowy bank ma przekazać Ci, na trwałym nośniku, zindywidualizowane informacje na formularzu informacyjnym, którego wzór jest załącznikiem do ustawy.
Wskazówki do wypełniania formularza (załącznik nr 2 do ustawy) mówią, że przy zmiennym oprocentowaniu bez górnego limitu formularz pokazuje ratę w scenariuszu najmniej korzystnym: przy najwyższym oprocentowaniu z ostatnich 20 lat. Komentatorzy wyroku C-471/24 zwracają uwagę właśnie na ten element: realny scenariusz, a nie symulacja przy symbolicznej zmianie.
Jak ryzyko zmiany oprocentowania wygląda w liczbach na przykładzie?
Ryzyko zmiany oprocentowania najlepiej widać w liczbach. Przykład na losowych założeniach, nie z konkretnej sprawy: kredyt 400 000 zł na 25 lat (300 rat równych), marża banku 2%. Dla uproszczenia liczę ratę od całej kwoty i całego okresu.
| Scenariusz | Oprocentowanie | Rata miesięczna |
|---|---|---|
| WIBOR 0,25% + marża | 2,25% | ok. 1 745 zł |
| Wzrost o 400 p.b. (wymóg z Rekomendacji S) | 6,25% | ok. 2 639 zł |
| WIBOR 7% + marża | 9,00% | ok. 3 357 zł |
| Sama marża (bez WIBOR) | 2,00% | ok. 1 695 zł |
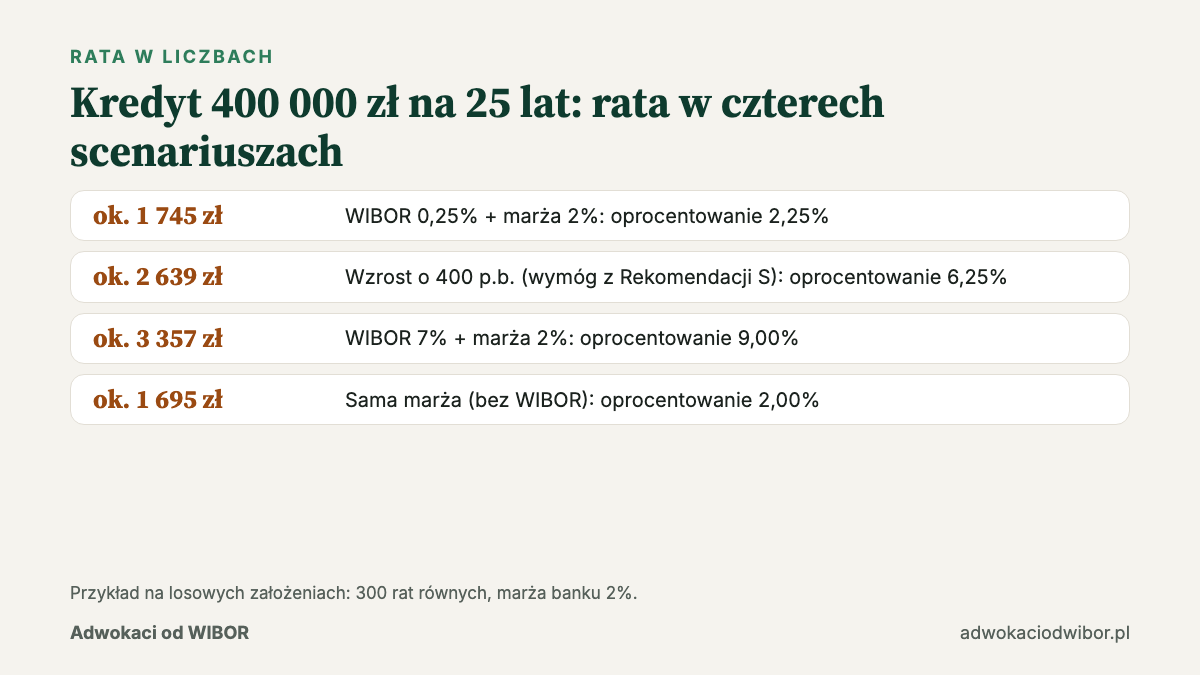
W praktyce: między ratą z dnia podpisania a ratą przy wysokim WIBOR różnica to ponad 1 600 zł miesięcznie. Orzeczenie C-471/24 każe patrzeć właśnie na to, co bank Ci pokazał. Jeśli pokazał Ci tylko pierwszy wiersz tej tabeli, masz o czym rozmawiać z adwokatem. Jeśli pokazał wszystkie, spór jest znacznie trudniejszy. Własne liczby sprawdzisz w kalkulatorze WIBOR.
Co wyrok TSUE WIBOR znaczy dla Twojej umowy kredytowej?
Dla Twojej umowy kredytowej wyrok TSUE WIBOR oznacza zmianę pytania. Spór przesunął się z pytania „czy WIBOR jest legalny” na pytanie „czy bank rzetelnie Cię poinformował”. Nie liczy się już ogólne przekonanie, że rata wzrosła niesprawiedliwie. Liczy się to, co leżało na stole w dniu podpisania.
Co sprawdzamy w każdej umowie kredytowej po wyroku Trybunału?
W każdej umowie kredytowej po wyroku Trybunału sprawdzamy to, na co Trybunał kładzie nacisk:
- czy zapisy o oprocentowaniu są napisane zrozumiałym językiem,
- czy bank pokazał Ci symulację raty przy wyraźnym wzroście WIBOR, a nie tylko przy niewielkiej zmianie,
- czy dowiedziałeś się, że oprocentowanie nie ma górnej granicy,
- co zawierał formularz informacyjny (ESIS) i oświadczenie o ryzyku, które podpisywałeś,
- czy mogłeś negocjować zapisy, czy dostałeś gotowy wzór banku,
- kiedy podpisałeś umowę (do tej daty wracam przy wyroku z Kalisza).
Jedna uwaga, bo słyszę to często. Nie chodzi o to, czy „przeczytałeś umowę”. Chodzi o to, czy bank dał Ci informacje, z których dało się zrozumieć ryzyko. Tę różnicę bada sąd.
Kto musi udowodnić, że zapis w umowie był negocjowany?
Bank. Według art. 385¹ § 4 k.c. ciężar dowodu, że postanowienie uzgodniono indywidualnie, spoczywa na tym, kto się na to powołuje. W sprawie konsumenta przeciwko bankowi to bank musi wykazać, że miałeś realny wpływ na treść zapisu. Gotowy wzór umowy banku to zwykle zapis nieuzgodniony (art. 385¹ § 3 k.c.).
Dlaczego bank musi pokazać dowody już w odpowiedzi na pozew?
Bo tak stanowi przepis procesowy. W sprawach konsumenta z przedsiębiorcą bank jako pozwany musi powołać wszystkie twierdzenia i dowody już w odpowiedzi na pozew (art. 458¹⁵ § 1 k.p.c.). Spóźnione dowody sąd co do zasady pomija.
Masz umowę z WIBOR i nie wiesz, co w niej jest? Prześlij umowę. W 48 godzin powiem Ci, czy widzę podstawy do sporu. Analiza jest bezpłatna. Wolisz telefon: +48 605 622 598, możesz też wysłać zdjęcia umowy na WhatsApp.
Jak orzekają sądy w sprawach złotówkowiczów po wyroku Trybunału?
W sprawach złotówkowiczów po wyroku Trybunału obraz jest mieszany. Lutowy wyrok nie zakończył sporów, co widać w pierwszych orzeczeniach. Pokazuję je w całości, także tę część, która nie jest wygodna dla kredytobiorców.
Jakie wyroki zapadły po lutym 2026 roku na korzyść kredytobiorców?
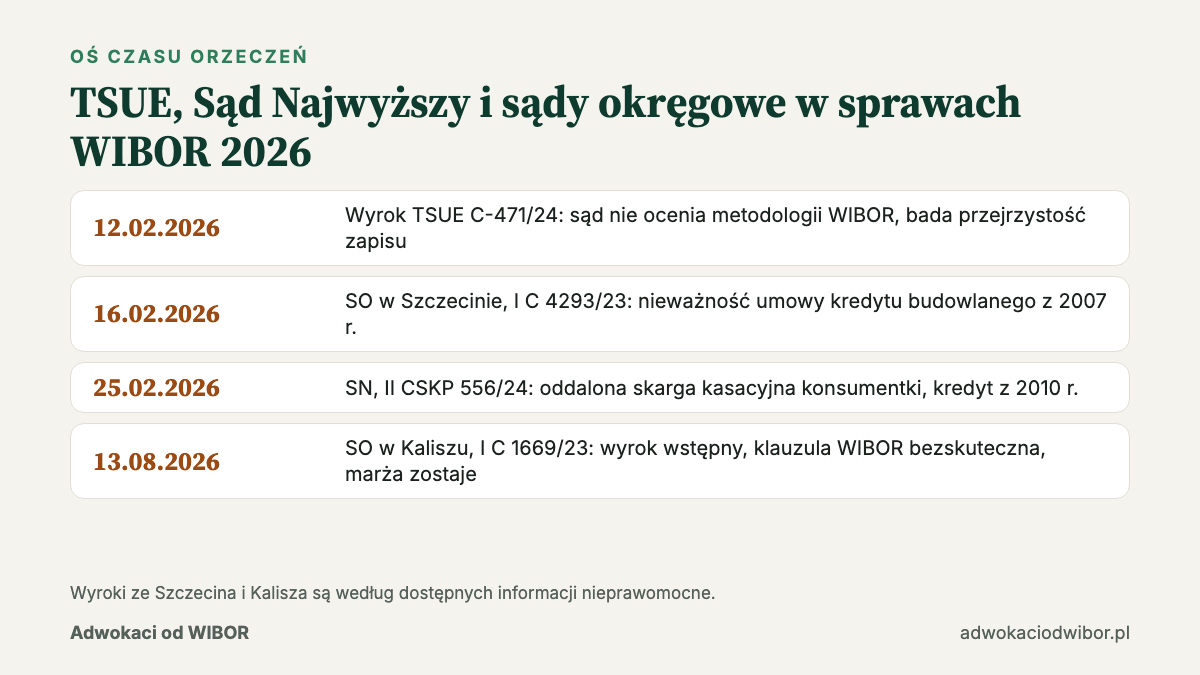
- Sąd Okręgowy w Szczecinie, 16 lutego 2026 r., I C 4293/23. Cztery dni po wyroku TSUE sąd ustalił nieważność umowy kredytu budowlanego w złotych z WIBOR, zawartej w 2007 r., i według relacji z tej sprawy zasądził około 360 000 zł. Pozwanym był BNP Paribas jako następca banku, który udzielił kredytu. Wyrok zapadł na posiedzeniu niejawnym i według dostępnych informacji jest nieprawomocny.
- Sąd Okręgowy w Kaliszu, 13 sierpnia 2026 r., I C 1669/23. Wyrok wstępny w sprawie przeciwko Erste Bank Polska (dawniej Santander Bank Polska). Sąd uznał za bezskuteczną klauzulę oprocentowania w części dotyczącej WIBOR w dwóch umowach z 2018 r. Marża banku zostaje. Według relacji pełnomocnika kredytobiorców kluczowa była data: GPW Benchmark uzyskał zezwolenie KNF na administrowanie WIBOR dopiero 16 grudnia 2020 r., czyli po zawarciu tych umów. Pisemnego uzasadnienia jeszcze nie znamy. Wyrok jest nieprawomocny.
Jakie wyroki zapadły po lutym 2026 roku na korzyść banków?
- Sąd Najwyższy, 25 lutego 2026 r., II CSKP 556/24. SN oddalił skargę kasacyjną konsumentki w sprawie kredytu z 2010 r. opartego na WIBOR 12M. Część komentatorów krytykuje ten wyrok, bo w sprawie nie ustalono, jak wyznaczano wtedy wskaźnik ani co bank przekazał kredytobiorczyni.
- Banki i Związek Banków Polskich podają, że prawomocne wyroki w sprawach WIBOR zapadają na ich korzyść. Strona konsumencka te dane kwestionuje. Niezależnego rejestru wyroków nie ma, dlatego liczby z mediów czytam ostrożnie.
Wniosek: wyrok Trybunału nie przesądza wyniku, bo ten zależy od dowodów w konkretnej umowie, a nie od hasła. Linia orzecznicza w polskich sądach dopiero się kształtuje. Orzeczenia z naszych spraw znajdziesz w zakładce wyroki i postanowienia.
Bezpłatna analiza umowy
Sprawdzę, co wyrok TSUE oznacza dla Twojej umowy z WIBOR
Prześlij umowę kredytu. Czytam ją osobiście i w ciągu 48 godzin odpowiadam, czy w Twojej sprawie warto działać i co możesz zyskać. Bez opłat i bez zobowiązań.
Nieważność umowy czy usunięcie WIBOR: dwa skutki po wyroku TSUE
Nieważność umowy i usunięcie WIBOR to dwa różne skutki, które widać w wyrokach z 2026 r. Orzeczenie C-471/24 nie mówi, który z nich jest właściwy. Poniżej porównuję je w czterech punktach.
| Pytanie | Nieważność umowy (Szczecin) | Usunięcie WIBOR, marża zostaje (Kalisz) |
|---|---|---|
| Co dzieje się z umową | Umowa upada w całości | Umowa trwa dalej |
| Oprocentowanie na przyszłość | Nie ma, rozliczacie się z kapitału | Sama marża banku |
| Co z wpłaconymi ratami | Wzajemne rozliczenie wpłat i wypłaconego kapitału | Zwrot nadpłaconych odsetek liczonych od WIBOR |
| Co musisz mieć na uwadze | Bank żąda zwrotu wypłaconego kapitału | Kredyt nie staje się darmowy |
Co oznacza dla Ciebie nieważność całej umowy kredytu złotówkowego?
Nieważność całej umowy kredytu złotówkowego oznacza, że umowa upada w całości. Nie ma oprocentowania na przyszłość. Rozliczacie się z bankiem z tego, co sobie wzajemnie wypłaciliście: Ty z wpłaconych rat, bank z wypłaconego kapitału. Pamiętaj, że bank żąda wtedy zwrotu wypłaconego kapitału.
Co oznacza usunięcie wskaźnika z umowy przy zachowaniu marży banku?
Usunięcie wskaźnika z umowy przy zachowaniu marży banku oznacza, że umowa trwa dalej, a oprocentowanie to sama marża. Odzyskujesz nadpłacone odsetki liczone od WIBOR. Kredyt nie staje się jednak darmowy: marżę płacisz nadal.
Czy po wyroku TSUE warto sprawdzić kredyt złotówkowy i złożyć pozew?
Tak, kredyt złotówkowy warto sprawdzić także po wyroku TSUE. Wyrok z 12 lutego zawęził drogę, ale jej nie zamknął. Części umów nie da się skutecznie podważyć, bo bank przekazał wymagane informacje. W innych brakuje symulacji, formularza albo jasnego opisu ryzyka. Różnicę widać dopiero w dokumentach. Szczegółowo, z kosztami w liczbach, opisuję to we wpisie czy warto pozwać bank o WIBOR.
Zabezpieczenie roszczenia: niższa rata kredytu na czas trwania procesu
Zabezpieczenie roszczenia to narzędzie, które daje niższą ratę kredytu niezależnie od tego, jak długo trwa proces. Postanowienie o zabezpieczeniu w sprawie WIBOR może oznaczać spadek raty z 3 500 zł do 1 000 zł miesięcznie na czas procesu, liczonej od samej marży 2,19%. Takie postanowienie wydał Sąd Rejonowy w Wejherowie 27 kwietnia 2023 r. (I Co 52/23) w sprawie, w której to my składaliśmy wniosek.
Trzy rzeczy, o których musisz wiedzieć:
- postanowienie wydano, przed lutowym wyrokiem Trybunału, a każda umowa wymaga osobnej oceny,
- zabezpieczenie jest tymczasowe: obowiązuje na czas procesu,
- bank może je zaskarżyć.
Przykład z naszej praktyki: postanowienie Sądu Rejonowego w Wejherowie (I Co 52/23). Takie postanowienie oznacza ratę bez WIBOR na czas procesu.
Ile kosztuje pozew przeciwko bankowi i czy potrzebny jest biegły?
Pozew przeciwko bankowi kosztuje mniej, niż wielu kredytobiorców zakłada. Opłata sądowa od pozwu wynosi najwyżej 1 000 zł. W naszych sprawach nie wnioskujemy o opinię biegłego, więc nie doliczasz kosztu opinii. Wynagrodzenie kancelarii ustalamy w jednym z dwóch wariantów:
- stałe,
- niższe na start z udziałem w tym, co uzyskasz od banku.
Konkretne kwoty podaję po analizie, zanim cokolwiek podpiszesz.
Pozew o WIBOR po wyroku TSUE krok po kroku
Pozew o WIBOR po wyroku TSUE prowadzimy w czterech krokach. Najważniejszy jest pierwszy, bo od dokumentów zależy, czy w ogóle warto iść dalej.
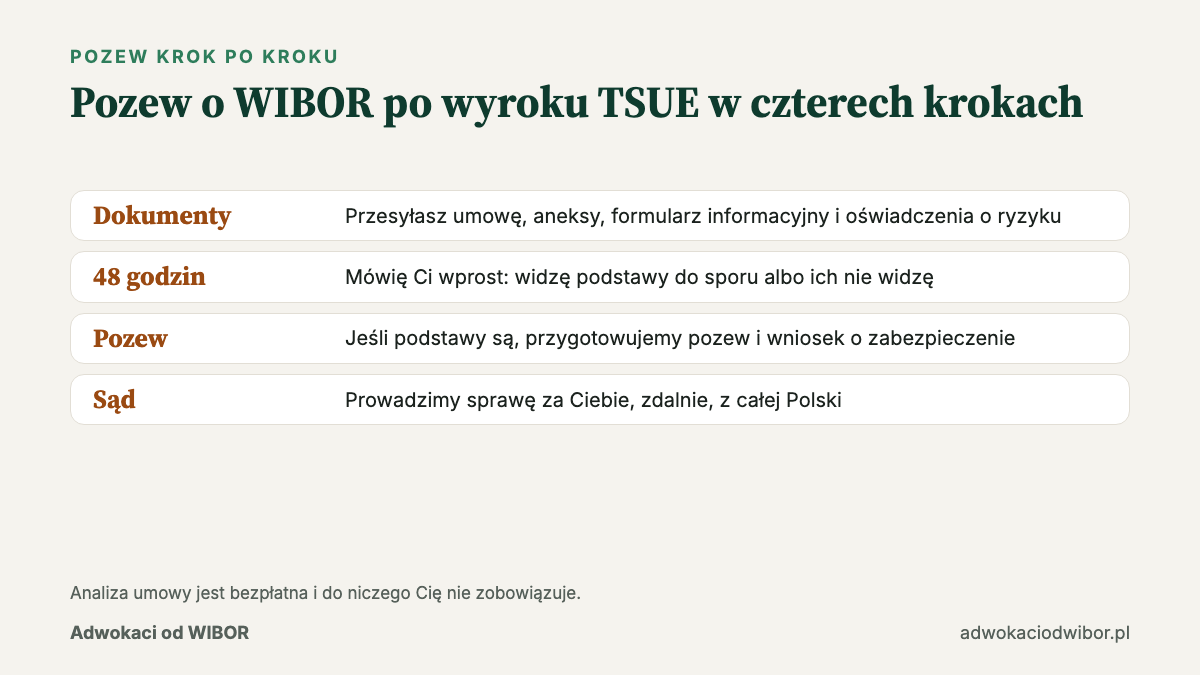
- Dokumenty. Przesyłasz umowę, aneksy, formularz informacyjny i oświadczenia o ryzyku, jeśli je masz.
- Odpowiedź w 48 godzin. Mówię Ci wprost: widzę podstawy do sporu albo ich nie widzę.
- Pozew i wniosek o zabezpieczenie. Jeśli podstawy są, przygotowujemy oba pisma.
- Proces w sądzie. Prowadzimy sprawę za Ciebie, zdalnie, z całej Polski.
Rozprawy w sprawach kredytowych coraz częściej odbywają się online, więc nie musisz przyjeżdżać do kancelarii.
Kiedy spór z bankiem po wyroku Trybunału się nie opłaca?
Spór z bankiem po wyroku Trybunału nie zawsze się opłaca. Mówię to wprost, bo tak samo rozmawiam z klientami. Po wyroku C-471/24 spór zwykle nie ma sensu, gdy:
- w dokumentach jest symulacja raty przy dużym wzroście oprocentowania i jasna informacja, że oprocentowanie nie ma górnej granicy,
- jedynym argumentem jest to, że WIBOR ustalały banki; tę drogę Trybunał zamknął,
- do spłaty zostało niewiele, a koszty procesu zjadłyby potencjalną korzyść,
- kredyt służył głównie działalności gospodarczej, więc ochrona konsumencka nie działa,
- przegrana i zwrot kosztów bankowi byłyby dla Ciebie poważnym problemem finansowym.
W takiej sytuacji usłyszysz ode mnie, że nie rekomenduję pozwu.
Jakie błędy popełniają kredytobiorcy z kredytem w PLN po wyroku TSUE?
Kredytobiorcy z kredytem w PLN popełniają po wyroku TSUE wciąż te same błędy. Te pomyłki widzimy regularnie przy analizie umów:
- Przestają płacić raty na własną rękę. To prosta droga do wypowiedzenia umowy. Rata może spaść legalnie tylko przez zabezpieczenie udzielone przez sąd.
- Wyrzucają dokumenty z dnia podpisania. Formularz informacyjny, symulacje i oświadczenia o ryzyku to dziś najważniejsze dowody. Jeśli ich nie masz, można o nie wystąpić do banku.
- Podpisują aneks bez czytania. Oświadczenia w aneksie mogą mieć znaczenie w sporze. Więcej we wpisie aneks WIBOR: czy podpisać.
- Wierzą w hasło „każdy odzyska pieniądze”. Po lutym 2026 r. wynik zależy od dokumentów, nie od reklamy.
- Czekają latami na „lepszy moment”. Przez ten czas płacą ratę z WIBOR, a przy spłaconym kredycie biegnie czas na dochodzenie roszczeń.
Nie wiesz, czy Twoje dokumenty coś wykazują? Prześlij umowę razem z formularzem i aneksami. Odpowiedź dostaniesz w 48 godzin. Telefon: +48 605 622 598, WhatsApp pod tym samym numerem.
Wyrok TSUE WIBOR: jak mogę Ci pomóc w sporze z bankiem?
Po tym, jak zapadł wyrok TSUE WIBOR, pracę zaczynam zawsze od Twoich dokumentów. Sprawdzam:
- umowę i jej zapisy o oprocentowaniu,
- aneksy, w tym aneks zamieniający WIBOR na POLSTR,
- formularz informacyjny i symulacje raty,
- oświadczenia o ryzyku, jeśli je masz.
Sprawdzam je pod kątem tego, co po wyroku C-471/24 ma znaczenie w sądzie. W 48 godzin dostajesz ode mnie jasną odpowiedź: widzę podstawy do sporu albo ich nie widzę. Jeśli nie widzę, mówię to wprost i na tym kończymy.
Jeśli podstawy są, przygotowujemy pozew i wniosek o zabezpieczenie, a potem prowadzimy sprawę w sądzie. Wynagrodzenie ustalamy w jednym z dwóch wariantów: stałe albo niższe na start z udziałem w tym, co uzyskasz od banku. Pracujemy z klientami z całej Polski, zdalnie.
Prześlij umowę, zadzwoń pod +48 605 622 598 albo wyślij zdjęcia umowy na WhatsApp. Jeśli bank przysłał Ci aneks zamieniający WIBOR na POLSTR, przeczytaj też aneks WIBOR: czy podpisać.
Wyrok TSUE WIBOR: najczęściej zadawane pytania FAQ
Czy po wyroku TSUE C-471/24 można jeszcze pozwać bank o WIBOR?
Tak. Wyrok TSUE WIBOR zamknął spór o metodologię wskaźnika, ale nie zamknął sporu o obowiązki informacyjne banku. O tym, czy Twoja umowa daje podstawy, decydują dokumenty z dnia jej podpisania.
Kiedy zapadł wyrok TSUE w sprawie WIBOR i kto pytał?
Wyrok TSUE WIBOR zapadł 12 lutego 2026 r. Pytania zadał Sąd Okręgowy w Częstochowie, w sprawie kredytu hipotecznego z 2019 r. zawartego z PKO BP.
Czy Trybunał uznał, że wskaźnik stosowany w umowach jest legalny?
Wyrok TSUE WIBOR mówi, że sąd w sprawie konsumenta nie ocenia metodologii wskaźnika zgodnego z BMR i że samo stosowanie takiego wskaźnika nie czyni zapisu nieuczciwym. Nie wypowiedział się, że każda umowa z WIBOR jest w porządku.
Czy wyrok TSUE działa także na starsze umowy kredytowe?
Tak, sądy stosują wykładnię, którą przyniósł wyrok Trybunału, w toczących się sprawach niezależnie od daty umowy. Przy umowach sprzed 2018 r. mogą jednak mieć znaczenie inne argumenty i pytania prejudycjalne, które czekają na rozstrzygnięcie (C-586/25, C-630/25).
Czy wyroki sądów w Szczecinie i Kaliszu są już prawomocne?
Według dostępnych informacji nie. Oba to wyroki pierwszej instancji, a w Kaliszu zapadł wyrok wstępny.
Czy bank musiał mi pokazać symulację raty przed podpisaniem umowy?
Tak, w tym sensie, że miał przekazać informacje pozwalające ocenić wpływ zmiany wskaźnika na ratę. Rekomendacja S KNF wymienia symulację przy wzroście oprocentowania o 4 punkty procentowe, a formularz informacyjny przy umowach od 22 lipca 2017 r. pokazuje ratę przy najwyższym oprocentowaniu z 20 lat.
Nie mam formularza informacyjnego. Czy to przekreśla moją sprawę?
Nie. Brak dokumentu w Twojej szufladzie nie znaczy, że bank go nie wydał, ani odwrotnie. Dokumenty z procesu kredytowego można uzyskać od banku, a w sądzie bank musi przedstawić swoje dowody już w odpowiedzi na pozew.
Czy wygram sprawę przeciwko bankowi po wyroku Trybunału?
Nie gwarantujemy wyniku, bo wyrok Trybunału nie zamknął sporu, a linia orzecznicza dopiero się kształtuje. Po analizie powiem Ci wprost, jak oceniam Twoją sprawę, jakie widzę mocne strony i jakie ryzyka.
Czy muszę przestać płacić raty, żeby pozwać bank?
Nie, i nie rób tego. Samowolne wstrzymanie spłat grozi wypowiedzeniem umowy. Rata może spaść legalnie tylko na podstawie postanowienia sądu o zabezpieczeniu.
Ile kosztuje analiza umowy kredytu złotówkowego przed pozwem?
Nic. Analiza jest bezpłatna i do niczego Cię nie zobowiązuje. Odpowiedź dostajesz w 48 godzin.