Stan prawny na 28 września 2026 r.
„Podpisaliśmy umowę z kancelarią, wysłali reklamację i cisza. Nie wiem nawet, czy pozew został złożony.” Takie historie czytam na forach i w grupach kredytobiorców. Dlatego pytanie, jak wybrać kancelarię WIBOR, jest równie ważne jak pytanie, czy w ogóle pozwać bank. Zły wybór kosztuje nerwy, czas i pieniądze, a w najgorszym razie osłabia samą sprawę.
Jestem adwokatem, od 2017 r. prowadzę spory z bankami, a dziś prowadzimy kancelarię WIBOR dla kredytobiorców z całej Polski. W tym artykule daję Ci 9 pytań, które warto zadać każdej kancelarii przed podpisaniem umowy, wyjaśniam, na co patrzeć w umowie o wynagrodzenie, jakie są czerwone flagi i czym różnią się drogi: adwokat, pośrednik i działanie na własną rękę. Na końcu znajdziesz checklistę do wydruku.
Nie oceniam tu konkretnych firm. Porównuję sposoby prowadzenia sprawy, żebyś sam ocenił każdą ofertę, także naszą.
Jak wybrać kancelarię WIBOR? Krótka odpowiedź z mojej praktyki
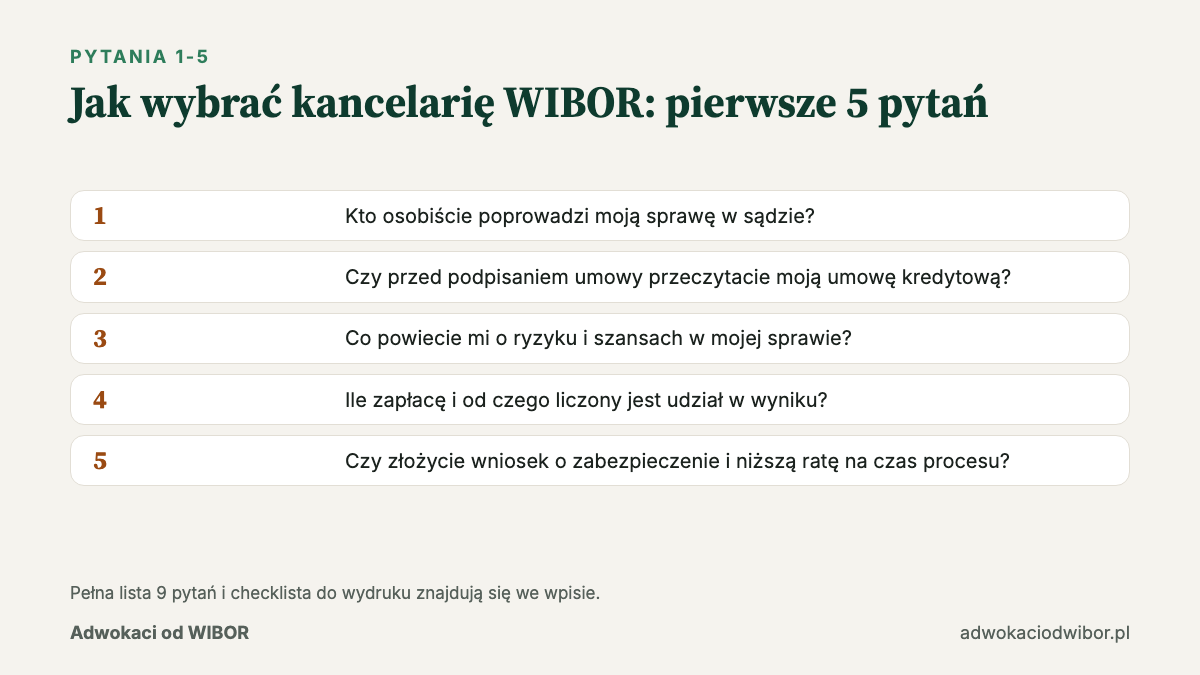
Jak wybrać kancelarię WIBOR, sprowadza się do jednej zasady: wybierz tę, która przed podpisaniem umowy przeczyta Twoje dokumenty, powie Ci wprost o ryzyku i jasno pokaże, ile zapłacisz. Resztę sprawdzisz dziewięcioma pytaniami:
- Kto osobiście poprowadzi moją sprawę w sądzie?
- Czy przed podpisaniem umowy przeczytacie moją umowę kredytową?
- Co powiecie mi o ryzyku i szansach w mojej sprawie?
- Ile zapłacę i od czego liczony jest udział w wyniku?
- Czy złożycie wniosek o zabezpieczenie i niższą ratę na czas procesu?
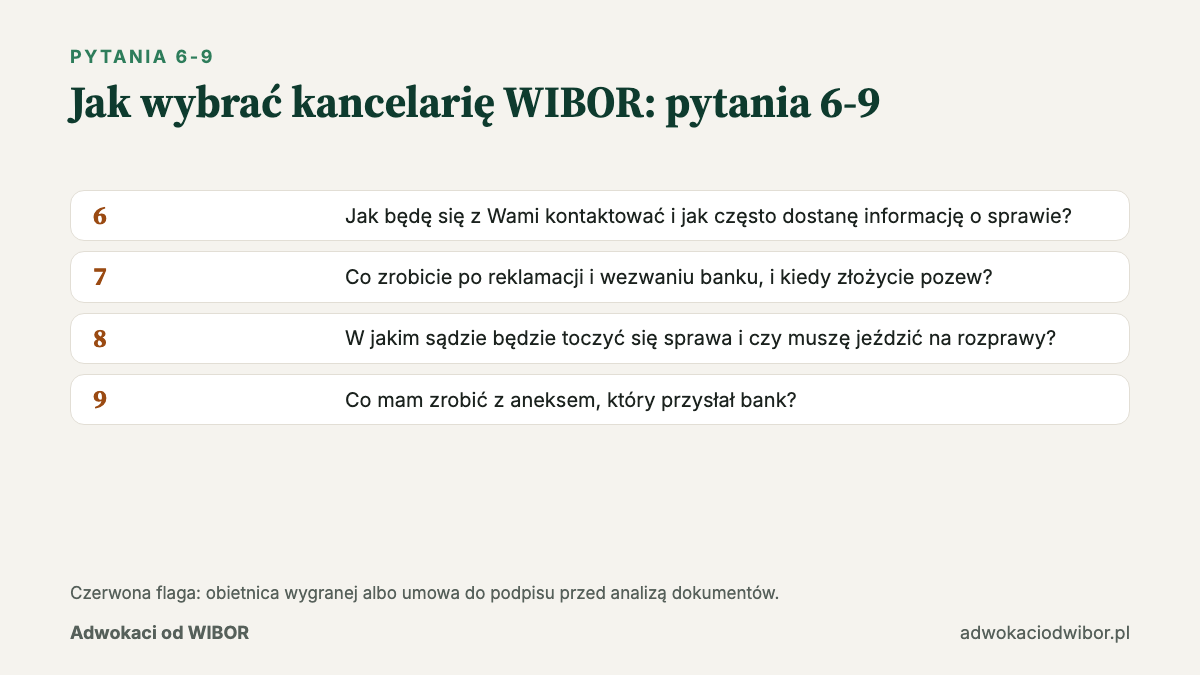
- Jak będę się z Wami kontaktować i jak często dostanę informację o sprawie?
- Co zrobicie po reklamacji i wezwaniu banku, i kiedy złożycie pozew?
- W jakim sądzie będzie toczyć się sprawa i czy muszę jeździć na rozprawy?
- Co mam zrobić z aneksem, który przysłał bank?
Poniżej rozwijam każde pytanie i piszę, jakiej odpowiedzi szukać.
Kto poprowadzi Twoją sprawę o kredyt złotówkowy w sądzie?
Sprawę o kredyt złotówkowy ktoś musi poprowadzić przed sądem, i to jest pierwsze pytanie do każdej kancelarii. Nie pytaj, kto podpisze umowę. Pytaj, kto napisze pozew, kto przyjdzie na rozprawę i do kogo zadzwonisz, gdy bank złoży pismo.
Adwokat, radca prawny czy pośrednik: kto może Cię reprezentować?
Pełnomocnikiem w sądzie może być adwokat albo radca prawny, a poza nimi tylko wąskie grono osób, na przykład najbliższa rodzina czy współuczestnik sporu (art. 87 § 1 k.p.c.). Firma, która nie jest kancelarią adwokacką ani radcowską, może zebrać dokumenty i wysłać pismo do banku, ale do sądu i tak musi przekazać sprawę adwokatowi albo radcy prawnemu.
Zapytaj więc wprost:
- czy umowę o prowadzenie sprawy podpisujesz z adwokatem albo radcą prawnym, czy z innym podmiotem,
- jak nazywa się osoba, która będzie Twoim pełnomocnikiem w sądzie,
- czy możesz z nią porozmawiać, zanim cokolwiek podpiszesz.
Kancelaria czy firma odszkodowawcza: czym różnią się te drogi?
Kancelaria czy firma odszkodowawcza to wybór między dwoma modelami prowadzenia sprawy, a nie tylko między dwiema cenami. Tak wyglądają trzy drogi obok siebie:
| Cecha | Adwokat albo radca prawny | Pośrednik (firma bez uprawnień procesowych) | Na własną rękę |
|---|---|---|---|
| Kto analizuje umowę | Pełnomocnik, który potem idzie do sądu | Pracownik firmy, sprawa trafia potem do prawnika | Ty |
| Kto reprezentuje w sądzie | Ten sam pełnomocnik | Prawnik wskazany przez firmę | Ty |
| Z kim podpisujesz umowę | Z kancelarią pełnomocnika | Z firmą, która zleca sprawę dalej | Nie dotyczy |
| Kontakt w trakcie sprawy | Bezpośrednio z pełnomocnikiem | Przez firmę, często przez infolinię | Nie dotyczy |
| Ryzyko | Jasny podział odpowiedzialności | Odpowiedzialność rozmyta między podmioty | Całe ryzyko błędów procesowych po Twojej stronie |
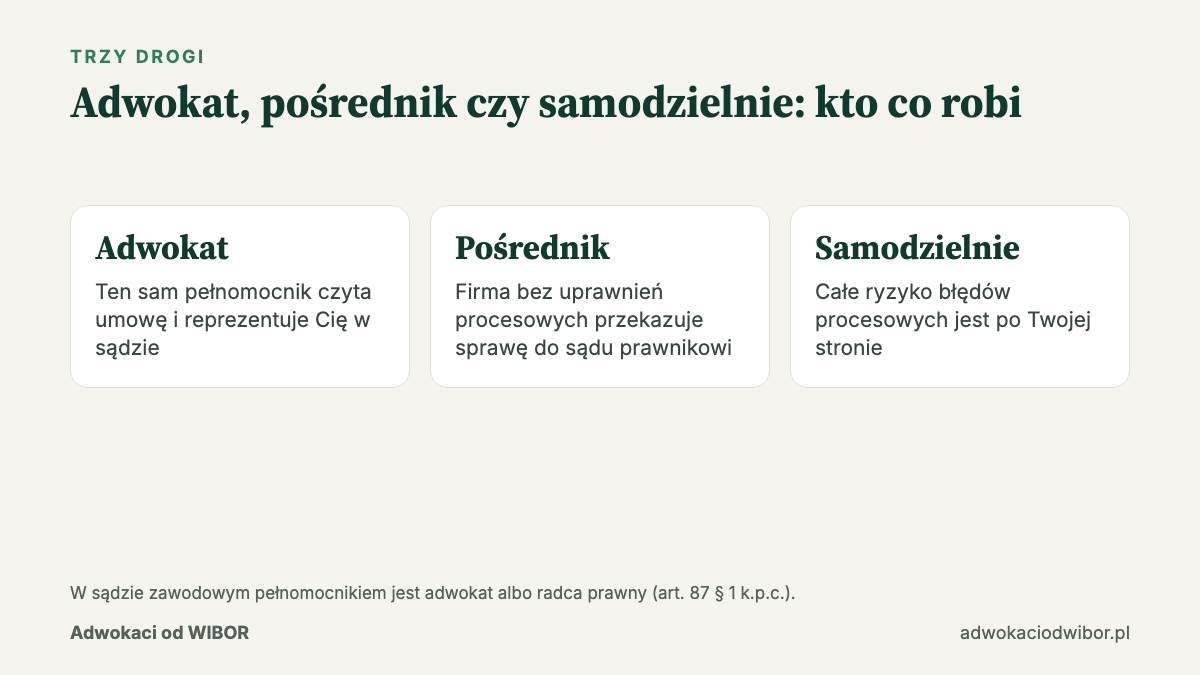
W mojej ocenie w sprawie, której wynik zależy od szczegółów dokumentów, najbezpieczniej, gdy ta sama osoba czyta umowę i broni jej w sądzie.
Zespół, który prowadzi sprawę o kredyt złotówkowy od analizy do wyroku
Zespół prowadzący sprawę o kredyt złotówkowy to informacja, którą masz prawo znać z nazwiska. Kiedy zastanawiasz się, jak wybrać kancelarię WIBOR, poproś o listę osób, które będą pracować przy Twojej sprawie, i o ich tytuły zawodowe. U nas są to: adw. Maciej Wieczorkowski, r.pr. Kamil Kolasa, adw. Jakub Struck i apl. adw. Nikola Szlage. Umowę kredytu czytam osobiście, a pozew, pisma i rozprawy prowadzimy w tym składzie.
Taka odpowiedź daje Ci jedną ważną rzecz: wiesz, kto odpowiada za Twoją sprawę, gdy coś pójdzie nie po Twojej myśli.
Czy kancelaria przeczyta umowę kredytową przed podpisaniem umowy z Tobą?
Umowa kredytowa to podstawa całej sprawy, więc kancelaria powinna ją przeczytać, zanim podpiszesz z nią umowę o prowadzenie sprawy. Po wyroku TSUE z 12 lutego 2026 r. (C-471/24) sąd nie bada, jak wyznaczany jest WIBOR, tylko czy bank przekazał Ci informacje pozwalające ocenić ryzyko zmiany oprocentowania. Szczegóły opisuję we wpisie wyrok TSUE WIBOR C-471/24.
Dobra analiza przed umową obejmuje co najmniej:
- formularz informacyjny (ESIS) i symulacje raty,
- oświadczenie o ryzyku zmiennej stopy procentowej,
- datę umowy i to, czy była gotowym wzorem banku,
- aneksy, w tym propozycję POLSTR,
- harmonogram spłat i saldo do spłaty.
Jeśli kancelaria chce podpisać umowę, zanim ktokolwiek zajrzy do Twoich dokumentów, nie wie, czy Twoja sprawa ma podstawy. U nas analiza trwa 48 godzin i jest bezpłatna.
Czy kancelaria WIBOR mówi wprost o ryzyku i szansach w Twojej sprawie?
Kancelaria WIBOR, która mówi tylko o wygranych, nie mówi Ci całej prawdy. Linia orzecznicza dopiero się kształtuje: Sąd Najwyższy w wyroku z 25 lutego 2026 r. (II CSKP 556/24) oddalił skargę kasacyjną konsumentki, a korzystne dla kredytobiorców wyroki sądów w Szczecinie (I C 4293/23) i Kaliszu (I C 1669/23) są nieprawomocne.
Dobra odpowiedź na pytanie o ryzyko zawiera:
- ocenę, czy w Twoich dokumentach są braki w informacji o ryzyku,
- koszt przegranej w liczbach, dla dwóch instancji,
- informację, co się stanie z niższą ratą, jeśli przegrasz sprawę,
- przy żądaniu nieważności: ile kapitału trzeba będzie rozliczyć z bankiem.
Jeśli słyszysz „wygramy na pewno”, to znak, że ktoś sprzedaje Ci obietnicę, a nie analizę. Szukając odpowiedzi na pytanie, jak wybrać kancelarię WIBOR, zwróć uwagę, czy rozmowa o ryzyku odbywa się przed podpisaniem umowy, a nie dopiero po pierwszej przegranej rozprawie. Więcej o tym, kiedy spór się opłaca, piszę we wpisie czy warto pozwać bank o WIBOR.
Ile kosztuje pozew o WIBOR z kancelarią i co sprawdzić w umowie?
Ile kosztuje pozew o WIBOR, to suma opłat sądowych i wynagrodzenia kancelarii. Opłata od pozwu w sprawie konsumenta przeciwko bankowi wynosi najwyżej 1 000 zł (art. 13a ustawy o kosztach sądowych w sprawach cywilnych), a wniosek o zabezpieczenie złożony razem z pozwem nie ma osobnej opłaty. Opłata 100 zł dotyczy tylko wniosku złożonego przed pozwem (art. 68 tej ustawy). W naszych sprawach nie wnioskujemy o opinię biegłego, więc tego kosztu nie ma. Największa różnica między ofertami kancelarii leży w wynagrodzeniu.
Wynagrodzenie stałe czy niższe na start z udziałem w wyniku?
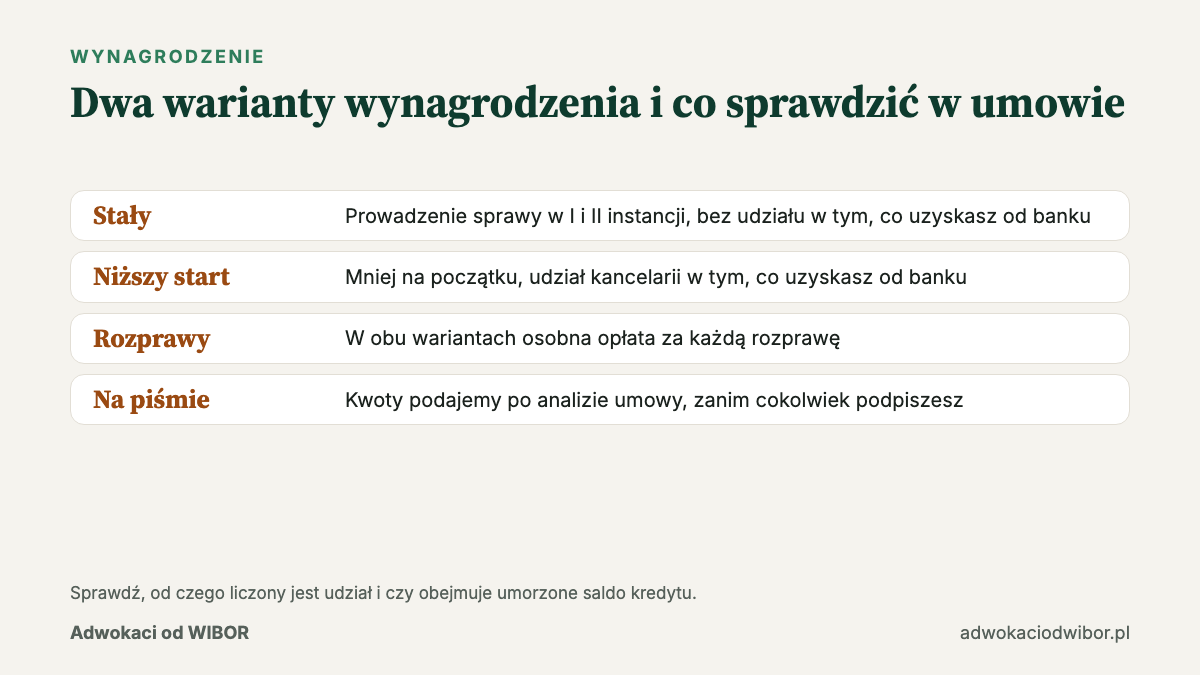
Wynagrodzenie stałe i wynagrodzenie niższe na start z udziałem w wyniku to dwa najczęstsze modele. U nas możesz wybrać jeden z nich:
- Wariant stały. Płacisz za prowadzenie sprawy w pierwszej i drugiej instancji, bez udziału w tym, co uzyskasz od banku.
- Wariant z niższą opłatą na start. Płacisz mniej na początku, a kancelaria dostaje udział w tym, co uzyskasz od banku.
W obu wariantach dochodzi osobna opłata za każdą rozprawę. Kwoty podajemy po analizie umowy, zanim cokolwiek podpiszesz.
Który wariant jest lepszy, zależy od Twojej sytuacji. Wariant stały daje przewidywalność: wiesz, ile zapłacisz, niezależnie od tego, ile uzyskasz od banku. Wariant z niższą opłatą na start odciąża budżet na początku, ale przy wygranej część tego, co uzyskasz, trafia do kancelarii. Poproś każdą kancelarię o przykład rozliczenia na Twoich liczbach, na piśmie, zanim podpiszesz umowę.
Na co patrzeć w umowie z kancelarią przed podpisem?
Umowę z kancelarią przeczytaj tak uważnie, jak umowę kredytu. Sprawdź:
- od czego liczony jest udział w wyniku: od kwot, które faktycznie uzyskasz od banku, czy od wartości roszczenia z pozwu,
- czy udział obejmuje też umorzone saldo kredytu i jak jest wtedy liczony,
- czy wynagrodzenie obejmuje apelację i czy jest osobna opłata za rozprawę,
- co się dzieje, gdy wypowiesz umowę kancelarii, i za co wtedy płacisz,
- czy możesz sam rozmawiać z bankiem o ugodzie albo skonsultować się z innym prawnikiem.
Koszty zastępstwa procesowego: kto je płaci i komu przypadają?
Koszty zastępstwa procesowego płaci strona przegrywająca (art. 98 § 1 k.p.c.). Jeśli wygrasz, płaci je bank, a nie Ty. Jeśli przegrasz, zwracasz je bankowi. Zapytaj kancelarię, jak umowa reguluje koszty zasądzone od banku, żeby nie mieć niespodzianek przy rozliczeniu.
Czy kancelaria złoży wniosek o niższą ratę w trakcie procesu?
Niższa rata w trakcie procesu to dla wielu kredytobiorców najważniejsza korzyść z pozwu, więc zapytaj o nią wprost. Sąd udziela zabezpieczenia, gdy uprawdopodobnisz roszczenie i interes prawny (art. 730¹ k.p.c.), a przy roszczeniach niepieniężnych może unormować prawa i obowiązki stron na czas procesu (art. 755 § 1 k.p.c.).
Przykład z naszej praktyki: postanowienie Sądu Rejonowego w Wejherowie z 27 kwietnia 2023 r. (I Co 52/23), wydane w sprawie, w której składaliśmy wniosek. Takie postanowienie oznacza spadek raty z 3 500 zł do 1 000 zł miesięcznie na czas procesu, liczonej od samej marży 2,19%. Szczegóły pokazujemy na stronie postanowienie o zabezpieczeniu WIBOR z Wejherowa. Postanowienie zapadło przed wyrokiem TSUE, a każda umowa wymaga osobnej oceny.
Dobra kancelaria powie Ci też, co dzieje się przy przegranej: zabezpieczenie upada, ale nie ma rozliczenia wstecz. Pozostały kapitał zostaje rozłożony do końca umowy, a rata będzie po prostu wyższa.
Bezpłatna analiza umowy
Sprawdź nas w praktyce: przeczytam Twoją umowę z WIBOR
Prześlij umowę kredytu. Czytam ją osobiście i w ciągu 48 godzin odpowiadam, czy w Twojej sprawie warto działać i co możesz zyskać. Bez opłat i bez zobowiązań.
Kontakt z kancelarią w trakcie sporu z bankiem: o co zapytać?
Kontakt z kancelarią w trakcie sporu z bankiem to punkt, na którym najczęściej psuje się zaufanie. Kredytobiorcy piszą w internecie: „Z kancelarią nie mamy kontaktu: nie odpowiada, nie można się dodzwonić”. Proces z bankiem trwa, więc zapytaj przed podpisaniem umowy:
- kto odpowiada na Twoje pytania i w jakim czasie,
- czy dostaniesz kopię pozwu, odpowiedzi banku i każdego postanowienia sądu,
- czy po każdej rozprawie ktoś wyjaśni Ci, co się wydarzyło i co dalej,
- jak kontaktujesz się z pełnomocnikiem: telefon, e-mail, komunikator.
U nas umowę czytam osobiście, a w sądzie jestem ja i mój zespół. Masz numer telefonu +48 605 622 598 i WhatsApp pod tym samym numerem.
Reklamacja to nie wszystko: kiedy kancelaria złoży pozew przeciwko bankowi?
Pozew przeciwko bankowi to cel współpracy, a reklamacja jest tylko jednym z kroków przed nim. Jedna z najczęstszych frustracji kredytobiorców brzmi: „jedynym krokiem kancelarii było wysłanie reklamacji”. Zapytaj więc o plan działania z terminami.
Przed pozwem wysyłamy do banku wezwanie, bo pozew musi zawierać informację, czy strony próbowały pozasądowego rozwiązania sporu (art. 187 § 1 pkt 3 k.p.c.). Jeśli bank jako przedsiębiorca uchyli się od takiej próby, sąd może obciążyć go kosztami niezależnie od wyniku sprawy (art. 458¹⁶ k.p.c.). Wezwanie to jednak krok przygotowawczy, a nie cała usługa.
Dobra odpowiedź na to pytanie wygląda tak:
- analiza umowy i decyzja,
- wezwanie banku z konkretnym terminem odpowiedzi,
- pozew i wniosek o zabezpieczenie w określonym czasie po odpowiedzi banku albo po bezskutecznym upływie terminu,
- prowadzenie sprawy przez obie instancje.
Czy kancelaria od kredytów złotówkowych musi być z Twojego miasta?
Kancelaria od kredytów złotówkowych nie musi być z Twojego miasta. Pozew przeciwko bankowi możesz złożyć w sądzie właściwym dla swojego miejsca zamieszkania (art. 37² § 1 k.p.c.). Gdy wartość sporu przekracza 100 000 zł, sprawę rozpoznaje sąd okręgowy (art. 17 pkt 4 k.p.c.). Rozprawy w sprawach kredytowych coraz częściej odbywają się zdalnie, a dokumenty przesyłasz elektronicznie.
Gdy zastanawiasz się, jak wybrać kancelarię WIBOR, adres jest mniej ważny niż to, czy pełnomocnik zna sprawy przeciwko bankom i czy ma czas na Twoją sprawę. My pracujemy z kredytobiorcami z całej Polski, zdalnie, choć kancelarię mamy w Gdyni.
Jak wybrać kancelarię WIBOR, gdy bank przysłał Ci aneks POLSTR?
Jak wybrać kancelarię WIBOR w sytuacji, gdy na stole leży aneks od banku? Zapytaj, co kancelaria zrobi z aneksem, zanim go podpiszesz. Oświadczenia w aneksie, na przykład potwierdzenie, że rozumiesz ryzyko, albo zrzeczenie się roszczeń, mogą mieć znaczenie w sądzie.
Dobra kancelaria:
- przeczyta aneks razem z umową kredytu,
- policzy, co zmiana wskaźnika i marży oznacza dla Twojej raty,
- powie Ci, czy podpis może zaszkodzić ewentualnemu pozwowi.
Szczegóły opisuję we wpisie aneks WIBOR: czy podpisać.
Jak wybrać kancelarię WIBOR: czerwone flagi i checklista do wydruku
Jak wybrać kancelarię WIBOR, sprawdzisz szybko, jeśli znasz sygnały ostrzegawcze i masz pod ręką listę pytań. Poniżej jedno i drugie.
Czerwone flagi, przy których lepiej nie podpisywać umowy
Czerwone flagi przy wyborze pełnomocnika w sporze z bankiem to:
- obietnica wygranej albo „pewnego zwrotu” konkretnej kwoty,
- umowa do podpisania, zanim ktoś przeczyta Twoje dokumenty,
- brak nazwiska adwokata albo radcy prawnego, który poprowadzi sprawę,
- wynagrodzenie opisane ogólnikowo, bez wskazania, od czego liczony jest udział,
- reklamacja jako jedyna czynność, bez planu na pozew,
- namawianie do wstrzymania spłaty rat bez zabezpieczenia z sądu,
- brak rozmowy o kosztach przegranej.
Checklista 9 pytań do kancelarii przed podpisaniem umowy
Checklista poniżej zbiera wszystkie 9 pytań. Wydrukuj ją i zabierz na rozmowę z każdą kancelarią.
| Pytanie | Dobra odpowiedź | Sygnał ostrzegawczy |
|---|---|---|
| 1. Kto poprowadzi sprawę? | Imię i nazwisko adwokata albo radcy prawnego | „Nasz dział prawny” bez nazwisk |
| 2. Czy przeczytacie moją umowę? | Tak, przed podpisaniem umowy z kancelarią | Umowa najpierw, analiza potem |
| 3. Jakie jest ryzyko? | Koszt przegranej w liczbach, ocena dokumentów | „Wygramy na pewno” |
| 4. Ile zapłacę? | Kwoty i zasady udziału w wyniku na piśmie | Ogólniki, udział od wartości roszczenia |
| 5. Czy złożycie wniosek o zabezpieczenie? | Tak, jeśli są podstawy, razem z pozwem | „Proszę przestać płacić raty” |
| 6. Jak wygląda kontakt? | Konkretna osoba, kanał i czas odpowiedzi | Tylko infolinia |
| 7. Kiedy złożycie pozew? | Plan z terminami po wezwaniu banku | Tylko reklamacja, bez planu |
| 8. W jakim sądzie? | Sąd Twojego miejsca zamieszkania, rozprawy często zdalne | Brak odpowiedzi |
| 9. Co z aneksem? | Analiza aneksu przed podpisem | „Proszę podpisać, to nic nie zmienia” |
Adwokaci od WIBOR i Twoja umowa: jak mogę Ci pomóc?
Adwokaci od WIBOR powinni najpierw odpowiedzieć na Twoje pytania, a dopiero potem prosić o podpis. Tak pracujemy:
- czytam Twoją umowę osobiście i w 48 godzin mówię, czy widzę podstawy do pozwu,
- jeśli podstaw nie ma, kończymy na tej rozmowie i nic nie płacisz,
- jeśli są, dostajesz liczby: wartość sporu, opłaty, scenariusz przegranej i wynagrodzenie w jednym z dwóch wariantów,
- prowadzimy sprawę przez obie instancje, a w sądzie jestem ja i mój zespół.
Sprawdź nas tymi samymi 9 pytaniami, które zadasz innym. Jestem skutecznym adwokatem w sporach z bankami, bo każdą sprawę buduję na dokumentach, a nie na obietnicach. Bezpłatna analiza umowy kredytu WIBOR to pierwszy krok, który do niczego Cię nie zobowiązuje. Możesz też zadzwonić pod +48 605 622 598 albo wysłać zdjęcia umowy na WhatsApp. Orientacyjną stawkę sporu policzysz w kalkulatorze WIBOR.
Jak wybrać kancelarię WIBOR: najczęściej zadawane pytania FAQ
Jak wybrać kancelarię WIBOR, żeby nie żałować decyzji?
Zadaj 9 pytań z checklisty: kto prowadzi sprawę, czy przeczytano Twoją umowę, jakie jest ryzyko, ile zapłacisz, co z zabezpieczeniem, jak wygląda kontakt, kiedy pozew, w jakim sądzie i co z aneksem.
Czy lepszy jest adwokat, czy firma odszkodowawcza?
W sądzie pełnomocnikiem zawodowym jest adwokat albo radca prawny. Firma bez takich uprawnień i tak przekaże sprawę prawnikowi, więc zapytaj, kto faktycznie poprowadzi Twoją sprawę.
Czy kancelaria może zagwarantować wygraną w sprawie o WIBOR?
Nie. Nikt uczciwy nie gwarantuje wyniku w sprawie, w której linia orzecznicza dopiero się kształtuje. Obietnica wygranej to czerwona flaga.
Czy prawnik od kredytu hipotecznego musi być z mojego miasta?
Nie. Pozew możesz złożyć w sądzie swojego miejsca zamieszkania, a sprawę da się prowadzić zdalnie.
Na co uważać przy wynagrodzeniu z udziałem w wyniku?
Sprawdź, od czego liczony jest udział, czy obejmuje umorzone saldo, czy apelacja jest w cenie i co się dzieje, gdy wypowiesz umowę kancelarii.
Kto płaci koszty zastępstwa procesowego po wygranej?
Bank, jako strona przegrywająca. Przy przegranej to Ty zwracasz koszty bankowi.
Czy przed pozwem trzeba złożyć reklamację w banku?
Nie jest to obowiązkowe, ale pozew musi zawierać informację o próbie pozasądowego rozwiązania sporu. Dlatego przed pozwem wysyłamy do banku wezwanie.
Czy analiza umowy kredytu przed wyborem kancelarii jest płatna?
U nas nie. Analiza jest bezpłatna, a odpowiedź dostajesz w 48 godzin.