Stan prawny na 28 września 2026 r.
Spłacony kredyt WIBOR nie zamyka drogi do sądu. To pierwsze zdanie, które słyszą ode mnie osoby, które zaczynają rozmowę od przeprosin: „pewnie już za późno, bo spłaciłem kredyt dwa lata temu”. Niekoniecznie. Przy spłaconym kredycie nie walczysz o niższą ratę, tylko o zwrot pieniędzy, które zapłaciłeś bankowi. Trzeba jednak sprawdzić przedawnienie i zebrać dokumenty, zanim jeszcze więcej czasu upłynie.
Od 2017 r. prowadzę spory z bankami, a dziś razem z zespołem prowadzimy pozew WIBOR dla kredytobiorców z całej Polski, także tych, którzy kredyt już spłacili. W tym artykule odpowiadam na sześć pytań:
- czy po spłacie możesz jeszcze pozwać bank,
- czego możesz żądać, gdy nie ma już rat,
- ile masz czasu, czyli jak liczy się przedawnienie,
- ile można odzyskać, na przykładzie w liczbach,
- czy wcześniejsza spłata, refinansowanie albo sprzedaż mieszkania coś zmieniają,
- jakie dokumenty zebrać i co zrobić, gdy ich brakuje.
Orientacyjną kwotę dla swojego kredytu sprawdzisz w naszym kalkulatorze WIBOR. Liczy on także kredyt spłacony. Wynik to szacunek, dokładne liczby dostajesz po analizie umowy.
Spłacony kredyt WIBOR: czy po spłacie możesz jeszcze pozwać bank?
Spłacony kredyt WIBOR to wciąż umowa, którą sąd może ocenić. Spłata kończy Twój obowiązek płacenia rat, ale nie sprawia, że zapisy umowy stają się uczciwe albo przejrzyste. Jeśli bank nie przekazał Ci rzetelnych informacji o ryzyku zmiennego oprocentowania, możesz żądać zwrotu tego, co zapłaciłeś na podstawie wadliwego zapisu.
Są trzy różnice w porównaniu z kredytem, który wciąż spłacasz:
- nie ma rat, więc nie ma też zabezpieczenia w postaci niższej raty na czas procesu,
- pozew zmierza do zapłaty, czyli zwrotu pieniędzy,
- kluczowe staje się przedawnienie, bo z każdym rokiem część roszczeń może się przedawniać.
Czego możesz żądać, gdy kredyt złotówkowy jest już spłacony?
Gdy kredyt złotówkowy jest już spłacony, żądania są te same co przy kredycie w trakcie spłaty, tylko skutek wyliczamy do końca. Podstawą jest zwrot świadczenia nienależnego: świadczenie jest nienależne między innymi wtedy, gdy podstawa świadczenia odpadła albo czynność prawna zobowiązująca do świadczenia była nieważna (art. 410 § 2 Kodeksu cywilnego).
Zwrot nadpłaconych odsetek, gdy sąd usunie WIBOR z umowy
Jeśli sąd uzna, że zapis o WIBOR Cię nie wiązał, a umowa obowiązuje z samą marżą, odzyskujesz nadpłacone odsetki liczone od WIBOR. Marżę zapłaciłeś zgodnie z umową, więc jej nie odzyskujesz. Tak rozstrzygnął, w sprawie kredytu w trakcie spłaty, Sąd Okręgowy w Kaliszu w nieprawomocnym wyroku wstępnym z 13 sierpnia 2026 r. (I C 1669/23).
Rozliczenie z bankiem, gdy sąd uzna umowę za nieważną
Jeśli sąd ustali nieważność umowy, każda strona oddaje drugiej to, co od niej dostała. W sprawach frankowych Sąd Najwyższy przyjął teorię dwóch kondykcji (uchwały III CZP 11/20 i III CZP 6/21): kredytobiorca żąda zwrotu wszystkiego, co wpłacił, a bank zwrotu wypłaconego kapitału. Przy spłaconym kredycie oznacza to w praktyce zwrot nadwyżki Twoich wpłat ponad kapitał. Nieważność umowy kredytu z WIBOR ustalił Sąd Okręgowy w Szczecinie 16 lutego 2026 r. (I C 4293/23), wyrok według dostępnych informacji jest nieprawomocny.
Który wariant jest korzystniejszy, gdy kredyt jest już spłacony?
To zależy od liczb, dlatego liczymy oba. Przy spłaconym kredycie oba warianty wyglądają inaczej niż przy kredycie w trakcie spłaty:
- przy usunięciu WIBOR odzyskujesz nadpłacone odsetki, a marża zostaje po stronie banku,
- przy nieważności odzyskujesz nadwyżkę swoich wpłat ponad kapitał, bo kapitał bankowi już oddałeś,
- w obu wariantach nie musisz się martwić o przyszłe raty, bo ich nie ma.
Nasz kalkulator sam dobiera korzystniejszy wariant i uwzględnia kredyt spłacony. W pozwie często stawiamy jedno żądanie jako główne, a drugie jako ewentualne. Które jako główne, ustalamy po analizie umowy.
Spłacony kredyt WIBOR a przedawnienie: ile masz czasu na pozew?
Spłacony kredyt WIBOR i przedawnienie to temat, który sprawdzam przy każdej takiej sprawie jako pierwszy. Nie podam Ci jednej daty granicznej, bo zależy ona od Twojej umowy, dat wpłat i od tego, jak sądy ostatecznie ułożą linię w sprawach WIBOR. Mogę za to pokazać zasady.
Jak długo trwa termin przedawnienia i kiedy się kończy?
Według art. 118 k.c. podstawowy termin przedawnienia wynosi sześć lat, a jego koniec przypada na ostatni dzień roku kalendarzowego. Po upływie terminu bank może uchylić się od zaspokojenia roszczenia, czyli podnieść zarzut przedawnienia (art. 117 § 2 k.c.).
Od kiedy liczy się przedawnienie roszczenia o zwrot odsetek?
Bieg przedawnienia rozpoczyna się od dnia, w którym roszczenie stało się wymagalne (art. 120 § 1 k.c.). Przy zwrocie nienależnego świadczenia termin zapłaty zwykle nie jest oznaczony, a wtedy świadczenie powinno być spełnione niezwłocznie po wezwaniu dłużnika (art. 455 k.c.). Jeśli wymagalność zależy od czynności uprawnionego, bieg liczy się od dnia, w którym roszczenie stałoby się wymagalne, gdyby tę czynność podjął w najwcześniej możliwym terminie (art. 120 § 1 zd. 2 k.c.).
W sprawach frankowych Sąd Najwyższy przyjął (uchwała 7 sędziów z 7 maja 2021 r., III CZP 6/21), że bieg przedawnienia roszczeń konsumenta wiąże się z chwilą, w której świadomie zdecydował o losie umowy. Jak sądy przełożą to na sprawy WIBOR, dopiero się okaże. Dlatego przy spłaconym kredycie nie odkładam analizy i Tobie też tego nie radzę.
Co przerywa bieg przedawnienia w sporze z bankiem?
Bieg przedawnienia przerywa między innymi każda czynność przed sądem przedsięwzięta bezpośrednio w celu dochodzenia roszczenia (art. 123 § 1 pkt 1 k.c.), a więc przede wszystkim pozew. Przerywa go także uznanie roszczenia przez bank (art. 123 § 1 pkt 2 k.c.), ale na to w sporach o WIBOR trudno liczyć. W praktyce: jeśli masz podstawy, pozew jest najpewniejszym sposobem, żeby czas przestał działać przeciwko Tobie.
Czy reklamacja w banku wstrzymuje przedawnienie roszczeń?
Nie licz na to. Art. 123 k.c. wymienia jako przerywające bieg przedawnienia czynność przed sądem albo innym organem powołanym do rozpoznawania spraw danego rodzaju oraz uznanie roszczenia przez bank. Zwykła reklamacja do banku nie jest na tej liście. Reklamacja albo wezwanie mają sens jako próba polubowna przed pozwem, ale nie jako sposób na zatrzymanie czasu.
Ile można odzyskać po spłacie kredytu hipotecznego w złotówkach? Przykład
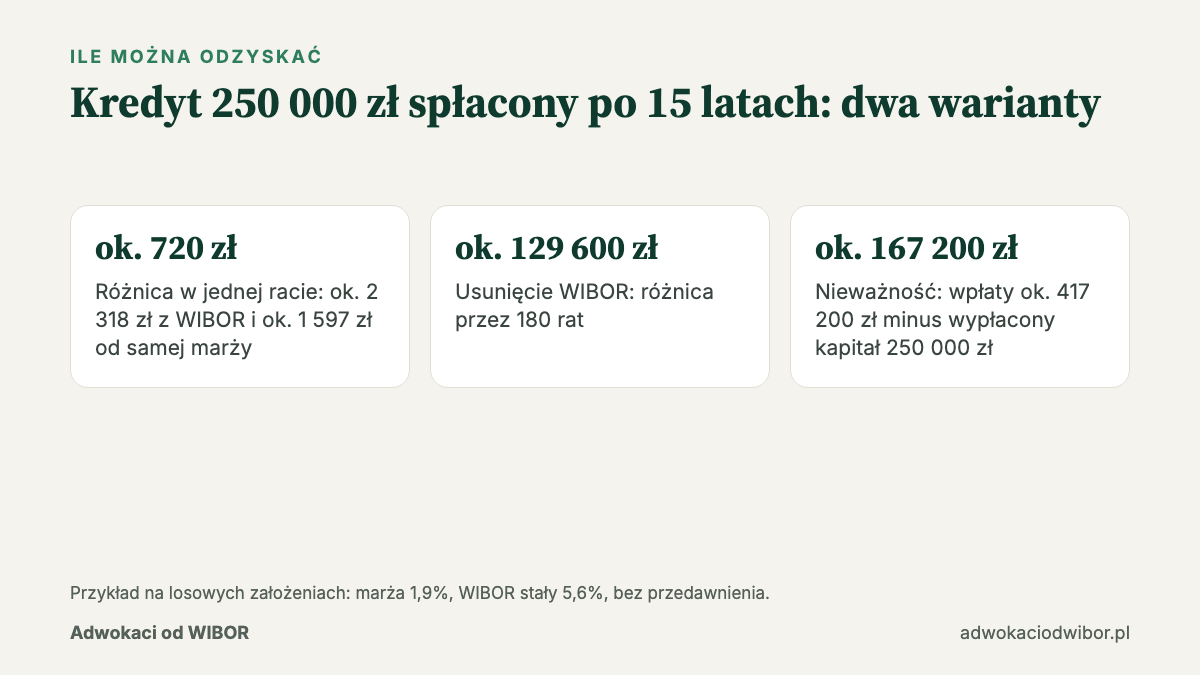
Po spłacie kredytu hipotecznego w złotówkach kwota zależy od salda, okresu, marży i tego, jak zmieniał się WIBOR. Przykład na losowych założeniach, nie z konkretnej sprawy: kredyt 250 000 zł na 15 lat (180 rat równych), marża banku 1,9%, WIBOR 5,6%. Dla uproszczenia zakładam, że WIBOR był stały przez cały okres i że kredyt spłacono zgodnie z harmonogramem.
| Pozycja | Kwota |
|---|---|
| Rata z WIBOR (oprocentowanie 7,50%) | ok. 2 318 zł |
| Rata od samej marży (1,90%) | ok. 1 597 zł |
| Różnica w jednej racie | ok. 720 zł |
| Usunięcie WIBOR: różnica przez 180 rat | ok. 129 600 zł |
| Suma wpłat przez 180 rat z WIBOR | ok. 417 200 zł |
| Nieważność: wpłaty minus wypłacony kapitał 250 000 zł | ok. 167 200 zł |
W praktyce Twoja kwota będzie inna, i to zapewne wyraźnie. WIBOR w rzeczywistości się zmieniał, więc stały poziom 5,6% przez 15 lat to tylko uproszczenie. Do tego część roszczeń może być przedawniona, a przy nieważności dochodzą inne wpłaty, na przykład prowizja. Przykład pokazuje mechanizm, nie wynik. Dokładne wyliczenie robimy na Twoim zaświadczeniu o spłatach.
Od czego zależy kwota zwrotu po spłacie kredytu?
Kwota zwrotu po spłacie kredytu zależy przede wszystkim od pięciu rzeczy:
- wysokości kredytu i okresu, przez jaki go spłacałeś,
- poziomu WIBOR w kolejnych okresach spłaty,
- marży banku, bo ona zostaje przy wariancie usunięcia WIBOR,
- wcześniejszych nadpłat i daty całkowitej spłaty,
- przedawnienia, które może obciąć najstarsze wpłaty.
Dlatego dwie osoby z tą samą kwotą kredytu mogą mieć zupełnie różne roszczenia. Gdy ktoś podaje Ci kwotę „na oko”, zanim zobaczy zaświadczenie o spłatach, traktuj ją ostrożnie. Spłacony kredyt z WIBOR trzeba policzyć na Twoich danych, rata po racie, z uwzględnieniem dat, od których biegnie przedawnienie.
Wcześniejsza spłata, refinansowanie, sprzedaż mieszkania: czy to zmienia spór z bankiem?
Spór z bankiem wygląda podobnie bez względu na to, jak kredyt został spłacony. Różnice dotyczą głównie dokumentów i tego, od którego banku żądasz zwrotu.
Spłaciłem kredyt przed terminem z własnych oszczędności
Wcześniejsza spłata nie odbiera Ci roszczenia. Zmienia tylko rachunek: rat było mniej, więc i nadpłaconych odsetek jest mniej. Potrzebujemy zaświadczenia o spłacie i historii wpłat, łącznie z nadpłatami.
Kredyt przeniosłem do innego banku, czyli refinansowałem
Refinansowanie oznacza, że stary kredyt został spłacony nowym. Roszczenie dotyczące okresu starej umowy kierujesz do banku, który udzielił pierwszego kredytu. Jeśli nowy kredyt też opiera się na WIBOR, analizujemy go osobno, bo to inna umowa, z innymi dokumentami.
Sprzedałem mieszkanie i spłaciłem kredyt z ceny sprzedaży
Sprzedaż mieszkania nie przenosi na kupującego Twoich roszczeń wobec banku. Raty i spłatę wnosiłeś Ty, więc to Ty możesz żądać zwrotu nienależnie zapłaconych kwot (art. 405 i art. 410 k.c.). Zachowaj dokumenty sprzedaży i zaświadczenie o spłacie kredytu.
Masz spłacony kredyt i nie wiesz, czy nie jest za późno? Prześlij umowę do bezpłatnej analizy. W 48 godzin powiem Ci, czy widzę podstawy do pozwu i jak wygląda przedawnienie w Twojej sprawie. Telefon: +48 605 622 598, WhatsApp pod tym samym numerem.
Pozew o zapłatę po spłacie kredytu w PLN: dlaczego bez zabezpieczenia raty?
Pozew po spłacie kredytu w PLN to sprawa o zapłatę. Zabezpieczenie w formie niższej raty na czas procesu nie ma tu zastosowania, bo nie ma już rat, które sąd mógłby obniżyć. To akurat upraszcza sprawę: spór dotyczy wyłącznie pieniędzy, które bank ma Ci oddać.
Co jest takie samo jak w każdym pozwie o WIBOR:
- pozew możesz złożyć w sądzie właściwym dla swojego miejsca zamieszkania (art. 37² § 1 Kodeksu postępowania cywilnego),
- przed pozwem wzywamy bank do zapłaty, bo pozew musi zawierać informację o próbie pozasądowego rozwiązania sporu (art. 187 § 1 pkt 3 k.p.c.),
- bank musi powołać wszystkie twierdzenia i dowody już w odpowiedzi na pozew (art. 458¹⁵ k.p.c.),
- możemy postawić żądanie główne i ewentualne, na przykład zapłatę w wariancie nieważności i w wariancie usunięcia WIBOR.
Za czas opóźnienia w zapłacie możesz żądać także odsetek ustawowych za opóźnienie (art. 481 § 1 k.c.). Od kiedy, zależy od wezwania i wymagalności, co ustalamy przy pisaniu pozwu.
Jak długo trwa sprawa o zwrot odsetek po spłacie kredytu?
Nie podam jednej liczby, bo czas zależy od sądu, jego obciążenia i od tego, czy bank się odwoła. Realny harmonogram dla Twojego sądu przedstawię po analizie. Jedno jest pewne: pozew złożony dziś przerywa bieg przedawnienia, więc czas trwania procesu nie działa już przeciwko Twojemu roszczeniu.
Bezpłatna analiza umowy
Spłaciłeś kredyt z WIBOR? Sprawdzę, co możesz odzyskać
Prześlij umowę kredytu. Czytam ją osobiście i w ciągu 48 godzin odpowiadam, czy w Twojej sprawie warto działać i co możesz zyskać. Bez opłat i bez zobowiązań.
Jakie dokumenty zebrać, gdy kredyt złotówkowy został spłacony?
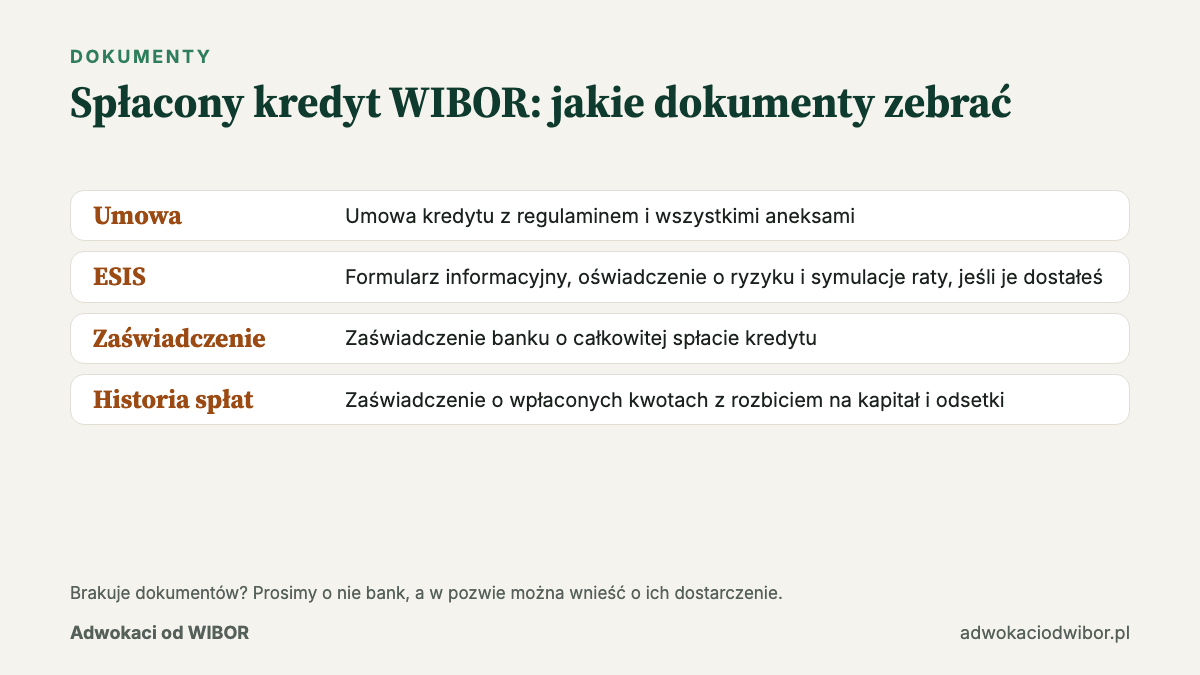
Gdy kredyt złotówkowy został spłacony, dokumenty bywają rozproszone albo wyrzucone. Oto lista, od której zaczynamy:
- umowa kredytu z regulaminem i wszystkimi aneksami,
- formularz informacyjny (ESIS) albo inny dokument z ofertą przed podpisaniem,
- oświadczenie o ryzyku zmiennej stopy procentowej i symulacje raty, jeśli je dostałeś,
- zaświadczenie banku o całkowitej spłacie kredytu,
- zaświadczenie o wpłaconych kwotach albo historia spłat, z rozbiciem na kapitał i odsetki,
- przy refinansowaniu albo sprzedaży mieszkania: dokumenty, które pokazują, skąd pochodziła spłata.
Co zrobić, gdy nie masz już umowy albo zaświadczeń z banku?
Nie rezygnuj z analizy. Jeśli Twój spłacony kredyt WIBOR był zaciągnięty wspólnie z drugą osobą, część dokumentów może mieć ona, na przykład były małżonek. Najpierw prosimy bank o kopie dokumentów i zaświadczenie o spłatach. Jeśli bank ich nie wyda, w pozwie można wnieść, by sąd polecił bankowi dostarczyć dokument, który ma w swoim posiadaniu (art. 187 § 2 pkt 3 k.p.c.). Brak dokumentu w Twojej szufladzie nie znaczy, że bank go nie ma.
Ile kosztuje pozew przeciwko bankowi przy spłaconym kredycie?
Pozew przeciwko bankowi przy spłaconym kredycie kosztuje tyle samo co przy kredycie w trakcie spłaty. Opłata od pozwu wynosi najwyżej 1 000 zł (art. 13a ustawy o kosztach sądowych w sprawach cywilnych, przy wartości sporu ponad 20 000 zł). Przy niższej wartości opłata jest mniejsza.
| Koszt | Ile |
|---|---|
| Opłata od pozwu | najwyżej 1 000 zł |
| Opłata skarbowa od pełnomocnictwa | 17 zł |
| Wniosek o zabezpieczenie | nie dotyczy, bo nie ma rat |
| Opinia biegłego | 0 zł, w naszych sprawach o nią nie wnioskujemy |
| Wynagrodzenie kancelarii | dwa warianty: stałe albo niższe na start z udziałem w tym, co uzyskasz od banku; kwoty po analizie |
| Ryzyko przegranej | zwrot kosztów procesu bankowi, w tym kosztów pełnomocnika zależnych od wartości sporu |
Scenariusz przegranej liczymy w złotówkach przed złożeniem pozwu, żebyś decydował, znając całe ryzyko.
Spłacony kredyt WIBOR krok po kroku: od zaświadczenia do pozwu o zapłatę
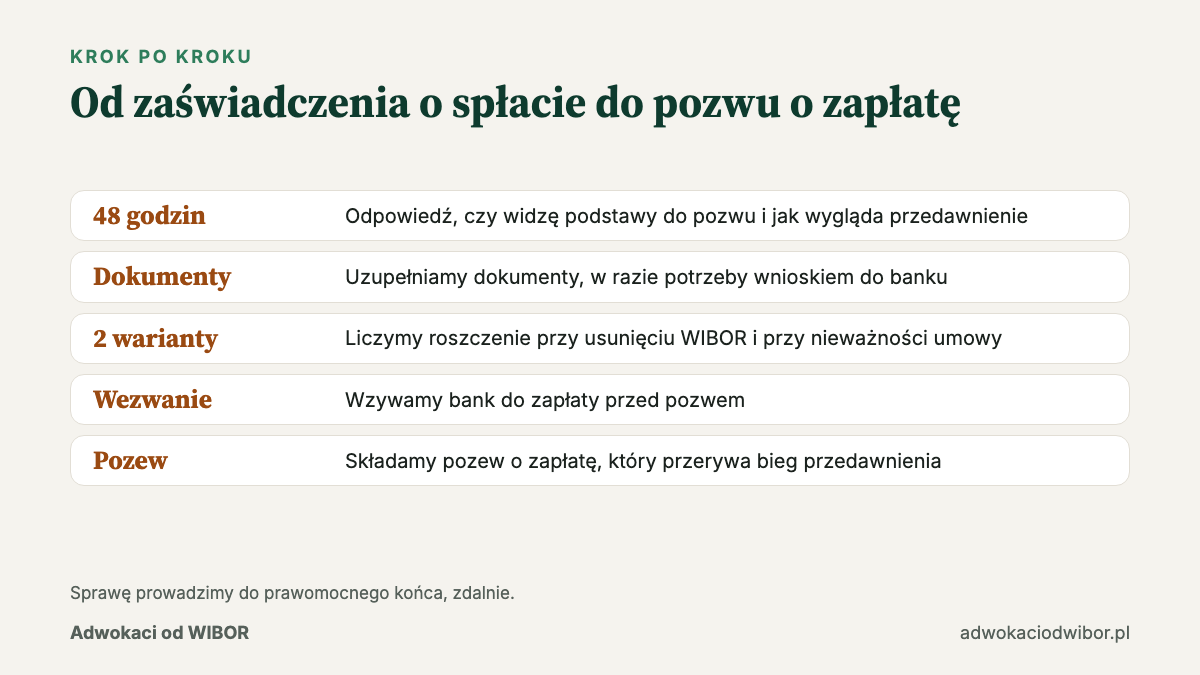
Spłacony kredyt WIBOR krok po kroku prowadzimy w tej kolejności:
- Przesyłasz umowę i to, co masz z dokumentów o spłacie.
- W 48 godzin dostajesz odpowiedź: czy widzę podstawy do pozwu i jak wygląda przedawnienie.
- Uzupełniamy dokumenty, w razie potrzeby wnioskiem do banku.
- Liczymy roszczenie w wariancie usunięcia WIBOR i w wariancie nieważności.
- Wzywamy bank do zapłaty przed pozwem.
- Składamy pozew o zapłatę, który przerywa bieg przedawnienia.
- Prowadzimy sprawę do prawomocnego końca, zdalnie, z bieżącą informacją, co się dzieje.
Kiedy spór o zwrot odsetek po spłacie się nie opłaca?
Spór o zwrot odsetek po spłacie nie zawsze się opłaca. Mówię to wprost, bo od tego zależą Twoje pieniądze. Odradzam pozew, gdy:
- większa część roszczeń jest przedawniona, a to, co zostaje, nie uzasadnia kosztów,
- kredyt był krótki albo niewielki, więc nadpłacone odsetki są niskie,
- dokumenty pokazują, że bank rzetelnie opisał ryzyko i pokazał symulacje przy dużym wzroście stopy,
- cała argumentacja opiera się na tym, że WIBOR „ustalają banki”; po wyroku TSUE ta droga jest zamknięta,
- kredyt służył głównie działalności gospodarczej.
Więcej o tym, jak podejmuję taką decyzję, piszę we wpisie czy warto pozwać bank o WIBOR.
Spłacony kredyt WIBOR: jak mogę Ci pomóc w odzyskaniu nadpłaconych odsetek?
Przy sprawie o spłacony kredyt WIBOR zaczynam od dwóch pytań: czy są podstawy w dokumentach i ile czasu zostało. Sprawdzam:
- umowę, aneksy i dokumenty z dnia podpisania,
- daty wpłat i datę całkowitej spłaty,
- przedawnienie poszczególnych części roszczenia,
- kwotę w wariancie usunięcia WIBOR i w wariancie nieważności.
W 48 godzin mówię Ci wprost, co widzę. Jeśli podstaw nie ma albo roszczenie jest przedawnione, kończymy na tej rozmowie, a analiza jest bezpłatna. Jeśli podstawy są, dostajesz liczby i plan działania. Pracujemy z kredytobiorcami z całej Polski, zdalnie.
Prześlij umowę, zadzwoń pod +48 605 622 598 albo wyślij zdjęcia dokumentów na WhatsApp. Jak prowadzimy pozew o WIBOR od analizy do wyroku, opisuję na stronie głównej.
Zwrot odsetek po spłacie kredytu: najczęściej zadawane pytania FAQ
Spłaciłem kredyt złotówkowy. Czy na pozew jest już za późno?
Niekoniecznie. Spłata nie zamyka drogi do sądu, ale trzeba sprawdzić przedawnienie, dlatego analizy nie warto odkładać.
Ile lat po spłacie kredytu mogę pozwać bank?
Podstawowy termin przedawnienia to sześć lat, z końcem na ostatni dzień roku kalendarzowego (art. 118 k.c.). Od kiedy biegnie w Twojej sprawie, ustalam po analizie dat wpłat i spłaty.
Czy przy spłaconym kredycie mogę dostać zabezpieczenie?
Nie w formie niższej raty, bo nie ma już rat. Pozew zmierza wtedy do zapłaty.
Czy po refinansowaniu pozywam stary czy nowy bank?
Za okres starej umowy pozywasz bank, który udzielił pierwszego kredytu. Nowy kredyt analizujemy osobno.
Czy mogę pozwać bank sam, bez byłego współkredytobiorcy?
Tak. Sąd Najwyższy przyjął, że w takich sprawach nie jest konieczne, by pozywali wszyscy kredytobiorcy (uchwały III CZP 12/23 i III CZP 156/22). Wspólny pozew bywa jednak prostszy.
Czy kalkulator policzy kwotę dla spłaconego kredytu?
Tak. Kalkulator WIBOR uwzględnia także kredyt spłacony. Wynik to szacunek, dokładna kwota wymaga analizy zaświadczenia o spłatach.
Czy mam gwarancję odzyskania odsetek po spłacie?
Nie. Nie gwarantujemy wyniku, bo linia orzecznicza w sprawach WIBOR dopiero się kształtuje. Po analizie powiem Ci, jak oceniam Twoje szanse.
Czy analiza umowy spłaconego kredytu jest płatna?
Nie. Analiza jest bezpłatna, a odpowiedź dostajesz w 48 godzin.