Stan prawny na 28 września 2026 r.
Orzecznictwo WIBOR to temat, o który kredytobiorcy pytają mnie zwykle zaraz po tym, jak przeczytają dwa sprzeczne nagłówki tego samego dnia. W jednym „banki wygrywają”, w drugim „sąd usunął WIBOR z umowy”. Oba bywają prawdziwe, bo obraz w sądach jest mieszany. Wynik zależy od dowodów w konkretnej umowie, a nie od tego, jaki wyrok zapadł u sąsiada.
Od 2017 r. prowadzę spory z bankami, a dziś razem z zespołem prowadzimy pozew o WIBOR dla kredytobiorców z całej Polski. Śledzę wyroki, bo na nich buduję każdy pozew. W tym artykule wyjaśniam:
- jak orzekają sądy po wyroku TSUE z lutego 2026 r.,
- które orzeczenia warto znać i co z nich wynika,
- czym różni się nieważność umowy od usunięcia WIBOR z marżą,
- jak czytać wyrok: prawomocny, nieprawomocny, wstępny,
- na jakie rozstrzygnięcia jeszcze czekamy,
- co to wszystko znaczy dla Twojej umowy.
Orzecznictwo WIBOR w 2026 roku: krótka odpowiedź, jak orzekają sądy
Orzecznictwo WIBOR w 2026 roku nie ma jeszcze jednej, utrwalonej linii. Zapadły wyroki na korzyść banków i na korzyść kredytobiorców. Z tego, co znamy, wynikają trzy wnioski:
- spór o to, jak wyznaczany jest WIBOR, po wyroku TSUE nie ma szans,
- spór o to, jakie informacje przekazał Ci bank przed podpisaniem umowy, jest otwarty,
- sądy, które przyznały rację kredytobiorcom, sięgały po dwa różne skutki: nieważność umowy albo usunięcie WIBOR z zachowaniem marży.
Dlatego odpowiedź na pytanie „czy wygram” zawsze zaczynam od dokumentów, a nie od statystyk z mediów.
Wyrok Trybunału z lutego 2026 r.: punkt wyjścia dla sądów w sprawach kredytów złotówkowych
Wyrok Trybunału Sprawiedliwości UE z 12 lutego 2026 r. (C-471/24) jest dziś punktem wyjścia dla sądów w sprawach kredytów złotówkowych. Pytania zadał Sąd Okręgowy w Częstochowie w sprawie umowy kredytu hipotecznego z 2019 r. zawartej z PKO BP.
W jednym akapicie: Trybunał uznał, że sąd w sprawie konsumenta nie ocenia metodologii wskaźnika zgodnego z unijnym rozporządzeniem BMR. Zapis o zmiennym oprocentowaniu nadal podlega jednak ocenie pod kątem przejrzystości, czyli tego, czy bank przekazał Ci informacje pozwalające ocenić wpływ zmiany wskaźnika na ratę. Szczegółowo opisuję to we wpisie wyrok TSUE WIBOR.
Orzecznictwo WIBOR w tabeli: wyroki sądów wydane po lutym 2026 roku
Orzecznictwo WIBOR po lutym 2026 r. najlepiej zobaczyć w jednym zestawieniu. W tabeli pokazuję tylko orzeczenia, które mam sprawdzone w źródłach, także to niewygodne dla kredytobiorców.
| Sąd, data, sygnatura | Umowa | Rozstrzygnięcie | Status |
|---|---|---|---|
| Sąd Najwyższy, 25 lutego 2026 r., II CSKP 556/24 | kredyt z 2010 r., WIBOR 12M | oddalenie skargi kasacyjnej konsumentki, na korzyść banku | wyrok SN |
| Sąd Okręgowy w Szczecinie, 16 lutego 2026 r., I C 4293/23 | kredyt budowlany w PLN z 2007 r. | ustalenie nieważności umowy, według relacji ok. 360 000 zł dla kredytobiorców | nieprawomocny według dostępnych informacji |
| Sąd Okręgowy w Kaliszu, 13 sierpnia 2026 r., I C 1669/23 | dwie umowy z 2018 r. | wyrok wstępny: WIBOR bezskuteczny, marża zostaje | nieprawomocny według dostępnych informacji |
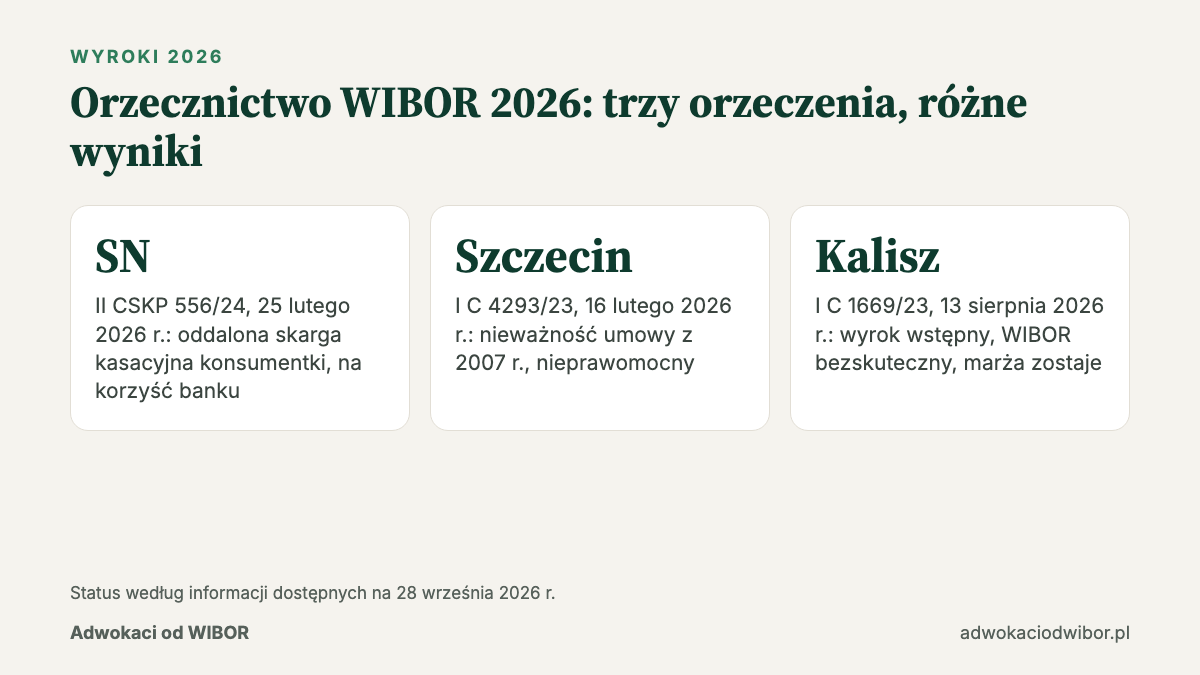
Status nieprawomocny to stan według informacji dostępnych w chwili pisania. Zanim nowe orzeczenie trafi do tej tabeli, sprawdzam jego źródło.
Sąd Najwyższy, II CSKP 556/24: wyrok na korzyść banku
25 lutego 2026 r. Sąd Najwyższy oddalił skargę kasacyjną konsumentki w sprawie kredytu z 2010 r. opartego na WIBOR 12M. To wyrok korzystny dla banku i nie ma sensu go przemilczać. Część komentatorów go krytykuje, bo w sprawie nie ustalono, jak wyznaczano wtedy wskaźnik ani co bank przekazał kredytobiorczyni. Dla mnie wniosek jest praktyczny: sprawa bez dowodów o informacjach od banku jest słaba.
Sąd Okręgowy w Szczecinie, I C 4293/23: nieważność całej umowy kredytu
Cztery dni po wyroku TSUE, 16 lutego 2026 r., Sąd Okręgowy w Szczecinie ustalił nieważność umowy kredytu budowlanego w złotych z WIBOR, zawartej w 2007 r. Według relacji z tej sprawy zasądził około 360 000 zł. Pozwanym był BNP Paribas jako następca banku, który udzielił kredytu. Wyrok zapadł na posiedzeniu niejawnym i według dostępnych informacji jest nieprawomocny.
Sąd Okręgowy w Kaliszu, I C 1669/23: WIBOR usunięty, marża banku zostaje
13 sierpnia 2026 r. Sąd Okręgowy w Kaliszu wydał wyrok wstępny w sprawie przeciwko Erste Bank Polska (dawniej Santander Bank Polska). Uznał za bezskuteczną klauzulę oprocentowania w części dotyczącej WIBOR w dwóch umowach z 2018 r. Marża banku zostaje. Według relacji pełnomocnika kredytobiorców kluczowa była data: GPW Benchmark uzyskał zezwolenie KNF na administrowanie WIBOR 16 grudnia 2020 r., czyli po zawarciu tych umów. W chwili pisania nie znam pisemnego uzasadnienia. Wyrok jest nieprawomocny.
Co łączy wyroki korzystne dla kredytobiorców, a co wyrok Sądu Najwyższego?
W mojej ocenie te trzy orzeczenia nie przeczą sobie tak bardzo, jak sugerują nagłówki. Łączy je jedno: liczą się ustalenia w konkretnej sprawie. Z dostępnych relacji wynika, że:
- w sprawie przed Sądem Najwyższym krytycy wskazują na brak ustaleń o tym, co bank przekazał kredytobiorczyni,
- w Kaliszu sąd oparł się na konkretnym fakcie, czyli dacie zezwolenia KNF dla administratora WIBOR,
- w Szczecinie chodziło o umowę z 2007 r., zawartą długo przed rozporządzeniem BMR.
Wniosek dla Twojej sprawy: pozew musi opierać się na faktach z Twoich dokumentów, a nie na ogólnym przekonaniu, że WIBOR jest niesprawiedliwy.
Nieważność umowy czy odwiborowanie: dwa skutki w wyrokach sądów
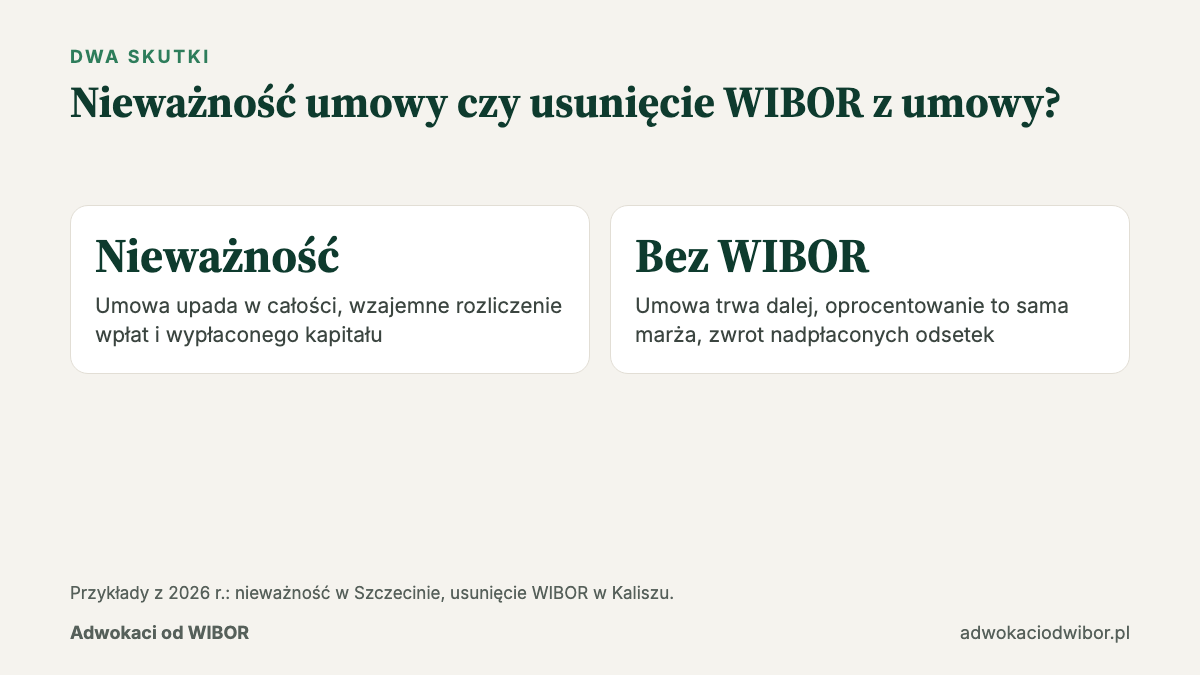
Nieważność umowy i odwiborowanie to dwa różne skutki, które widać w wyrokach z 2026 r. Wyrok TSUE nie przesądził, który z nich jest właściwy, więc wybór zależy od umowy i od żądań w pozwie.
| Pytanie | Nieważność umowy (Szczecin) | Usunięcie WIBOR, marża zostaje (Kalisz) |
|---|---|---|
| Co z umową | upada w całości | trwa dalej |
| Oprocentowanie na przyszłość | nie ma, rozliczenie z kapitału | sama marża banku |
| Co z wpłaconymi ratami | wzajemne rozliczenie wpłat i wypłaconego kapitału | zwrot nadpłaconych odsetek liczonych od WIBOR |
| Na co uważać | bank żąda zwrotu wypłaconego kapitału | kredyt nie staje się darmowy |
Dlaczego w pozwie często stawiamy żądanie główne i ewentualne?
Bo sąd może nie podzielić pierwszego żądania, a uwzględnić drugie. W jednym pozwie można postawić jedno żądanie jako główne, a drugie jako ewentualne, na wypadek gdyby sąd nie uwzględnił pierwszego. Sąd może więc na przykład oddalić żądanie usunięcia WIBOR, a uwzględnić ewentualne żądanie nieważności całej umowy. Które żądanie postawić jako główne, ustalamy po analizie Twojej umowy.
Jak wygląda rozliczenie z bankiem po unieważnieniu umowy kredytu?
Po unieważnieniu umowy każda strona oddaje drugiej to, co od niej dostała. W sprawach frankowych Sąd Najwyższy przyjął tak zwaną teorię dwóch kondykcji (uchwała z 16 lutego 2021 r., III CZP 11/20, i uchwała 7 sędziów z 7 maja 2021 r., III CZP 6/21). Kredytobiorca ma roszczenie o zwrot wszystkiego, co wpłacił: rat, odsetek i prowizji. Bank ma roszczenie o zwrot wypłaconego kapitału. Zwykle obie kwoty rozlicza się ze sobą. Jak sądy przełożą te zasady na wszystkie sprawy WIBOR, pokażą kolejne wyroki, a wyrok ze Szczecina opisywano w relacjach jako pierwsze unieważnienie kredytu z WIBOR po wyroku TSUE.
Postanowienia o zabezpieczeniu: co sądy robią z ratą kredytu w trakcie sprawy?
Rata kredytu w trakcie sprawy to osobny wątek orzecznictwa, bo nie dotyczy wyroku, tylko postanowień o zabezpieczeniu. Sąd może na czas procesu unormować prawa i obowiązki stron (art. 755 § 1 pkt 1 Kodeksu postępowania cywilnego).
Przykład z naszej praktyki: postanowienie Sądu Rejonowego w Wejherowie (I Co 52/23) z 27 kwietnia 2023 r., wydane w sprawie, w której składaliśmy wniosek. Takie postanowienie oznacza spadek raty z 3 500 zł do 1 000 zł na czas procesu, liczonej od samej marży 2,19%. Zapadło przed wyrokiem TSUE, a każda umowa wymaga osobnej oceny.
Inne orzeczenia z naszych spraw, w tym z wcześniejszych sporów kredytowych, znajdziesz w zakładce nasze wygrane w sporach z bankami.
Jak czytać wyrok w sprawie WIBOR: prawomocny, nieprawomocny, wstępny?
Wyrok w sprawie WIBOR z nagłówka w mediach często nie jest końcem sprawy. Zanim wyciągniesz z niego wnioski, sprawdź, jakim rodzajem orzeczenia jest. Poniżej pojęcia, które najczęściej się mylą.
| Pojęcie | Co oznacza | Przepis |
|---|---|---|
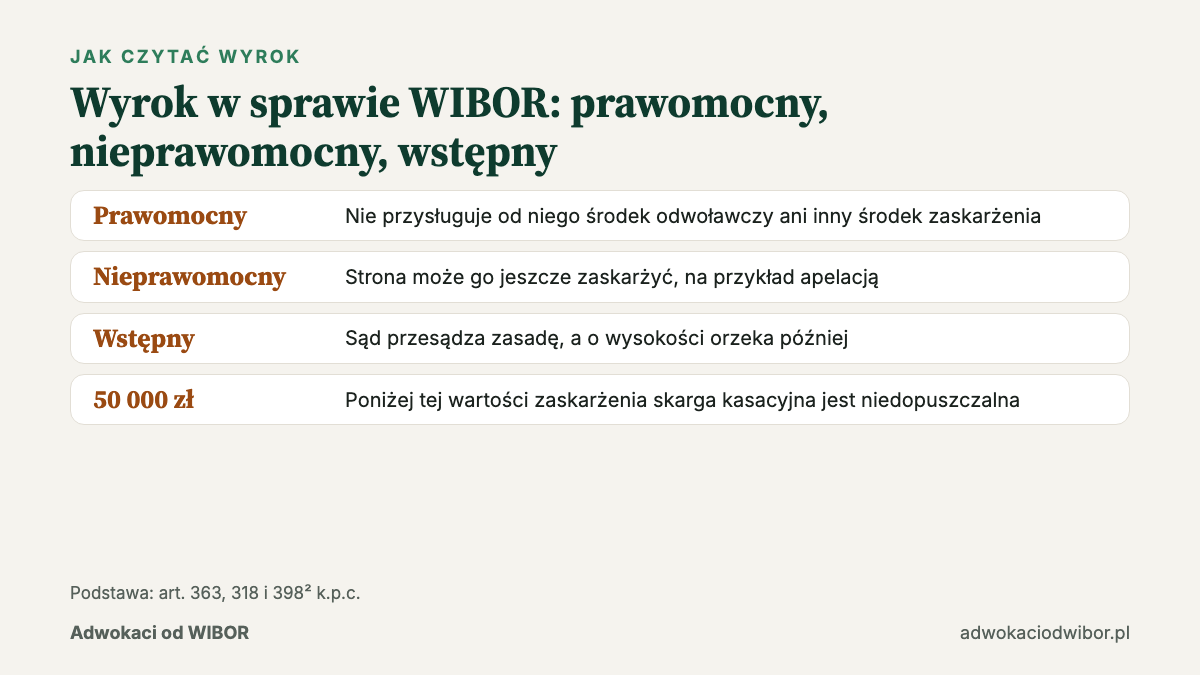
| Wyrok prawomocny | nie przysługuje od niego środek odwoławczy ani inny środek zaskarżenia | art. 363 § 1 k.p.c. |
| Wyrok nieprawomocny | strona może go jeszcze zaskarżyć, np. apelacją | art. 363 § 1 k.p.c. (a contrario) |
| Wyrok wstępny | sąd przesądza zasadę, a o wysokości orzeka później | art. 318 k.p.c. |
| Posiedzenie niejawne | sąd rozpoznaje sprawę bez rozprawy, gdy uzna ją za niekonieczną | art. 148¹ § 1 k.p.c. |
| Skarga kasacyjna | nadzwyczajny środek do Sądu Najwyższego od prawomocnego wyroku sądu drugiej instancji | art. 398¹ § 1 k.p.c. |
Co oznacza wyrok wstępny, taki jak wyrok z Kalisza?
Wyrok wstępny oznacza, że sąd uznał roszczenie za usprawiedliwione co do zasady, a o spornej wysokości orzeknie później (art. 318 § 1 k.p.c.). Jeśli sąd zarządzi dalszą rozprawę, wyrok co do wysokości może zapaść dopiero po uprawomocnieniu się wyroku wstępnego (art. 318 § 2 k.p.c.). Czytaj: wyrok z Kalisza rozstrzyga kierunek, ale nie kończy sprawy.
Czy od każdego wyroku w sprawie kredytu można wnieść skargę kasacyjną?
Nie. W sprawach o prawa majątkowe skarga kasacyjna jest niedopuszczalna, gdy wartość przedmiotu zaskarżenia jest niższa niż 50 000 zł (art. 398² § 1 k.p.c.). W sprawach kredytów hipotecznych ten próg jest zwykle przekroczony, dlatego bank może wnieść skargę po przegranej w drugiej instancji. Tak trafiła do Sądu Najwyższego sprawa II CSKP 556/24, tyle że skargę złożyła konsumentka.
Bezpłatna analiza umowy
Sprawdzę, co orzecznictwo znaczy dla Twojej umowy z WIBOR
Prześlij umowę kredytu. Czytam ją osobiście i w ciągu 48 godzin odpowiadam, czy w Twojej sprawie warto działać i co możesz zyskać. Bez opłat i bez zobowiązań.
Pytania prejudycjalne C-586/25 i C-630/25: na co czeka orzecznictwo WIBOR?
Orzecznictwo WIBOR czeka jeszcze na odpowiedzi Trybunału w kolejnych sprawach, między innymi C-586/25 i C-630/25. Według komentatorów dotyczą one umów zawartych przed 2018 r., czyli przed tym, jak zaczęło być stosowane unijne rozporządzenie o wskaźnikach referencyjnych (BMR, od 1 stycznia 2018 r.).
Co to oznacza w praktyce:
- przy umowach sprzed 2018 r. mogą mieć znaczenie argumenty, których nie rozstrzygał wyrok C-471/24,
- odpowiedzi Trybunału mogą zmienić ocenę starszych umów, ale nie wiadomo, w którą stronę,
- przy umowach zawartych po 2018 r. te pytania mają mniejsze znaczenie.
Banki, ZBP i kredytobiorcy: dlaczego liczby o wyrokach w sporach z bankami czytam ostrożnie?
Liczby o wyrokach w sporach z bankami czytam ostrożnie, bo pochodzą od stron sporu. Banki i Związek Banków Polskich podają, że prawomocne wyroki w sprawach WIBOR zapadają na ich korzyść. Strona konsumencka te dane kwestionuje. Niezależnego rejestru wyroków nie ma.
Dlatego nie podaję Ci procentów wygranych ani „statystyk sukcesu”. Podaję konkretne orzeczenia z sygnaturami, które możesz sprawdzić, i oceniam Twoją umowę na podstawie dokumentów.
Gdzie sprawdzić, czy wyrok opisany w mediach naprawdę zapadł?
Zanim uwierzysz w nagłówek, sprawdź orzeczenie u źródła. Pomagają w tym trzy kroki:
- poszukaj sygnatury akt; artykuł bez sygnatury traktuj jak opinię, a nie jak informację o wyroku,
- sprawdź, czy orzeczenie jest opublikowane w Portalu Orzeczeń Sądów Powszechnych (orzeczenia.ms.gov.pl), na stronie Sądu Najwyższego (sn.pl) albo, przy TSUE, na curia.europa.eu,
- zobacz, czy wyrok jest prawomocny i czy sąd sporządził już pisemne uzasadnienie.
Nie każde orzeczenie jest publikowane od razu, dlatego o części wyroków wiemy najpierw z relacji pełnomocników. Takie informacje oznaczam w tym wpisie słowami „według relacji”.
Co orzecznictwo WIBOR oznacza dla Twojej umowy kredytu hipotecznego?
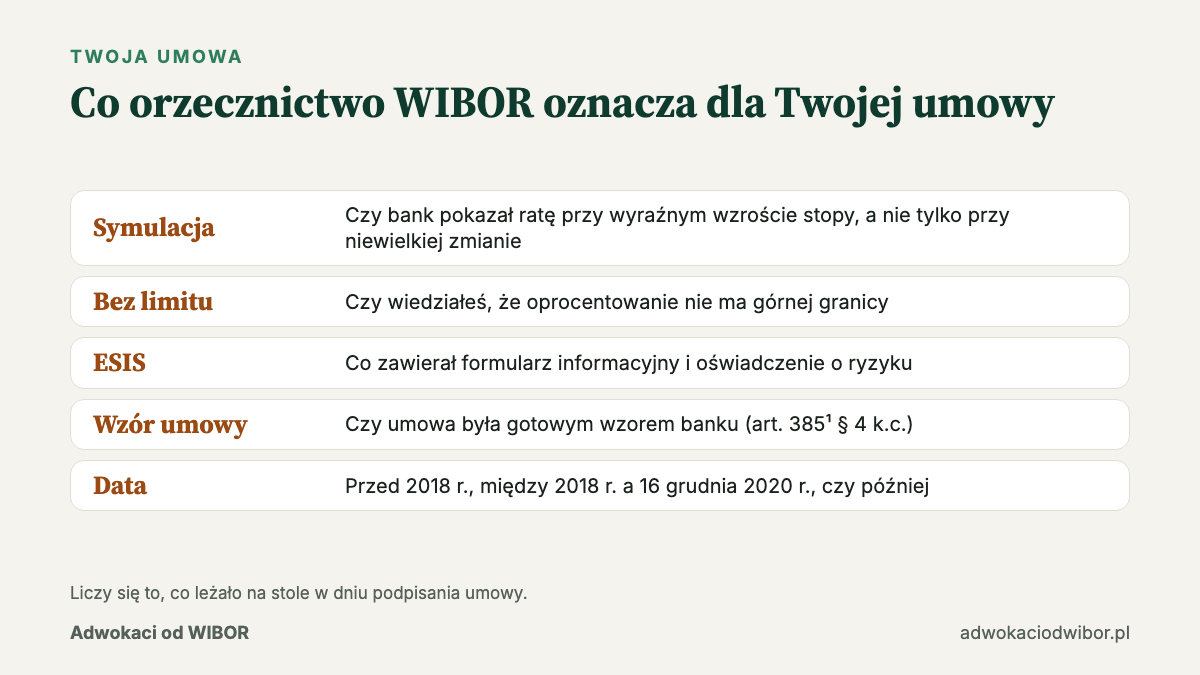
Dla Twojej umowy kredytu hipotecznego orzecznictwo WIBOR oznacza jedno: liczy się to, co leżało na stole w dniu podpisania. Przy analizie sprawdzam:
- czy bank pokazał Ci symulację raty przy wyraźnym wzroście stopy, a nie tylko przy niewielkiej zmianie,
- czy dowiedziałeś się, że oprocentowanie nie ma górnej granicy,
- co zawierał formularz informacyjny (ESIS) i oświadczenie o ryzyku,
- czy umowa była gotowym wzorem banku; to bank musi udowodnić, że zapis uzgodniono indywidualnie (art. 385¹ § 4 Kodeksu cywilnego),
- kiedy podpisałeś umowę: przed 2018 r., między 2018 r. a 16 grudnia 2020 r., czy później.
Data umowy nie przesądza sprawy, ale ustawia argumenty. Umowa z 2007 r., umowa z 2018 r. i umowa z 2021 r. to trzy różne rozmowy.
Czy czekać na nowe wyroki, czy złożyć pozew przeciwko bankowi teraz?
Czy złożyć pozew przeciwko bankowi teraz, czy czekać, zależy od tego, czy Twoja sprawa wisi na kwestii, którą sądy dopiero rozstrzygają. Czekanie ma swój koszt:
- przez cały czas płacisz ratę z WIBOR,
- przy spłaconym kredycie biegnie czas na dochodzenie roszczeń,
- na wynik pytań prejudycjalnych i na utrwalenie linii orzeczniczej można czekać latami.
Jeśli argumenty w Twojej umowie nie zależą od otwartych pytań, czekanie niczego nie daje. Jeśli zależą, mówię Ci to wprost i razem ważymy, co się bardziej opłaca. Więcej o tej decyzji piszę we wpisie czy warto pozwać bank o WIBOR.
Czy wyrok korzystny dla banku zamyka drogę innym kredytobiorcom?
Nie. Wyrok w konkretnej sprawie rozstrzyga spór jej stron, na podstawie dokumentów z tej sprawy. Wyrok Sądu Najwyższego jest ważnym sygnałem dla sądów niższych instancji, ale nie oznacza, że każda umowa z WIBOR zostanie oceniona tak samo. Dlatego przy analizie porównuję Twoje dokumenty z tym, czego zabrakło w sprawach przegranych przez kredytobiorców.
Jak aktualizujemy ten przegląd orzeczeń w sprawach kredytów złotówkowych?
Przegląd orzeczeń w sprawach kredytów złotówkowych aktualizujemy według trzech zasad:
- nowe orzeczenie trafia do tabeli dopiero po sprawdzeniu źródła i sygnatury,
- przy każdym wyroku podajemy status: prawomocny, nieprawomocny albo wstępny,
- pokazujemy orzeczenia na korzyść obu stron, nie tylko wygodne dla kredytobiorców.
Data stanu prawnego na górze wpisu mówi Ci, na jaki dzień ten przegląd jest aktualny. Jeśli trafisz na wyrok, którego tu nie ma, a który dotyczy podobnej umowy do Twojej, prześlij mi sygnaturę. Sprawdzę ją i powiem Ci, czy orzecznictwo WIBOR z tej sprawy ma znaczenie dla Twojego kredytu, czy to tylko medialny nagłówek.
Orzecznictwo WIBOR a Twoja sprawa: jak mogę Ci pomóc?
Orzecznictwo WIBOR przekładam na Twoją umowę w ciągu 48 godzin. Czytam umowę, aneksy, formularz informacyjny i oświadczenie o ryzyku, a potem mówię Ci wprost, czy widzę podstawy do sporu i które orzeczenia działają na Twoją korzyść, a które przeciwko Tobie. Analiza jest bezpłatna.
Jeśli podstawy są, przygotowujemy pozew z żądaniem głównym i ewentualnym oraz, gdy to możliwe, wniosek o zabezpieczenie. Pracujemy z kredytobiorcami z całej Polski, zdalnie. Jestem skutecznym adwokatem w sporach z bankami, bo każdą sprawę buduję na dokumentach i aktualnym orzecznictwie.
Prześlij umowę, zadzwoń pod +48 605 622 598 albo wyślij zdjęcia umowy na WhatsApp.
Wyroki w sprawach kredytów złotówkowych: najczęściej zadawane pytania FAQ
Jak orzekają sądy w sprawach WIBOR w 2026 roku?
Różnie. Sąd Najwyższy w lutym 2026 r. orzekł na korzyść banku, a sądy okręgowe w Szczecinie i Kaliszu na korzyść kredytobiorców. Wynik zależy od dowodów w konkretnej umowie.
Czy sąd może usunąć WIBOR z umowy kredytu?
Tak. Sąd Okręgowy w Kaliszu w wyroku wstępnym uznał zapis o WIBOR za bezskuteczny, a marżę zostawił. Wyrok jest nieprawomocny.
Czy są już wyroki unieważniające umowę kredytu złotówkowego?
Tak. Sąd Okręgowy w Szczecinie 16 lutego 2026 r. ustalił nieważność umowy kredytu z WIBOR z 2007 r. Według dostępnych informacji wyrok jest nieprawomocny.
Czy Sąd Najwyższy wydał już wyrok w sprawie kredytu z WIBOR?
Tak. 25 lutego 2026 r. (II CSKP 556/24) oddalił skargę kasacyjną konsumentki w sprawie kredytu z 2010 r. To wyrok korzystny dla banku.
Czy wyroki ze Szczecina i Kalisza są prawomocne?
Według dostępnych informacji nie. Oba to wyroki pierwszej instancji, a w Kaliszu zapadł wyrok wstępny.
Na jakie orzeczenia TSUE czekają jeszcze kredytobiorcy złotówkowi?
Między innymi na odpowiedzi w sprawach C-586/25 i C-630/25, które według komentatorów dotyczą umów sprzed 2018 r.
Ile trwa sprawa sądowa o kredyt złotówkowy?
Nie podam jednej liczby, bo czas zależy od sądu, jego obciążenia i od tego, czy strona się odwoła. Realny harmonogram dla Twojego sądu przedstawię po analizie.
Czy wygrana innego kredytobiorcy oznacza, że ja też wygram?
Nie. Każdy sąd ocenia konkretną umowę i dokumenty. Nie gwarantujemy wyniku, ale po analizie powiem Ci, jak oceniam Twoje szanse.